







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma Sociedade Empresária estabelece o preço de venda de suas mercadorias com base no custo de aquisição.
A mercadoria “A” tem custo de aquisição igual a R$12,00 por unidade. Segundo a política de formação de preço utilizada pela Sociedade Empresária, o preço de venda estabelecido deve proporcionar uma margem de contribuição, líquida de tributos e despesas variáveis, de 30% sobre o preço de venda.
Os tributos incidentes sobre as vendas somam 27,25% e as despesas variáveis de venda somam 2,75%.
Considerando-se as informações apresentadas, o preço de venda da mercadoria “A” será de:
Quando se fala em custos, um dos pontos fundamentais refere-se ao ponto de equilíbrio, em que se relacionam três variáveis básicas, quais sejam:
concorrência, fornecedores e previsão de vendas.
ambiente empresarial, gestão e orçamento.
inflação, crescimento e tecnologia.
custo, volume e lucro.
mercado, despesas e receitas.
No mês de agosto de 2017, uma Indústria produziu e vendeu 5.000 unidades de um único produto e apresentou a seguinte Demonstração de Resultado para fins gerenciais, de acordo com o método de Custeio Variável: referente à depreciação das máquinas e equipamentos da Indústria.
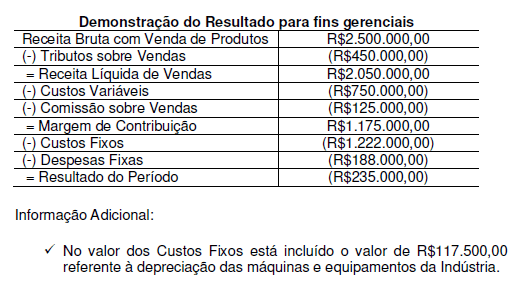
Considerando-se apenas as informações apresentadas, em relação ao ponto de equilíbrio, assinale a alternativa INCORRETA.
No BNDES Project Finance, a taxa de juros é calculada na fase de análise do projeto, levando-se em conta:
I. A classificação de risco dos controladores da beneficiária, conforme a dependência do projeto e do financiamento em relação aos mesmos.
II. O grau de alavancagem da beneficiária.
III. A suficiência, previsibilidade e estabilidade dos fluxos de caixa do projeto.
IV. O risco de mercado do projeto e os respectivos mitigadores.
V. O valor, liquidez e segurança das garantias oferecidas pela beneficiária.
VI. Os consultores que dão suporte aos estudos técnicos e encaminhamento dos projetos e operações.
Quais estão corretas?
Apenas II, IV e V.
Apenas III, IV e VI.
Apenas I, II, III e V.
Apenas I, II, III e VI.
Apenas I, II, IV e VI.
Considere seguinte composição (Martins, 2010), de uma determinada empresa:
Custos + Despesas Variáveis | R$ 10,00 por unidade. |
Custos + Despesas Fixas | R$ 4.000,00 por período. |
Preço de Venda | R$ 30,00 por unidade |
A alternativa que apresenta o resultado CORRETO do Ponto de Equilíbrio Contábil em unidades por período é:
200
400
150
1000
2000
De acordo com Bruni (2012), marque o conceito correto de Margem de Contribuição:
A margem de contribuição unitária é a diferença entre o preço de venda unitário e a soma do custo variável unitário com o custo fixo unitário dos produtos.
A margem de contribuição unitária é soma do custo variável unitário e o custo fixo unitário dos produtos.
A margem de contribuição unitária é a diferença entre o preço de venda e o gasto variável unitário dos produtos.
A margem de contribuição unitária é a diferença entre o preço de venda unitário e o gasto fixo unitário dos produtos.
A margem de contribuição unitária é a soma do preço de venda unitário e o custo variável unitário dos produtos.
Ao tratar da análise da atividade, Atikinson et al. (2011) informa que essa análise possui as seguintes etapas ordenadas.
Planejar, Desenvolver, Checar e Avaliar.
Identificar os objetivos do processo, Fazer gráfico, Classificar e Melhorar continuamente.
Diagnosticar, Analisar os pontos críticos, Desenhar a atividade, Confirmar ou Realocar.
Verificar a atividade in loco, Desenhar a Atividade, Chancelar ou rearranjar a atividade.
Não existem etapas ordenadas, visto que cada atividade precisa ser analisada subjetivamente.
Uma loja que vendia uniformes escolares apresentava o seguinte mix de venda:
Camisetas | 7 |
Bermudas | 4 |
Calças | 2 |
Casacos | 1 |
O preço de venda e o custo variável unitário de cada produto eram os seguintes:
Preço | Custo Variável | |
Camisetas | 30 | 15 |
Bermudas | 20 | 10 |
Calças | 40 | 25 |
Casacos | 50 | 20 |
Assinale a opção que indica a margem de contribuição de um lote de produtos.
R$ 70.
R$ 205.
R$ 420.
R$ 490.
R$ 980.
No que diz respeito à análise do desempenho econômico de um projeto de planta industrial, é correto afirmar que
o ponto de equilíbrio (PE) deve ser o maior possível.
a taxa interna de retorno (TIR) deve ser menor que a taxa de retorno do mercado financeiro, viabilizando o empreendimento.
um menor ponto de equilíbrio (PE) está associado a um bom desempenho econômico da planta.
o demonstrativo do resultado do exercício (DRE) é apenas um quadro ilustrativo do desempenho econômico da planta, não contribuindo para a obtenção de outros parâmetros da avaliação econômica.
a igualdade dos fluxos de caixa do empreendimento e do empreendedor é indicativo do desempenho econômico da planta.
Uma empresa voltada ao público infantil pretende produzir 10.000 unidades. Suponha que não há estoques iniciais e que todos os brinquedos são vendidos no período. A empresa utiliza o método de custeio por absorção, e o montante de investimentos totaliza R$ 100.000,00. A seguir, os Custos do período:
Remuneração do Capital Investido | 60.000 | |
Matéria Prima Aplicada | 80.000 | |
Pró-labore | 7.000 | |
Manutenção Geral | 3.500 | |
Embalagem | 8.500 | |
Parte dos Custos Indiretos de Fabricação (Natureza Marginal) | 55.000 | |
PIS | 4.000 | |
COFINS | 7.000 | |
ICMS | 18.000 | |
IPI | 8.000 | |
Encargos Sociais | 9.000 | |
Depreciação | 3.000 | |
Salários Gerais | 50.000 | |
TOTAL | 313.000 |
Assinale a alternativa CORRETA que indica o preço de venda, por unidade, a partir da Margem de Lucro (considerando a mesma em 50%) e do ROI (considerando o mesmo em 6%):
R$ 64,59; R$ 38,00
R$ 46,95; R$ 60,00
R$ 56,93; R$ 80,00
R$ 60,00; R$ 48,96
R$ 26,35; R$ 56,00
__________________ é uma variável, como o nível de atividade ou volume, que causalmente afeta os custos sobre dado período de tempo.
Direcionador de Custo.
Faixa relevante.
Unidade de Custo.
Objeto de Custo.
O Porto Paraná está avaliando os possíveis cenários para determinar a política de preço que será praticada pela cobrança de tarifa por tonelada movimentada de granéis líquidos. No entanto, os analistas financeiro e de mercado consideram 4 possibilidades, que são apresentadas a seguir:
Cenário | A | B | C | D |
Movimentação de granéis líquidos (tonelada/mês) | 12.000 | 10.000 | 8.000 | 6.000 |
Preço da tarifa cobrado por tonelada | R$ 8,00 | R$ 10,00 | R$ 12,00 | R$ 14,00 |
Considerando a relação custo/volume/lucro e sabendo que o custo variável unitário é de R$ 4,00 por tonelada e o custo fixo mensal é de R$ 30.000,00, o cenário que proporciona melhor lucro é o:
A.
B.
C.
D.
Determinada organização opera com dois produtos e precisa decidir qual quantidade produzir de cada um. Sabe-se que o produto 1 gera lucro de R$ 4,00, e o produto 2 gera lucro de R$ 3,00 por unidade vendida. Para a produção destes produtos, a empresa utiliza insumos de montagem, pintura e acabamento. No produto 1 são utilizados 1 insumo de montagem, 2 de pintura e 1 de acabamento por item produzido. Já o produto 2, utiliza 3 insumos de montagem, 2 de pintura e 1 de acabamento. Sabe-se que o processo produtivo deve utilizar no máximo 7 insumos de montagem, 8 de pintura e 3 de acabamento. Qual das alternativas representa a quantidade produzida dos produtos 1 e 2, respectivamente, para que a empresa obtenha lucro máximo?
4 e 0
3 e 0
2 e 0
1 e 0
Em geral, o custo variável apresenta variabilidade na quantia total e no seu valor por unidade produzida, em função de alterações no volume da produção, ao passo que o custo fixo não se altera dentro de determinados limites de produção, embora, seu valor, por unidade produzida, decresça com o aumento do volume de produção.
Certo
Errado



