







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Foram obtidas as seguintes informações sobre o processo de produção do produto ALFA, fabricado pela Companhia Industrial, durante o mês de março:
Produção no mês........................................30.000 unidades
Quantidade vendida no mês........................25.000 unidades
Custos variáveis por unidade...................................R$ 4,50
Despesas variáveis por unidade..............................R$ 0,90
Custos fixos no mês.........................................R$ 72.000,00
Despesas administrativas no mês.....................R$ 18.000,00
Sabendo-se que os produtos no período foram vendidos a um preço unitário de R$ 8,40, o resultado apurado pela companhia, no mês, utilizando-se o método de custeio direto, correspondeu a:
prejuízo de R$ 3.000,00
lucro de R$ 27.000,00
prejuízo de R$ 15.000,00
lucro de R$ 37.000,00
A Companhia Arrozmontese Ltda. implementou um sistema de controle gerencial. Porém o sistema ainda não está pronto e precisa que o contador faça as análises. Os dados extraídos do sistema são apresentados abaixo:
Produtos | Custos Fixos | Custos Variáveis | Despesas Adm. Fixas | Despesas com Vendas variáveis | Receita de vendas | Quantidade vendida | |
A | 500.000 | 400.000 | 300.000 | 200.000 | 1.000.000 | 1.600 | |
B | 500.000 | 250.000 | 1.100.000 | 1.350 | |||
c | 600.000 | 300.000 | 1.200.000 | 1.140 | |||
D | 650.000 | 250.000 | 1.200.000 | 1.350 | |||
E | 800.000 | 400.000 | 1.300.000 | 1.610 | |||
Com base nos dados do texto 7, o produto com a pior margem de contribuição total é:
A;
B;
C;
D;
E.
Uma indústria fechou uma encomenda de longo prazo de execução, com a produção por ordem, firmando a estimativa de preço de R$ 2.800.000,00 com uma estimativa de custos de R$ 1.820.000,00.
No primeiro ano, os custos da produção, anotados na ordem, alcançaram R$ 455.000,00, e a empresa recebeu do contratante o valor de R$ 750.000,00.
Considerando somente as informações recebidas e adotando o método da proporcionalidade do custo, a receita dessa ordem contabilizada pela empresa, em reais, é
50.000,00
455.000,00
487.500,00
700.000,00
750.000,00
No mês de novembro de 2014, o lucro bruto total do queijo prato e o lucro bruto total do queijo minas foram, respectivamente, em reais,
41.400,00 e 22.100,00.
81.000,00 e 65.000,00.
59.400,00 e 41.600,00.
66.000,00 e 48.000,00.
56.970,00 e 38.090,00.
Entre as vantagens de adotar centros de lucros em uma empresa, está o(a)
maior controle na gestão no topo da empresa, pois as decisões se tornam mais centralizadas.
maior qualidade no processo de tomada de decisões, caso a capacidade dos gestores desse centro sejam baixas.
redução de competição entre os diferentes centros de lucro da empresa pelo uso de recursos.
menor possibilidade de conflitos internos, quando da repartição de custos entre os centros de lucro.
maior agilidade no processo de tomada de decisão, pois reduz a dependência em relação à gestão do topo da empresa.
Uma indústria apresentou os seguintes dados de produção em determinado período:
-
✓ Custos fixos totais no período------------------------------------------- R$1.800.000,00
✓ Depreciação (já inclusa nos Custos Fixos Totais) -------------------------R$585.000,00
✓ Custos variáveis totais no período ---------------------------------------R$27.000.000,00
✓ Produção acabada e vendida no período -------------------------------36.000 unidades
-
Considerando que o preço de venda unitário é de R$1.200,00, é CORRETO afirmar que:
o Ponto de Equilíbrio Financeiro é de 36.000 unidades no período.
a Margem de Segurança no período é de R$16.200.000,00.
a Margem de Contribuição Unitária é de R$450,00.
o Ponto de Equilíbrio Contábil é de 22.500 unidades no período.
Uma Sociedade apresentou os seguintes dados, para efeito de planejamento de vendas para o mês de setembro de 2015:
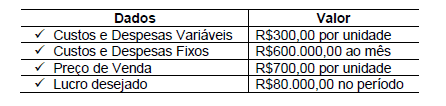
Com base nos dados apresentados, é CORRETO afirmar que o Ponto de Equilíbrio Contábil é de:
1.500 unidades.
1.700 unidades.
600 unidades.
680 unidades.
Uma indústria está lançando no mercado um produto com os seguintes dados de custos:
✓ Custos indiretos fixos totais ----------------------R$650.000,00
✓ Depreciação incluída nos custos indiretos fixos totais ---R$32.500,00
✓ Montante de lucro desejado--------------------------------------R$97.500,00
✓ Custo direto variável unitário------------------------------ R$12,50
✓ Preço de venda unitário ------------------------------------R$32,50
✓ Expectativa de venda mensal ----------------------------35.000 unidades
✓
Com base nos dados apresentados, é CORRETO afirmar que:
a Margem de Segurança é de R$12,50 por unidade.
o Ponto de Equilíbrio Contábil é de 20.000 unidades.
a Margem de Contribuição é de R$20,00 por unidade.
o Ponto de Equilíbrio Econômico é de 23.000 unidades.
A informação de custos, além de permitir aos administradores a visualização da execução orçamentária, fornece instrumentos para o processo decisório, como a análise do ponto de equilíbrio.
Certo
Errado
A empresa Rosa S.A. tem como sua atividade principal a produção e venda de um único produto, e teve a seguinte movimentação:
Período | Produção Unidades | Vendas Unidades | Estoque Final Unidades |
Ano 1 | 30.000 | 20.000 | 10.000 |
Ano 2 | 25.000 | 30.000 | 5.000 |
Ano 3 | 35.000 | 25.000 | 15.000 |
Ano 4 | 20.000 | 35.000 | - |
As características dos custos de produção são:
Custos Variáveis:
Matéria-prima – R$10/un.
Energia – R$2/un.
Materiais Indiretos – R$ R$3/un.
Custos Fixos:
Mão-de-obra – R$500.000/ano
Depreciação e Imposto – R$100.000/ano
Manutenção – R$50.000/ano
Aluguel – R$50.000/ano
Preço de Venda: R$ 38/un.
Calcule o Resultado (Lucro ou Prejuízo) obtido pela empresa Rosa S.A. no ano 4 e assinale a alternativa que contém o valor correto:
Lucro de R$ 105.000.
Lucro de R$ 805.000.
Lucro de R$ 1.330.000.
Prejuízo de R$ 240.000.
Uma indústria, para atender à demanda de um dos seus produtos, que consome 7,2 quilos de matéria-prima por unidade produzida, tem de fabricar e entregar 2.500 unidades desse produto.
Sem estoque dessa matéria-prima, a indústria adquiriu 20.000 kg, pagando R$ 510.000,00, conforme nota fiscal, incluindo IPI de R$ 85.000,00 e ICMS de R$ 51.000,00.
Considerando exclusivamente as informações recebidas, o custo da matéria-prima consumida pelo produto, para atender à demanda da indústria, em reais, é
336.600,00
382.500,00
413.100,00
459.000,00
510.000,00
Uma Indústria fabrica quatro tipos de produtos e obtém as margens de contribuição a seguir discriminadas:

Considerando-se as informações fornecidas e que o mercado absorve todas as unidades produzidas, é CORRETO afirmar que, diante da escassez de material secundário, a indústria deverá priorizar a fabricação do:
produto 1, pois é o que apresenta maior margem de contribuição por fator limitativo da produção.
produto 2, pois é o que apresenta menor margem de contribuição unitária.
produto 3, pois é o que apresenta menor quantidade de material secundário por unidade produzida.
produto 4, pois é o que apresenta maior preço de venda por produto.
Uma empresa industrial em um determinado período apresentou os seguintes dados:
Produtos vendidos..................................... 36.450 unidades
Custos variáveis unitários...................................... R$ 64,80
Custos fixos totais............................................ R$ 90.000,00
Preço de venda unitário....................................... R$ 108,00
Caso a empresa tenha que diminuir o seu preço unitário de venda em 10%, mantendo a mesma margem de contribuição total, o volume de vendas em unidades deveria ser igual a:
37.494 unidades
48.600 unidades
50.000 unidades
63.000 unidades
Se uma empresa apresenta produção nula durante o curto prazo, é incorreto afirmar que
seus lucros serão nulos.
seus custos variáveis serão nulos.
seus custos fixos serão positivos.
seus lucros serão negativos.
há custos fixos, mas não há gastos com custos variáveis.
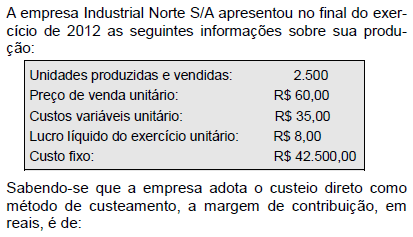
Um gestor, ao examinar simultaneamente o comportamento de receitas totais, dos gastos totais e o resultado das operações, com a ocorrência de mudanças no nível de produção, no preço de venda e nos custos fixos e variáveis, lança mão de um modelo abrangente, que permite essa visualização. A afirmação refere-se à(ao):
orçamento de previsibilidade extrema.
método do fluxo de caixa projetado.
análise de custo-volume-lucro.
modelo de custeio ABC.
orçamento flexível de fabricação.
Considerando que os estoques foram avaliados pela média ponderada, o lucro bruto da companhia é de:
R$ 9.000,00.
R$ 9.600,00.
R$ 10.800,00.
R$ 16.900,00.
R$ 18.000,00.



