







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Laranja fabrica e vende apenas o produto L, cujo preço unitário é de R$ 40,00. Cada unidade de L consome R$ 12,00 de custos variáveis. Além disso, a Cia. Laranja tem despesas variáveis referentes à comissão de vendedores, que corresponde a 10% da receita bruta. A empresa tem, ainda, custos fixos mensais de R$ 15.000,00 e despesas fixas mensais de R$ 3.000,00.
O valor da receita de vendas (em reais) que a Cia. Laranja precisa auferir mensalmente para funcionar no Ponto de Equilíbrio Contábil é de
"Examina o comportamento de receitas totais, custos totais e o lucro das operações com a ocorrência de mudança no nível de produção, no preço de venda, no custo variável por unidade e/ou nos custos fixos de um produto." Segundo Foster(2004), tal definição refere-se
à margem de contribuição.
à análise custo, volume e lucro.
ao custeio baseado em atividades.
ao ponto de equilíbrio.
ao custo de oportunidade.
Uma Sociedade Empresária apresentou as seguintes projeções de custos para o ano de 2014:
- Preço de venda: R$40,00 por unidade.
- Custos variáveis: R$32,00 por unidade.
- Custos fixos totais: R$80.000,00 por ano.
- Depreciação: R$6.400,00 por ano, já incluída nos Custos Fixos Totais.
Em 31.12.2013, o Patrimônio Líquido da empresa era de R$160.000,00, e a administração da empresa determinou que o lucro do ano de 2014 deverá ser o equivalente a 7% do Patrimônio Líquido de 2013.
Com base nos dados acima, assinale a opção CORRETA.
O Ponto de Equilíbrio Contábil da empresa, em 2014, é de 10.800 unidades, e o Ponto de Equilíbrio Econômico, em 2014, é de 10.000 unidades.
O Ponto de Equilíbrio Contábil da empresa, em 2014, é de 9.200 unidades, e o Ponto de Equilíbrio Econômico, em 2014, é de 10.800 unidades.
O Ponto de Equilíbrio Econômico da empresa, em 2014, é de 11.400 unidades, e o Ponto de Equilíbrio Financeiro da empresa, em 2014, é de 9.200 unidades.
O Ponto de Equilíbrio Financeiro da empresa, em 2014, é de 10.000 unidades, e o Ponto de Equilíbrio Contábil da empresa, em 2014, é de 11.400 unidades.
Calcule a MARGEM DE CONTRIBUIÇÃO UNITÁRIA do produto A, partindo dos seguintes dados:
Preço unitário de venda.....................................................R$ 23,00
Receita líquida de vendas.........................................R$ 690.000,00
Custos variáveis........................................................R$ 300.000,00
Despesas variáveis.....................................................R$ 15.000,00
De acordo com os dados a seguir, assinale a alternativa que apresenta o Ponto de Equilíbrio de um projeto de viabilidade econômica. “O total de vendas na ordem de R$ 30.000,00; Custos Fixos = R$8.400,00; Custos Variáveis = R$12.000,00”.
Aproximadamente 36% das vendas.
Aproximadamente 42% das vendas.
Aproximadamente 47% das vendas.
Aproximadamente 50% das vendas.
Aproximadamente 60% das vendas.
Qual é o ponto de equilíbrio onde receitas menos custos e despesas totais dão resultado nulo?
Ponto de equilíbrio financeiro.
Ponto de equilíbrio unitário.
Ponto de equilíbrio econômico.
Ponto de equilíbrio restrito.
Ponto de equilíbrio contábil.
Sabendo-se que a empresa Torquanto durante determinado período obteve uma receita bruta de R$ 10.000 e CMV (Custos de Mercadorias Vendidas) de R$ 8.000, qual seria a margem bruta neste período?
10%
20%
25%
40%
80%
Uma empresa de comércio de sapatos esportivos masculinos vende 1.250 unidades mensalmente, o que lhe permite obter uma receita no valor de R$ 1.125.000,00.
Analisando-se o custo, observa-se que ele está distribuído da seguinte forma:
Custo direto variável | R$ 225,00/un. |
Custo indireto variável | R$ 135,00/un. |
Custo fixo total | R$ 270.000,00 |
Considerando-se as informações apresentadas, qual é a margem de contribuição unitária, em reais, do produto?
324,00
459,00
540,00
549,00
675,00
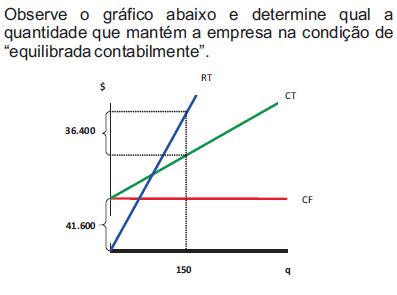
A margem de segurança da empresa no mês dado foi superior a 1.000 unidades.
Um grau de alavancagem operacional elevado implica que o lucro operacional líquido da entidade no próximo período será maior que o atual.
A margem de contribuição individualiza a potencialidade de cada produto e contribui tanto para a amortização dos gastos fixos quanto para a formação do próprio lucro.
O ponto de equilíbrio ocorre quando a receita total é igual ao gasto total (custo e despesas), gerando resultado nulo. O principal objetivo do ponto de equilíbrio é indicar o nível mínimo de venda ou produção para o alcance do lucro desejado.
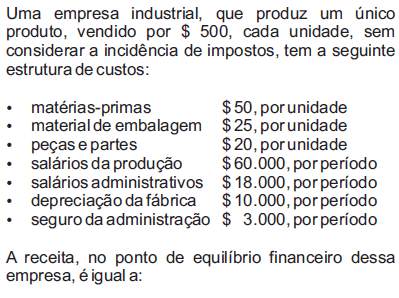
A análise dos custos de um projeto compõe o quadro de projeções de resultados. Há vários critérios para classificação desses custos. Em relação ao volume de produção ou de utilização de capacidade produtiva, é correto afirmar que
os custos semivariáveis variam, de forma descontínua, com o nível de utilização da capacidade.
a depreciação é um típico custo variável, visto que é computada em função da utilização efetiva dos equipamentos.
um custo pode ser fixo por resultar da decisão irreversível de implantação de um processo com insuficiência de capacidade.
os custos diretos não são identificados com o produto.
os custos fixos variam na proporção da variação do volume produzido.



