





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A margem bruta apurada com as informações da demonstração do resultado do exercício (DRE) representa o volume de recursos de que a empresa dispõe para cobrir os custos e as despesas do referido exercício. A margem bruta é obtida por meio da divisão do resultado bruto pela receita bruta de vendas.
Para um ponto de equilíbrio financeiro de 100 unidades, os custos e despesas variáveis, os custos e despesas fixas, o preço líquido de venda unitário e a depreciação devem ser os expressos em:
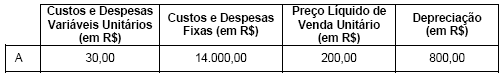

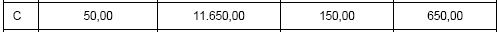

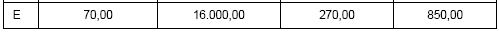

A alavancagem operacional demonstra como uma alteração no volume de atividade influi no lucro operacional da organização, sendo efetivada pela presença de custos e despesas fixas na estrutura de resultados da organização.
A redução do custo com embalagem para R$ 0,1 e a prática de preço de venda unitário de R$ 15,00 proporcionarão um lucro de R$ 600,00.

R$ 182,00.
R$ 169,00.
R$ 147,30.
R$ 137,80.
R$ 118,80.
Com uma variação favorável da mão-de-obra direta em 20%, o ponto de equilíbrio contábil estará entre 450 e 461 unidades.
A margem bruta apurada é superior a 32%.
O ponto de equilíbrio contábil será maior quando a empresa obtiver uma variação desfavorável nos custos de mão-deobra aplicados na produção.
Analise os dados extraídos da contabilidade de custos da Indústria Arteflex Ltda., num determinado período produtivo.

Considerando os dados e a não-incidência de qualquer tipo
de imposto, o custo unitário das 18.000 unidades fabricadas,
em reais, montou a
4,00
4,22
4,50
5,00
5,25
Dados extraídos da contabilidade de custos da Empresa Neve & Geada Ltda,:
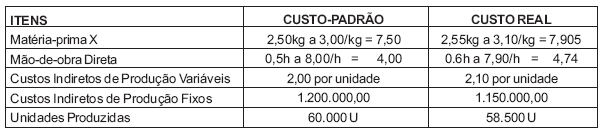
Sabe-se que o estudo das variações do custo-padrão em relação aos custos indiretos de produção (CIP) contempla a variação de volume e a variação de custos.
Com base nos dados acima, a variação de volume, identificada nos custos indiretos de produção variáveis, em reais, foi
3.000,00 desfavorável
2.850,00 desfavorável
2.850,00 favorável
3.000,00 favorável
5.850,00 favorável
Caso as despesas administrativas permaneçam fixas em R$ 1.200,00, então o preço de venda unitário para a obtenção de margem mínima de lucro sobre os custos totais de 38% deverá ser de, pelo menos, R$ 25,00.

A quantidade exata de unidades a ser produzida para retornar uma margem operacional de lucro de 40% é
inferior a 17.500.
superior a 17.501 e inferior a 19.000.
superior a 19.001 e inferior a 21.000.
superior a 21.001.
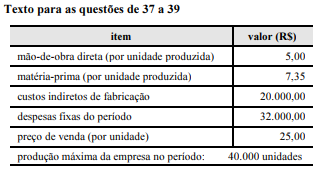
Considerando as informações da tabela, ao se elaborar a demonstração do resultado do exercício segundo o custeio por absorção para a venda de 1.100 unidades do produto, a margem operacional da referida empresa será
inferior a 15%.
superior a 16% e inferior a 21%.
superior a 22% e inferior a 27%.
superior a 28% e inferior a 33%.
superior a 34%.
Uma variação desfavorável, da ordem de 20%, do custo da mão-de-obra, provocará um acréscimo no custo unitário superior a 10% em relação aos dados fornecidos.
Um aumento no custo da matéria prima adquirida na ordem de 50% proporciona um aumento no custo total do produto B na ordem de 35%.

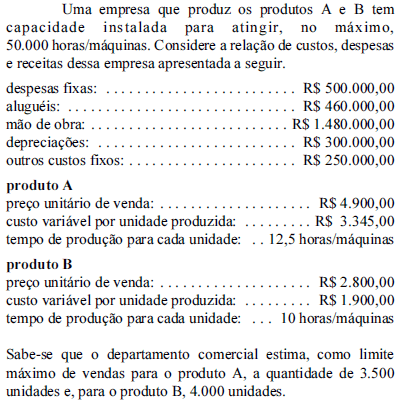
Com base nas informações acima, conclui-se que o lucro máximo dessa empresa, em reais, é
Uma variação desfavorável, da ordem de 10%, do custo da mão-de-obra, aliada a uma variação favorável, da ordem de 40%, na aplicação da mão-de-obra, proporcionará uma variação favorável no custo variável final do produto da ordem de 16% em relação aos dados apresentados.
Considerando as informações apresentadas, se o preço de venda praticado for de R$ 18,50 a unidade, o ponto de equilíbrio contábil será 1.870 unidades.
Considerando o preço unitário de R$ 10,50, o ponto de equilíbrio contábil será 12.000 unidades.
O custeio variável proporciona a elaboração de situações hipotéticas em função da modificação de componentes de custo. A análise custo-volume-lucro é utilizada para a avaliação de situações simuladas em curto prazo.


