







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Caso a empresa comercialize seus produtos por R$ 18, o valor da margem bruta será negativo.
Ao utilizar a análise custo-volume-lucro, a empresa obtém informações sobre o volume a ser vendido para cobrir todos os seus custos e despesas. Sem a utilização de sistema de controle paralelo, é improvável que a empresa determine, com exatidão, o volume que deverá ser vendido para atingir um lucro esperado.
O custo fixo, quando considerado em seus totais, não varia com o volume de uma atividade constituída como medida de referência. Quando, entretanto, for considerado em base unitária, será um custo variável.
Caso a quantidade produzida aumente em 20% e a quantidade vendida seja de 7.000 unidades, mantendo-se os valores de custos e despesas, o lucro líquido obtido será superior ao previsto em, pelo menos, 39%.
Caso a empresa consiga uma variação favorável de despesas da ordem de 30%, mantendo-se as demais variáveis, o lucro líquido será de R$ 22.990.
A margem bruta apurada com a comercialização dos produtos por R$ 60 será de R$ 1.383.960.
Considerando-se o gráfico do ponto de equilíbrio, quanto mais afastado para cima estiver o volume de receitas atuais da empresa em relação ao seu ponto de equilíbrio, tanto maior será sua:
Caso ocorra inflação no período da ordem de 1% e a empresa resolva ajustar seus componentes de custo e despesas em 1% e o preço de venda em 1,5%, então o valor do lucro será 8,56% superior ao orçado.
I. As margens de contribuição unitária dos produtos X, Y e Z são, respectivamente: $10, $6 e $4.
II. A quantidade de horas necessárias para o processamento de uma unidade dos produtos X, Y e Z são, respectivamente: 5 horas, 2 horas e 1 hora.
III. Não há restrições de demanda de mercado para o produto X, ou seja, tudo que a empresa fabricar ela irá conseguir vender. Contudo, a empresa não consegue vender (em um mês) mais do que 15.000 unidades do produto Z e 30.000 unidades do produto Y.
IV. A empresa tem uma capacidade limite de horas de processamento no total de 100.000 horas por mês.
A empresa, para maximizar sua margem de contribuição mensal, deve produzir somente unidades do produto X.
A empresa, para maximizar sua margem de contribuição mensal, deve produzir 15.000 unidades do produto Z e o restante de capacidade utilizar para a produção do produto X.
A empresa, para maximizar sua margem de contribuição mensal, deve produzir 30.000 unidades do produto Y e o restante de capacidade utilizar para a produção do produto X.
A empresa, para maximizar sua margem de contribuição mensal, deve produzir 15.000 unidades do produto Z e o restante de capacidade utilizar para a produção do produto Y.
A empresa, para maximizar sua margem de contribuição mensal, deve produzir 15.000 unidades do produto Z, 30.000 unidades do produto Y e o restante de capacidade utilizar para a produção do produto X.
Para que a empresa venda 480.000 unidades durante o ano fiscal de 2006, a quantidade de unidades que deverá produzir no decorrer desse período é:
Para um ponto de equilíbrio financeiro de 2.000 unidades serão necessários, na seqüência, custos e despesas variáveis, custos e despesas fixas, preço unitário de venda, depreciação:
A Cia. Industrial 501 S/A só fabrica o produto JSC, tem uma capacidade instalada que lhe permite produzir, no máximo, 2.000 unidades do produto JSC, por mês. Em janeiro de 2006, a Cia. Industrial 501 S/A incorreu nos seguintes gastos:
Sabendo-se que o preço de venda de cada unidade do produto JSC é $ 40,00 e considerando, somente, essas informações, e sem considerar, portanto, a legislação tributária, determine a quantidade de produtos JSC que a Cia. Industrial 501 S/A precisa fabricar e vender por mês para ter um lucro operacional mensal de $ 20.000,00.
Não adianta, sempre vai apurar prejuízo.
1.234 unidades (valor arredondado)
1.728 unidades (valor arredondado)
1.900 unidades
2.000 unidades
Considere o funcionamento de uma empresa com a seguinte estrutura de preços, custos e despesas:
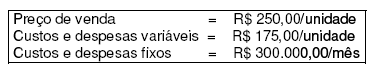
O ponto de equilíbrio para esta empresa é:
4.000 unidades/mês, equivalente a r$ 3.200.000,00/mês.
4.000 unidades/mês, equivalente a r$ 1.000.000,00/mês.
5.000 unidades/mês, equivalente a r$ 5.000.000,00/mês.
5.000 unidades/mês, equivalente a r$ 3.200.000,00/mês.
5.000 unidades/mês, equivalente a r$ 2.000.000,00/mês.
Uma empresa que comercializa artigos de couro, em janeiro de 2005, adquiriu, à vista, um lote de 20 pastas para uso masculino por R$ 250,00 cada. Em março, verificou que todas as pastas tinham sido vendidas por R$ 500,00 cada uma. Após vender a última pasta, o gerente consultou todos os fornecedores daquele produto e constatou que o preço, em todos eles, subiu para R$ 350,00.
O gerente, então, apurou o lucro contábil da loja, chegando ao seguinte resultado:
R$ 3.000,00
R$ 5.000,00
R$ 2.000,00
R$ 1.000,00
R$ 2.500,00
Um determinado hotel tem, em média, R$ 750.000,00 de gastos fixos por trimestre, gastos variáveis por hóspede de R$ 20,00 e cobra uma diária de R$ 45,00 por hóspede. Os proprietários planejam aumentar os gastos com propaganda, elevando os gastos fixos em 15%. Considerando a capacidade máxima mensal de 15.000 hóspedes, o lucro máximo mensal que poderá ser obtido com essa medida será de:
R$ 87.500
R$ 125.000
R$ 262.500
R$ 375.000
R$ 487.500
Uma empresa planejou os seguintes custos indiretos e níveis de atividades para o exercício de 2005:
Custo indireto fixo...................... R$ 3.200.000
Custo indireto variável...............R$ 30/unidade
Volume de produção................... 20.000 unidades
Produtividade..............................40.000 horas de MOD
Após transcorrido o período anual de apuração, registrou os seguintes custos e níveis reais:
Custo indireto total.....................R$ 5.300.000
Volume de produção................... 25.000 unidades
Produtividade..............................45.000 horas de MOD
Considerando os dados acima, a empresa teve as seguintes variações de eficiência e de volume do custo indireto de fabricação, respectivamente:
R$ 58/u (favorável) e R$ 3/u (favorável)
R$ 3/u (favorável) e R$32/u (favorável)
R$ 3/u (desfavorável) e R$ 32/u (favorável)
R$ 58/u (desfavorável) e R$ 32/u (favorável)
R$ 3/u (desfavorável) e R$ 32/u (desfavorável)
Sobre a área preenchida do gráfico, é correto afirmar:
O intervalo marcado indica que um volume de produção abaixo de Q* acarretará receitas totais inferiores aos custos totais.
A área marcada indica as combinações do volume de produção lucrativas para a organização.
A área marcada indica a capacidade de produção da empresa.
A área marcada indica a diferença entre os custos fixos e variáveis.
O intervalo marcado indica as quantidades mínima e máxima ideal para a produção da empresa.
O lucro da empresa é de:
$800.
$1200.
$300.
$500.
$600.
Caso a empresa comercialize 100 unidades a R$ 500 e 200 unidades a R$ 350, então seu lucro bruto será de R$ 88.800, considerando os tributos, e o ponto de equilíbrio contábil sofrerá acréscimo de 36,46%.



