







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao avaliar um gráfico de análise CVL, pode-se apurar o ponto máximo de lucro que não necessariamente será o ponto máximo de volume vendido.
Considere que a receita de vendas de uma empresa foi de R$ 500.000,00 e que seus custos foram os seguintes:
• custos variáveis dos produtos vendidos: R$ 140.000,00;
• custos variáveis de administração e vendas: R$ 40.000,00;
• custos fixos de produção: R$ 70.000,00;
• custos fixos de administração e vendas: R$ 115.000,00.
Nessa situação, a margem bruta, no formato tradicional da demonstração do resultado, é de R$ 135.000,00.
O ponto de equilíbrio, em unidades monetárias, é de:
$800.
$0,40.
$1600.
$0,80.
$600.
Mediante o gráfico da relação CVL, pode-se determinar o ponto de equilíbrio contábil da empresa. Além do ponto de equilíbrio, há a possibilidade de determinar o ponto de lucro esperado, desde que as variáveis obedeçam a situações lineares.
ponto de equilíbrio, em quantidade, é de:
0,40 unidades.
20 unidades.
30 unidades.
0,80 unidades.
40 unidades.
Ao elaborar o gráfico da análise CVL, poderá existir mais de um ponto de interseção entre a receita e o custo total. A existência de diversos pontos de interseção está diretamente vinculada à adoção, ou não, do intervalo de significância.
O intervalo de significância constitui uma limitação do modelo de análise CVL. Essa limitação não prejudica as decisões de curto prazo, que merecem atenção por parte do usuário da informação.
Caso a empresa venda 500 unidades a R$ 520 e 300 unidades a R$ 480, então o lucro obtido, considerando tributos, corresponderá a R$ 191.520.
Nas condições dos dados fornecidos, o percentual de margem de segurança é:
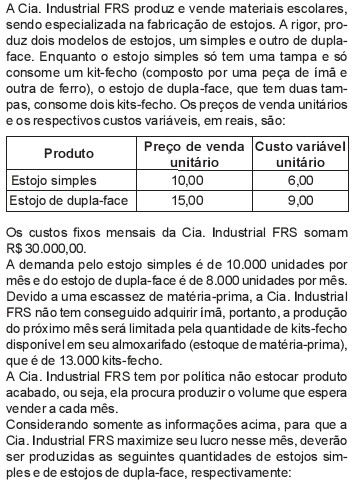
zero; 6.500
4.666; 4.667
10.000; 1.500
10.000; 3.000
13.000; zero
A empresa Corta Custos ao longo do ano apurou os dados listados a seguir (ton = tonelada). Com base nesses dados, o resultado da empresa é:
vendas no ano 1.000/ton
custos fixos de produção $ 150.000
custos variáveis de produção $ 125/ton
despesas fixas $ 42.000
despesas variáveis
impostos $ 10/ton
taxas $ 5/ton
propaganda $ 2/ton
preço de venda
$ 26.000
$ 28.000
$ 30.000
$ 32.000
$ 34.000
No caso de existir um gráfico com dois pontos de interseção entre a receita e os custos, o valor da área entre os dois pontos contemplará o ponto em que a empresa obtém o lucro máximo.
No estudo da relação CVL (custo versus volume versus lucro), verifica-se que cada alteração realizada provoca deslocamento no ponto de equilíbrio. Entretanto, a amplitude do impacto sobre os custos e as despesas variáveis depende, diretamente, do grau de alteração processada na margem de contribuição unitária.
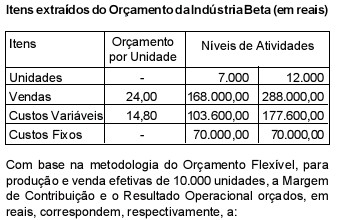
92.000,00 e 22.000,00
148.000,00 e 22.000,00
148.000,00 e 92.000,00
92.000,00 e 70.000,00
148.000,00 e 70.000,00
O acréscimo nos custos variáveis, na ordem de 12%, proporcionará um acréscimo de 10% na quantidade a ser produzida/vendida para obtenção do ponto de equilíbrio.
As despesas variáveis integram o cálculo da margem de contribuição, conceito fundamental na utilização de custos para subsidiar o processo decisório, porém não são agregadas ao produto para fins de avaliação dos estoques, a menos que a empresa utilize o custeio variável.
Operando no nível de 7.000 unidades, a empresa obteria uma margem de contribuição igual aos custos operacionais fixos.



