







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No ponto de equilíbrio, a receita é maior que o custo fixo ou igual ao custo variável.
A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e despesas totais. Sob a ótica contábil, o ponto de equilíbrio corresponde a certo nível de atividade em que o lucro é igual à taxa de retorno arbitrada sobre o capital investido
Nos dois tipos de custeio, variável ou por absorção, o resultado será sempre igual ao ponto de equilíbrio calculado em função das relações entre o custo e o volume.
Na hipótese de os custos e despesas fixos corresponderem a R$ 3.000,00 e o lucro desejado, a R$ 2.000,00, o ponto de equilíbrio será alcançado com R$ 1.500,00.
Ao considerar os tributos na análise CVL, o gestor poderá estimar a quantidade a ser produzida para obtenção de lucro após o imposto de renda e contribuição social, além de estimar os tributos sobre a receita.
Empresas com maior margem de contribuição unitária, ainda que seu faturamento esteja na faixa de prejuízo, tendem a correr menos risco e a ser mais resistentes no mercado, vencendo, portanto, suas concorrentes.
Os custos fixos de uma empresa equivalem a R$ 400.000,00 para uma produção mensal de 1.000 unidades, sendo que essa empresa tem capacidade de produção de 1.200 unidades. O custo variável é de R$ 300.000,00, e a Receita de Venda por produto, R$ 500,00. A quantidade de peças e o valor da receita para alcançar o ponto de equilíbrio, respectivamente, são:
1.600 peças e R$ 800.000,00
1.600 peças e R$ 1.000.000,00
1.800 peças e R$ 900.000,00
2.000 peças e R$ 800.000,00
2.000 peças e R$ 1.000.000,00
Margem de contribuição representa a diferença entre a receita e o custo variável de cada produto.
Na estrutura de custos apresentada, ao estabelecer um lucro esperado de R$ 50.000,00, a empresa terá de comercializar menos de 3% de sua capacidade produtiva total.
No ponto de equilíbrio, o lucro operacional é inexistente.
Ao utilizar a análise CVL, a empresa consegue obter o ponto de equilíbrio econômico. Isso proporcionará informações para o orçamento de vendas, que será capaz de prever, com acurácia, a quantidade a ser produzida/vendida em determinado período.
Um acréscimo de 40% na receita de vendas provocará um acréscimo de 60% no lucro bruto.
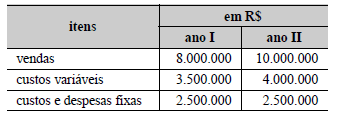
Com base nas informações gerenciais da empresa industrial Mankiw mostradas abaixo, o gerente financeiro demonstrou corretamente para a diretoria que a margem de contribuição no ano II foi de R$ 6.000.000 e o grau de alavancagem operacional, superior a 2.
O produto C é o que tem a menor margem de contribuição unitária.
Considere a seguinte estrutura de custos de uma empresa de transporte coletivo urbano
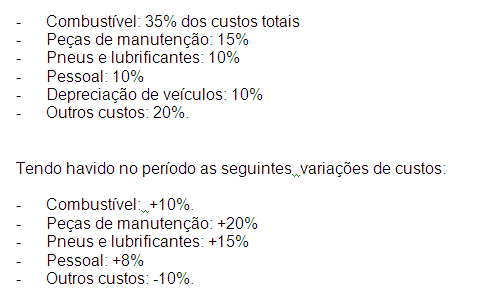
Assinale, dentre as alternativas abaixo, o percentual de reajuste a ser aplicado sobre as tarifas atuais para manter a margem de lucro obtida anteriormente:
8,80%
10,80%
43%
6,8%
Conceitualmente, o ponto de equilíbrio de determinado produto é atingido quando a margem de contribuição total dele atinge os custos fixos.



