







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Tendo em vista que o custeio variável e o ponto de equilíbrio contábil (PEC) são ferramentas importantes para os gestores tomarem decisões, considere a seguinte situação hipotética.
Lúcia é dona de uma empresa que produz e vende toalhas de banho. O ponto de equilíbrio contábil da empresa de Lúcia é de 500 unidades. Sabe-se que os custos e as despesas fixas totais são de R$ 3.000. Além disso, o custo variável unitário da toalha é de R$ 40 e a despesa variável unitária é de R$ 9.
Nessa situação hipotética, o preço de venda unitário da toalha é igual a
R$ 55.
R$ 54.
R$ 49.
R$ 46.
R$ 43.
O índice da margem de contribuição é de 30%.
Certo
Errado
Assinale o valor da margem de contribuição unitária do produto Alpha, em reais.
33,56.
35,46.
39,00.
43,99.
46,67.
Margem de contribuição é um indicador econômico-financeiro que o gestor pode utilizar para analisar se a receita gerada pelas vendas dos produtos é suficiente para proporcionar lucro. Esse indicador é importante para avaliação da viabilidade e da saúde financeira do negócio.
No enfoque técnico-conceitual da contabilidade de custos sobre a margem de contribuição, faça a análise avaliativa das anotações feitas pela indústria LF, referentes somente ao novo produto AAY, de sua linha.
Salários dos operários alocados diretamente à produção | R$ 800.000,00 |
Salários da equipe de vendedores | R$ 300.000,00 |
Comissão dos vendedores | R$ 150.000,00 |
Matéria-prima consumida | R$ 1.600.000,00 |
Gastos gerais no ambiente fabril | R$ 1.076.400,00 |
Gastos do pessoal do escritório de apoio | R$ 214.600,00 |
Preço de venda unitário | R$ 152,00 |
Produção | 80.000 |
Vendas | 75.000 |
Considerando-se as informações apresentadas pela indústria LF e os procedimentos técnico-conceituais da contabilidade de custos, a margem de contribuição unitária do produto AAY, em reais, é de
116,38
118,00
120,00
122,00
132,00
Com a classificação de custos entre fixos e variáveis, o custo variável total aumenta com a produção, e o fixo total se mantém estável. Por que, no cálculo do custo unitário, o comportamento do custo total unitário decresce?
O custo fixo unitário decresce.
O custo variável unitário decresce.
Os custos variável e fixo unitários decrescem.
O custo total unitário independe dos custos variável e fixo unitários.
O custo fixo decresce, e o variável cresce.
No exercício de 2020, a margem líquida da Sagitários A Ltda foi superior a 15%.
Certo
Errado
A empresa Tudo Certo apresentou as seguintes informações referentes ao ano de 2021:
Quantidade produzida e vendida = 5.000 unidades; Preço de venda total = R$ 60.000,00; Custos variáveis totais = R$ 30.000,00; Despesa variável unitária = R$ 2,00; Custo fixo anual = R$ 5.000,00; Despesas fixas anuais = R$ 2.000,00.
Com base nos dados apresentados, a margem de contribuição unitária é de:
R$ 4,00.
R$ 3,00.
R$ 2,60.
R$ 6,00.
R$ 10,00.
No levantamento dos custos dos produtos unitários da Cia Moderna S/A obtiveram-se os seguintes números, em reais:
Modelos | 1)Matéria-prima | 2)Mão-de-obra direta | 3)Custos indiretos de fabricação variáveis | 4)Custos indiretos de fabricação fixos | 5)Soma de todos os custos (1+2+3+4) | 6) Preço de Venda unitário | Volume de vendas |
A | 20,00 | 40,00 | 15,00 | 10,00 | 85,00 | 100,00 | 20.000 U |
B | 25,00 | 45,00 | 20,00 | 12,00 | 102,00 | 114,00 | 18.000 U |
C | 30,00 | 40,00 | 25,00 | 15,00 | 110,00 | 128,00 | 16.000 U |
D | 40,00 | 30,00 | 30,00 | 18,00 | 118,00 | 135,00 | 10.000 U |
Fonte: IFSP, 2022.
Considerando-se o critério de margem de contribuição unitária, o produto que apresenta a maior margem de contribuição é o modelo:
A
B
C
D
Considerando que no último mês foram realizados 50 atendimentos, o custo unitário por atendimento de engenharia neste mês totalizou, em R$:
200,00.
275,00.
325,00.
1.300,00.
1.625,00.
Uma entidade fabricava e vendia canetas. Cada caneta era vendida por R$20,00. Os custos variáveis para a fabricação da caneta eram de R$5,00. Além disso, a entidade pagava comissão de 10% sobre o preço quando a caneta era vendida.
Em janeiro de X0, a entidade fabricou 1.000 canetas, apresentando custos fixos de R$8.000.
Assinale a alternativa que indique corretamente a margem de contribuição unitária da caneta.
R$7,00
R$13,00
R$15,00
R$18,00
A margem de contribuição representa uma importante ferramenta da contabilidade de custos para o processo decisório. De acordo com os dados a seguir, da produção e comercialização dos produtos Rabeta e Canoa, as margens de contribuição de cada produto são, respectivamente,
Dados:
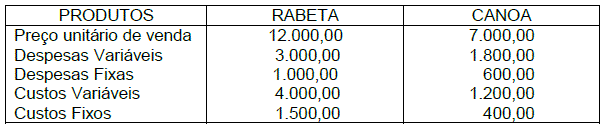
O índice da margem de contribuição da empresa é superior a 50%.
Uma indústria produz e vende apenas dois tipos de produtos, sendo um para exportação e outro para o mercado interno, os quais apresentam contribuição unitária de R$ 22,50 e R$ 18,00, respectivamente. Durante um determinado mês, os custos fixos foram de R$ 1.620.000,00, que foram rateados pela margem de contribuição total de cada produto.
Nesse mesmo mês, a indústria vendeu seus produtos conjuntamente, nas quantidades a seguir.
Produto para Exportação | 72.000 unidades |
Produto para Mercado Interno | 90.000 unidades |
Partindo-se dos dados informados, assinale a alternativa que apresenta, corretamente, o ponto de equilíbrio de cada produto.
Produto para Exportação | 18.000 unidades |
Produto para Mercado Interno | 22.500 unidades |
Total | 40.500 unidades |
Produto para Exportação | 20.000 unidades |
Produto para Mercado Interno | 20.000 unidades |
Total | 40.000 unidades |
Produto para Exportação | 22.500 unidades |
Produto para Mercado Interno | 18.000 unidades |
Total | 40.500 unidades |
Produto para Exportação | 36.000 unidades |
Produto para Mercado Interno | 45.000 unidades |
Total | 81.000 unidades |
Produto para Exportação | 40.000 unidades |
Produto para Mercado Interno | 40.000 unidades |
Total | 80.000 unidades |
Uma sociedade empresária apresentou os seguintes dados:
Vendas R$375.000,00
Custo Variável R$200.000,00
Despesas Variáveis R$45.000,00
Custos Fixos Totais R$100.000,00
Com base nesses dados, a Margem de Contribuição Total é:
R$30.000,00.
R$130.000,00.
R$175.000,00.
R$230.000,00.
Após uma série de estudos efetuados sobre o comportamento dos custos fixos e variáveis de uma empresa de móveis, chegou-se à conclusão de que a equação que melhor representava as relações de custo-volume-lucro de sua linha de produção de cadeiras era a seguinte: L = 4q – 6.000, onde L é o lucro contábil, e q é a quantidade total de móveis vendida/produzida. Sendo assim, o coeficiente 4 nessa equação representa
a margem de contribuição por unidade
o preço unitário
o ponto de equilíbrio
os custos fixos por unidade
os custos variáveis estimados
Assinale a opção correta com relação à análise custo versus volume lucro aplicada a empresas industriais.
A capacidade produtiva de uma empresa proporciona a quantidade máxima de produção de seus bens. Caso a empresa iguale a capacidade máxima de produção com a quantidade vendida, há a maximização do lucro, que corresponde ao valor máximo de lucro que a empresa poderá obter, independentemente de suas políticas de venda.
A receita e os custos variáveis podem apresentar uma função matemática linear ou uma função matemática não-linear.
Os custos variáveis não influenciam diretamente a margem de contribuição unitária, mas a margem de contribuição total ou plena.
O crescimento dos custos variáveis proporcionará um acréscimo na quantidade a ser produzida/vendida para manter o ponto de equilíbrio, desde que as demais variáveis permaneçam com seus valores imutáveis.
Os custos fixos são alocados aos produtos de maneira proporcional; assim, o custo de cada produto será menor em função da capacidade produtiva da empresa. Independentemente da venda das mercadorias/produtos, a indústria apropriará os custos fixos ao valor de seu estoque de mercadorias disponíveis para revenda. Portanto, quanto maior for o custo fixo, menor será a necessidade de produção para a redução do custo fixo por unidade produzida.



