







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as asserções a seguir e a relação proposta entre elas.
I . O gasto com a contratação de seguro predial de uma unidade fabril, na qual três diferentes produtos são produzidos, representa um custo fixo e indireto
PORQUE
II . o valor do gasto não varia em função do volume produzido, e sua absorção pelos três diferentes produtos requer a adoção de um critério de rateio.
Sobre essas asserções, é correto afirmar que
a primeira é uma afirmativa verdadeira, e a segunda, falsa.
a primeira é uma afirmativa falsa, e a segunda, verdadeira.
as duas são verdadeiras, mas não estabelecem relação entre si.
as duas são verdadeiras, e a segunda é uma justificativa correta da primeira.
Uma indústria metalúrgica apresentou a seguinte estrutura de custos fixos para o mês de janeiro de 2018:
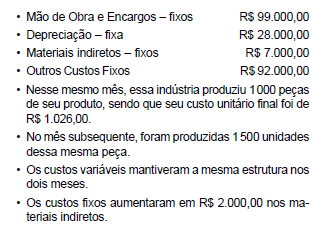
Baseado nessas premissas, é correto afirmar:
Uma determinada empresa fabrica um produto com a seguinte estrutura de custo indireto padrão para um volume de 1.000 unidades:
Padrão Custo Indireto de Fabricação Variável Unitário: $1 O Padrão Custo Indireto Fixo: $ 1 O.GOO/período.
Considerando que em determinado período os Custos Indiretos de Fabricação reais tenham sido de $18.000 para uma produção de 800 unidades, a variação do Custo Indireto de Fabricação Unitário real, em relação ao padrão, atribuível à redução do volume de produção no período é de:
$1 por unidade.
$2,5 por unidade.
$3,5 por unidade.
$4 por unidade.
$5 por unidade.
Leia as afirmativas a seguir:
I. Os custos variáveis são aqueles que se alteram com as quantidades de serviços produzidos, ou seja, são os custos de produção. O custo variável é o valor gasto diretamente com os serviços que a entidade produz.
II. O processo de definição de objetivos, atividades e recursos não faz parte da função de planejamento da administração pública.
III. Estoque é toda e qualquer porção armazenada de material, com valor econômico para a organização, que é reservada para emprego em momento futuro, quando se mostrar necessária às atividades organizacionais.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Baseado nessas premissas, é correto afirmar:
O custo unitário total do brinquedo A reduziu, entre os meses de março e abril, em R$ 68,00.
Os custos unitários fixos montam a R$ 406,00 e R$ 500,00, nos meses de março e abril, respectivamente.
O valor das despesas administrativas deverá ser rateado proporcionalmente entre os demais custos.
Os custos fixos montam, nos dois meses, o valor de R$ 309.000,00.
No mês de abril, ocorreu uma variação aumentativa nos custos totais na ordem de R$ 92,00.
A sociedade empresária A&B Ltda. adota o sistema de custeio por absorção para determinação do custo de fabricação de seus produtos. Ao longo do ano de 2018, produziu 1.000 unidades do produto A e 3.000 unidades do produto B, tendo incorrido nos seguintes gastos no mesmo período:
• Salários e encargos sociais dos supervisores, responsáveis por todas as linhas de produção: R$ 150.000,00.
• Salários e encargos sociais dos funcionários alocados na produção do produto A: R$ 250.000,00.
• Salários e encargos sociais dos funcionários alocados na produção do produto B: R$ 300.000,00.
• Aluguel de escritório onde são realizadas as atividades administrativas da empresa: R$ 5.000,00.
• Aluguel do galpão onde são realizadas as atividade industriais da empresa: R$ 30.000,00.
• Gasto com matérias-primas utilizadas na produção do produto A: R$ 140.000,00.
• Gasto com matérias-primas utilizadas na produção do produto B: R$ 120.000,00.
• Tributos incidentes sobre as vendas: R$ 200.000,00.
• Frete para entrega dos produtos: R$ 40.000,00.
Sabendo que o rateio dos custos indiretos de produção é feito com base no número de unidades produzidas de cada produto, é correto afirmar que, no ano de 2018, o custo unitário de fabricação dos produtos A e B correspondeu, respectivamente, a
Em determinada indústria, o ponto de equilíbrio (PE) é atingido quando a quantidade produzida é igual a 50 unidades. O preço de venda de cada unidade é R$ 500,00, e o custo variável unitário (CVu) é R$ 200,00. Com base apenas nessas informações, quando são produzidas 60 unidades, o custo fixo (CF) é igual a
Denomina-se custos todos os gastos realizados no processo de produção. Há várias classificações e nomenclatura de custos. Sobre elas, assinale a alternativa correta.
Custo de produção do período é a soma dos custos incorridos dentro da fábrica, fora do período.
Custos indiretos são custos apropriados diretamente aos produtos, apenas devem possuir uma medida de consumo.
Custos fixos são custos incorporados ao produto e seu consumo é baseado e se varia conforme a quantidade de produtos produzidos.
Custos de transformação é a soma de todos os custos de produção, exceto os custos relativos a matéria-prima e empregados sem nenhuma modificação da empresa.
Segundo o método de custeio com base em atividade (ABC), o custo indireto apropriado para as calças, nesse caso hipotético, é de:
R$ 10.000.
R$ 15.000.
R$ 25.000.
R$ 30.000.
R$ 35.000.
Com base nessa situação hipotética, é correto afirmar que o total de custos fixos do produto é de
R$ 70.000.
R$ 80.000.
R$ 90.000.
R$ 100.000.
R$ 110.000.
Uma indústria de eletrônicos necessita calcular determinados custos de seus produtos que foram fabricados num determinado mês, como segue:
• Os produtos produzidos pela empresa estão divididos e denominados como Sol, Lua, Saturno e Júpiter.
• A Mão de Obra Direta – MOD no mês aplicada nos produtos corresponde a:
o Produto Sol – R$ 20,00
o Produto Lua – R$ 35,00
o Produto Saturno – R$ 43,00
o Produto Júpiter – R$ 52,00
• O Material Direto – MD no mesmo mês corresponde a:
o Produto Sol – R$ 33,00
o Produto Lua – R$ 51,00
o Produto Saturno – R$ 68,00
o Produto Júpiter – R$ 71,00
• Os Gastos Gerais de Fabricação – GGF, também nesse mesmo mês, para produzir os quatro produtos, correspondem a R$ 3.230,00, sendo que o seu rateio entre os produtos é realizado na proporcionalidade da MOD.
• Foram produzidos no mês as seguintes unidades:
o Produto Sol – 100
o Produto Lua – 200
o Produto Saturno – 300
o Produto Júpiter – 200
Com base nas informações, assinale a alternativa que contém o custo total e unitário, em Reais, dos produtos Lua e Júpiter, respectivamente.
17.900,00 e 89,50 – 25.640,00 e 128,20.
5.500,00 e 55,00 – 34.590,00 e 115,30.
17.900,00 e 115,30 – 25.640,00 e 89,50.
34.590,00 e 115,30 – 17.900,00 e 89,50.
25.650,00 e 128,20 – 5.500,00 e 55,00.
Suponha que uma empresa produz dois produtos “A” e “B” aos quais já tenha sido alocados os seguintes custos diretos: “A” – $100.000 e “B” – $250.000.
Os Custos Indiretos de Fabricação (CIF) a serem alocados aos produtos são os seguintes:
- Depreciação de equipamentos $ 50.000
- Manutenção de equipamentos $ 35.000
- Energia Elétrica $ 25.000
- Supervisão da Fábrica $ 15.000
- Outros CIF $ 5.000
OBS.: Fazer o rateio baseado nas horas/máquinas trabalhadas.
Produto “A” consumiu - 400 h/máquinas
Produto “B” consumiu - 600 h/máquinas
Após apurado o Custo Total dos Produtos “A” e “B”, temos respectivamente os seguintes valores:
152.000,00 e 130.000,00
152.000,00 e 250.000,00
152.000,00 e 328.000,00
152.000,00 e 350.000,00
328.000,00 e 152.000,00
Sobre as diferenças entre o Custeio Variável e o Custeio por Absorção, assinale a opção correta.
No Custeio Variável o valor do custo fixo por unidade depende do volume de produção, de modo que, aumentando-se o volume, tem-se um custo fixo por unidade maior.
No Custeio por Absorção só são alocados aos produtos os custos diretos, sendo os custos indiretos considerados como despesa do exercício e lançados diretamente no Resultado.
Do ponto de vista gerencial, o Custeio Variável tem condições de propiciar informações vitais à empresa de maneira mais rápida que o Custeio por Absorção.
A diferença de valores de resultado apurados pelo Custeio Variável e o Custeio por Absorção está relacionada ao montante dos custos diretos apropriados ao estoque.
o Custeio por Absorção fere os Princípios Contábeis da Competência e Confrontação e, por essa razão, não é aceito pelo Pronunciamento Técnico CPC 16 para valoração dos estoques.
Em uma fábrica de camisas, respectivamente o tecido consumido na produção, a depreciação contábil da máquina de fábrica e o aluguel do prédio da fábrica, são classificados como:
Custo direto e variável; despesa; custo direto invariável.
Custo direto e invariável; custo indireto e fixo; despesa.
Custo direto e variável; custo indireto e fixo; custo indireto e fixo.
Investimento; perda; custo indireto e fixo.
O presidente da empresa Produz Capas de Chuva Ltda. deseja conhecer o comportamento dos custos de sua empresa. Para tanto, ele obteve os valores dos gastos fabris totais de produção da empresa em dois níveis mensais diferentes de produção: (i) no mês em que nenhuma unidade do seu produto foi fabricada, o gasto total incorrido na fábrica da empresa foi de R$ 116 mil; (ii) no mês em que 35.000 unidades do seu produto foram fabricadas, o gasto total incorrido na fábrica da empresa foi de R$ 212 mil. Considera-se que os custos variáveis da empresa apresentam uma correlação perfeitamente positiva e linear com o nível de produção mensal. Para calcular o custo total da empresa, pode-se empregar a seguinte fórmula:
CT = CVu × q + CF
Onde:
CT = Custo Total;
CVu = Custo Variável unitário;
q = quantidade produzida; e,
CF = Custo Fixo.
É necessário desconsiderar aspectos referentes a intervalo relevante. Com base apenas nessas informações, é INCORRETO afirmar que:
O custo fixo da empresa é de R$ 116.000,00.
O custo variável unitário da empresa é superior a R$ 6,00.
Caso a empresa produzisse 30.000 unidades do seu produto, seu custo total seria inferior a R$ 200.000,00.
Caso a empresa produzisse 32.000 unidades do seu produto, seu custo total seria superior a R$ 200.000,00.
Uma empresa possui um produto cujo Preço de Venda Unitário é de R$ 920,00 e a Margem de Contribuição Unitária é de R$ 276,00. Com base nesses dados, é correto afirmar que
o Custo Fixo Unitário é de R$ 644,00.
o Custo Variável Unitário é de R$ 644,00.
o Lucro Unitário é de R$ 644,00.
o Retorno Sobre o Investimento é de R$ 644,00.
a Margem de Contribuição Total é de R$ 644,00.
Sempre que ocorrer um gasto e o mesmo NÃO puder ser identificado facilmente em relação a cada produto, esse gasto será:
custo Direto de Fabricação.
custo Indireto de Fabricação.
investimento.
ativo.
despesa.
Com base nas informações obtidas da contabilidade de custos, assinale a alternativa que contém o valor total dos custos variáveis em março de 2018.
R$ 280.000,00
R$ 296.000,00
R$ 300.000,00
R$ 306.000,00
R$ 310.000,00
A indústria Brasil S/A produz diversos tipos de produtos por encomenda, entre eles, o produto X. Ao realizarmos uma operação de venda deste produto, um item que será classificado como custo fixo no período é o valor:
Da aquisição de máquina com vida útil econômica estimada em 05 anos.
Do seguro mensal do prédio onde funciona a indústria.
Do lote de embalagens deteriorado em decorrência de uma enchente sofrida pela indústria.
Da matéria-prima consumida na produção do produto x.
Da comissão sobre vendas pagas ao vendedor.
Os custos de uma empresa resultam da combinação de diversos fatores, entre eles: a capacitação tecnológica e produtiva no que diz respeito a processos, produtos e gestão; o nível de atualização da estrutura operacional e gerencial; e a qualificação da mão de obra. Os custos precisam ser classificados para atender às diversas finalidades para as quais são apurados. Sobre a classificação dos custos, é INCORRETO afirmar:
Para classificação dos custos, duas questões são fundamentais: quanto aos produtos fabricados - para que se apropriem os custos aos produtos, eles são classificados em custos fixos e variáveis; e quanto ao comportamento em diferentes volumes de produção - para que os custos de diferentes volumes de produção sejam determinados, eles são classificados em diretos e indiretos.
Custo direto, a apropriação de um custo ao produto se dá pelo que esse produto consumiu de fato, no caso da matéria-prima, pela quantidade efetivamente consumida, e no caso da mão de obra direta, pela qualidade de horas de trabalho.
Custo indireto, a apropriação de um custo ao produto ocorre por rateio, que faz essa apropriação seja descaracterizada como direta.
Custos fixos são aqueles que decorrem da manutenção da estrutura produtiva da empresa, independendo da quantidade que venha a ser fabricada dentro do limite da capacidade instalada.
Custos variáveis são aqueles que aumentam ou diminuem conforme o volume de produção.



