





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

há grandes custos fixos discricionários;
as metas ou objetivos são mais claros;
as relações entre insumos e produtos não existem;
a propriedade é quase sempre bem definida;
há menor papel da política e maior papel do mercado.
Na situação considerada, caso a empresa aumente o volume mensal produzido, o custo fixo unitário tenderá a aumentar.
Uma empresa industrial produziu e vendeu, no exercício de 19x1 , 100.000 unidades do seu único produto, ao preço unitário de R$ 25. O custo variável unitário foi de R$ 15 e o lucro operacional obtido no período correspondeu a 15% do volume de vendas. De acordo com os dados informados, o valor dos custos fixos dessa empresa industrial, contabilizados no período, foi de:
R$ 1.000.000
R$ 625.000
R$ 375.000
R$ 250.000
A energia elétrica consumida pelos pontos de luz da fábrica normalmente é considerada como um custo direto.
O custo fixo mensal pode ser visto como um custo de capacidade e os custos variáveis podem compreender matéria prima e mão-de-obra.
É impossível aplicar uma alavancagem operacional em uma empresa que tenha custos fixos ou despesas fixas em sua estrutura de resultados.
Utilizar melhor a capacidade instalada ou reduzir a ociosidade significa reduzir o custo fixo por produto (unitário).
O Departamento de Produção da Cia. Industrial, em um determinado período, identificou os seguintes dados:
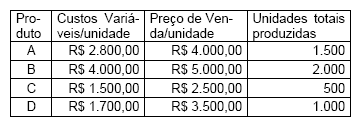
Levando em conta que a empresa produz e vende, integralmente, a sua produção, que no período incorreu em custos fixos no valor de R$ 1.000.000,00 e que sobre o preço de venda não há incidência de tributação, pode-se afirmar que:

utilizando como rateio dos custos fixos as unidades produzidas, o produto "A" será o que apresentará o menor lucro unitário em relação aos demais produtos.
se a empresa rateia seus custos fixos, tomando como base as unidades produzidas, o lucro unitário obtido com o produto "B" terá o mesmo valor do lucro unitário do produto "C".
independente do critério de rateio utilizado o produto "B" terá o maior lucro unitário em função de ter o maior preço unitário de venda e a maior produção.
o produto "C" é o que gera o menor lucro unitário tendo em vista possuir a menor produção e o preço de venda unitário mais baixo em relação aos demais produtos.
o lucro unitário de "C" será maior que o obtido pelo produto "D" se o critério utilizado para o rateio dos custos fixos do período for o total dos custos variáveis.
Caso os custos fixos não possam ser aproveitados em outra atividade da empresa, o menor preço para terceirizar essa atividade seria de R$ 1,74 por unidade.
Considerando que os custos fixos serão reaproveitados em outra atividade produtiva da empresa, a seção de pintura pode ser terceirizada, desde que não pague mais que R$ 1,50 por unidade para terceiros.

