







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os custos de produção no curto prazo: Custo Fixo Médio (CFM), Custo Variável Médio (CVM), Custo Médio (CM) e Custo Marginal (CMg). Dado o comportamento de suas respectivas curvas, é correto afirmar que a curva de:
CFM é uma reta
CMg cruza a curva de CVM em seu ponto de mínimo
CMg se iguala à curva de CM no ponto em que a primeira é decrescente
CFM é crescente à medida em que aumenta a quantidade produzida
CF é convexa
Em uma determinada indústria, foram obtidas as seguintes informações contábeis em determinado mês:
custo variável unitário: R$ 100, 00
custos + despesas fixos totais: R$ 1.000, 00
preço de venda unitário: R$ 200, 00
quantidade vendida no mês: 17 unidades
Com base nos dados acima, calcule a Margem de Segurança, e assinale a opção correta.
37,18%
38, 18%
41,18%
43,18%
45,18%
Existem diversos métodos de custeio que podem ser utilizados tanto pelas organizações industriais quanto pelas comerciais e prestadoras de serviços, sejam elas, com ou sem fins lucrativos. Esses métodos são utilizados para determinar o valor dos objetos de custeio; reduzir custos; melhorar os processos; eliminar desperdícios; decidir entre produzir ou terceirizar; eliminar, criar e aumentar ou diminuir a linha de produção de certos produtos. Dentre os métodos de custeio existentes, destacamos o custeio variável estruturado para atender à administração no que tange a tomada de decisão. Sobre esse método de custeio, analise as assertivas e assinale a alternativa que aponta as corretas.
I. Um dos principais problemas desse método está relacionado aos rateios dos custos diretos e indiretos (sejam eles fixos ou variáveis) aos produtos fabricados em determinado período cujos critérios podem ser considerados subjetivos e arbitrários.
II. Os custos fixos são considerados como custos do período em vez de serem apropriados aos produtos.
III. Além de ser de grande valia para a tomada de decisão, esse método atende às disposições legais quanto à apuração de resultados e à avaliação patrimonial.
IV. Esse método auxilia na decisão de produzir ou comprar um item.
V. Um dos problemas desse método reside no fato de que ele não permite determinar o nível mínimo de atividades para que o negócio passe a ser rentável.
VI. Permite identificar os produtos que contribuem mais para a lucratividade da empresa.
Apenas I, II e III.
Apenas II, III e VI.
Apenas I, III e IV.
Apenas II, IV e VI.
Apenas III, IV e V.
Uma indústria fabrica dois produtos. Em um determinado mês, o departamento de produção envia para a contabilidade os seguintes dados da produção:

Sabendo-se que a indústria distribui seus custos indiretos de fabricação de acordo com as unidades produzidas, os custos unitários dos produtos X e Z são, respectivamente:
R$24,00 e R$42,00.
R$20,67 e R$48,67.
R$21,00 e R$48,00.
R$21,50 e R$47,00.
O departamento de contabilidade do grupo Sustentação S.A. presta serviços para duas divisões do grupo, com a seguinte alocação de tempo:
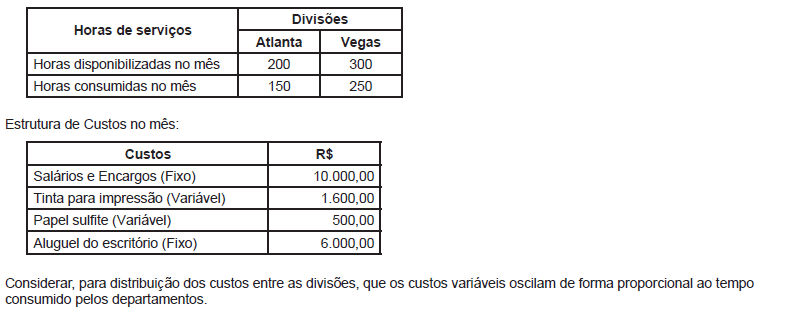
Com base nos dados, pode-se afi rmar que a divisão:
Custo representa o gasto necessário à produção de bens e serviços. De acordo com a classificação dos custos em relação ao volume, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Custo indireto é aquele que mantém relação direta com o volume de produção, crescendo à medida que o volume de atividades aumenta.
( ) Custo direto é aquele que está diretamente relacionado com o bem ou serviço e pode ser apropriado aos produtos sem rateio.
( ) Custo variável é aquele que só pode ser apropriado aos produtos por meio de rateios, por não estar diretamente relacionado ao bem ou serviço.
( ) Custo fixo é aquele que em determinado período de tempo não sofre variações, devido às alterações no volume de produção.
A sequência está correta em
Suponha que um fabricante de lubrificantes tenha os seguintes custos e expectativas de vendas:
Custo variável por litro = R$ 1,30
Custos fixos = R$ 3.000.000,00
Venda esperada, em litros = 5.000.000
Se esse fabricante desejasse realizar um markup de 27% sobre as vendas, seu preço de markup, em reais, seria:
1,65
1,90
2,28
2,60
2,97
Suponha que determinada empresa adota o seguinte padrão de material direto para a produção de 500 pares de sapato: 50 metros quadrados de couro, ao custo de R$ 10,00/metro quadrado. Ao final de sua produção, constata que utilizou 47 metros quadrados de couro, ao custo de R$ 12,00/metro quadrado. Assinale a opção que apresenta, respectivamente, as variações de quantidade e de prego de materiais diretos observados.
R$ 30,00 desfavorável e R$ 100,00 favorável.
R$ 30,00 favorável e R$ 100,00 desfavorável.
R$ 30,00 favorável e R$ 100,00 favorável.
R$ 100,00 favorável e R$ 30,00 desfavorável.
R$ 100,00 desfavorável e R$ 30,00 favorável.
Existe uma metodologia de custeio que reafirma todos os lançamentos de custos indiretos na razão geral e nas razões auxiliares, usando taxas reais de custos e não as taxas orçadas de custos. A afirmação refere-se à(ao):
abordagem de dar baixa no custo dos produtos vendidos.
método de controle do produto em processamento.
método dos grupos múltiplos de custos indiretos.
abordagem da taxa de alocação ajustada.
método de rateio real.
Com relação às assertivas a seguir, pode-se afirmar que:
I. O valor do aluguel da unidade fabril é um custo fixo por ser o mesmo, independente da quantidade de turnos que a empresa trabalhe.
II. No processo de apropriação da mão de obra em empresas de serviços, os custos pertinentes aos consultores devem ser apropriados ao resultado, na medida em que os consultores registram as horas trabalhadas nos projetos.
III. Os gastos efetuados com aluguel de gerador de energia, para suprir a falta de energia, é uma despesa variável, por ocorrer somente no período de seca no ano.
Sobre a classificação dos custos, é correto afirmar:
O custo de oportunidade é a mudança no custo total de produção advinda da redução em uma unidade da quantidade produzida.
O custo de oportunidade é o benefício que se deixa de receber quando se opta por determinado investimento em detrimento de outro, sendo os benefícios das alternativas rejeitadas o custo oportunidade da alternativa escolhida.
O custo marginal é a mudança no custo total de produção advinda da variação em uma unidade da quantidade produzida, e o custo marginal fixo é a mudança no custo fixo advinda da variação em uma unidade da quantidade produzida.
Para o caso de uma firma que produz um único bem, o custo total médio é a razão entre o custo variável de produção e a quantidade produzida deste único bem.
O custo médio é a mudança no custo total de produção advinda da variação em uma unidade da quantidade produzida.
A empresa Fábrica dos Sonhos produz quatro produtos, A, B, C e D, cujas informações referentes a cada um deles estão apresentadas a seguir:
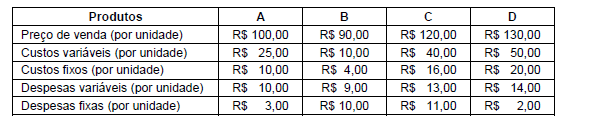
Os custos e despesas fixos são comuns aos quatro tipos de produtos, sendo os custos fixos alocados com base nos custos variáveis de cada produto e as despesas fixas alocadas em função da área utilizada para estocar cada produto. A empresa tem recursos orçamentários para investir em propaganda de apenas dois produtos. Supondo que o objetivo seja a maximização do lucro da empresa Fábrica dos Sonhos, os produtos que deverão ter sua venda incentivada são:



