







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma Sociedade Industrial produz os produtos A, B e C. No mês de agosto de 2012, apresentou os seguintes custos e despesas:
Mão de Obra Indireta R$200.000,00
Mão de Obra Direta R$350.000,00
Depreciação de máquinas utilizadas na produção dos R$220.000,00
produtos A, B e C
Depreciação de móveis do setor de vendas R$120.000,00
Aluguel do departamento de vendas R$100.000,00
Embalagem utilizada na produção R$100.000,00
Comissão dos vendedores R$200.000,00
Remuneração dos vendedores R$100.000,00
Matéria-prima direta consumida R$700.000,00
Gastos gerais de fabricação comuns aos três produtos R$280.000,00
Impostos sobre as vendas R$600.000,00
Com base nos gastos informados, os custos indiretos no período foram:
R$420.000,00.
R$480.000,00.
R$700.000,00.
R$800.000,00.
Uma sociedade industrial tem custos diretos com salários de funcionários no montante de R$22,00 por hora. Os encargos sociais totais representam 35% de cada hora trabalhada.
Produtos Número de Peças Produzidas Tempo Total
A 240 136 horas
B 900 237 horas
C 392 176 horas
Os custos da mão de obra direta de cada produto são, respectivamente:
R$8,10; R$3,77; e R$6,36.
R$12,47; R$5,79; e R$9,78.
R$16,83; R$7,82; e R$13,20.
R$29,30; R$13,61; e R$22,98.
As seguintes vacinas estão disponíveis no posto de saúde do município:
- Febre amarela = 300 doses
- BCG = 100 doses
- Hepatite B = 600 doses
Os custos comuns a todo o processo de vacinação totalizaram R$ 10.000,00. Tais custos são chamados de custos indiretos, por não ter uma identidade específica com cada item. Sob a análise do custo efetividade, a distribuição desses custos às vacinas febre amarela, BCG e Hepatite B, tomando por base a quantidade disponível representam, respectivamente, os seguintes valores:
R$ 3.000,00, R$ 1.000,00 e R$ 6.000,00.
R$ 4.000,00, R$ 2.000,00 e R$ 8.000,00.
R$ 2.000,00, R$ 1.000,00 e R$ 7.000,00.
R$ 5.000,00, R$ 2.000,00 e R$ 3.000,00.
O custo variável unitário é constante, sendo o seu valor total modificado em função do nível de atividade da empresa.
Uma indústria que fabrica três modelos de mesas apresentou, em um determinado período, os saldos de custos e despesas abaixo:
Aluguel do escritório de vendas R$38.400,00
Comissões sobre vendas R$192.000,00
Depreciação de Máquinas utilizadas na elaboração dos
produtos A, B e C R$89.600,00
ICMS sobre vendas R$384.000,00
Mão de Obra Direta R$140.800,00
Mão de Obra Indireta R$102.400,00
Material de Embalagem utilizado na Produção R$25.600,00
Matéria-prima consumida pelo produto A R$345.000,00
Gastos gerais de fabricação comuns aos três produtos R$76.800,00
Salário dos vendedores R$12.800,00
Com base nos saldos acima, assinale a opção que apresenta o valor dos custos diretos.
R$511.400,00.
R$575.400,00.
R$677.800,00.
R$780.200,00.
Analise os dados abaixo:
Aluguel e seguro da fábrica R$ 3.500,00
Mão de obra direta R$ 12.500,00
Matéria-prima consumida R$ 20.000,00
Mão de obra do supervisor da fábrica R$ 8.000,00
Mão de obra indireta R$ 6.500,00
Energia elétrica da fábrica R$ 1.800,00
Consumo de água da fábrica R$ 950,00
Identifique os custos diretos e indiretos e assinale a alternativa que corresponde ao valor total dos custos diretos.
R$ 32.500,00
R$ 53.250,00
R$ 40.500,00
R$ 41.500,00
R$ 47.000,00
A Indústria VesteBem estimou produzir e vender 400.000 camisas durante o ano, com custos variáveis projetados de R$ 5,00, e custos fixos de R$ 2,00 por unidade. O nível de produção do período foi de 360.000 camisas, com custos totais incorridos de R$ 2.700.000.
A variação do custo da Indústria VesteBem foi de:
R$ 50.000 favorável.
R$ 100.000 favorável.
R$ 180.000 favorável.
R$ 100.000 desfavorável.
R$ 180.000 desfavorável.
A identificação dos custos fixos e variáveis é um fator relevante nos processos decisórios das organizações. Nesse sentido, é preciso atentar para o fato de que, em determinada faixa de produção, os custos fixos unitários decrescem com o aumento da produção, e os custos unitários variáveis são fixos.
A indústria GAMA produz apenas um artigo o produto ALFA que é vendido ao preço unitário de R$ 126,00. Referido preço foi calculado utilizando o Mark up multiplicador (MKM) de 1,8 sobre o custo variável unitário. Os custos e despesas fixos montam a R$ 240.000,00 e a indústria GAMA espera lucrar R$ 50,00 em cada unidade vendida. Então, para atingir esse objetivo, deverá vender:
35.000 unidades
38.000 unidades
40.000 unidades
41.000 unidades
42.000 unidades
O custo de mão de obra direta não pode, de forma alguma, ser concomitantemente:
fixo e direto
fixo e indireto
variável e fixo
fixo e variável
variável e indireto
O valor do custo fixo não integra o cálculo da margem de contribuição.
Assinale a alternativa que completa adequadamente as lacunas abaixo. O custo Variável Unitário (CVu) do produto ZEV é R$ 50,00 e a Margem de Contribuição unitária (MCu) representa 0,6 CVu. Os custos e despesas fixos do período montam a R$ 129.000,00. Uma eventual elevação do Preço de Venda unitário de 10% e uma redução de 10% nos Custos Variáveis unitários, promoveria o deslocamento do ponto de equilíbrio econômico de ____________ para ____________ unidades.
3.000 - 4.300
4.300 - 3.000
4.300 - 5.000
5.000 - 3.000
5.000 - 4.800
A Base Naval do Rio de Janeiro (BNRJ) tem diversos custos industriais associados, que devem ser contabilizados de maneira que tenha o controle de todos os seus gastos. O custo que independe da quantidade produzida no período e do estoque dos materiais mantidos pela BNRJ, como o custo do aluguel de um container, é contabilizado como sendo um custo:
total.
logístico.
variável.
básico.
fixo.
A soma dos Custos Fixos é de:
R$1.500.
R$2.000.
R$3.000.
R$4.500.
R$7.500.
A depreciação de carro utilizado pelo DETRAN no patrulhamento das ruas é exemplo de custo variável.
Uma determinada indústria com custo fixo igual a zero e produção de uma unidade apresentará o custo
total por unidade ligeiramente superior ao custo variável unitário.
total por unidade igual ao custo variável unitário.
total por unidade igual a zero.
variável unitário igual ao custo fixo unitário.
fixo unitário igual ao custo variável unitário.
Associe os tipos de custos da 1a coluna às características apresentadas na 2a.
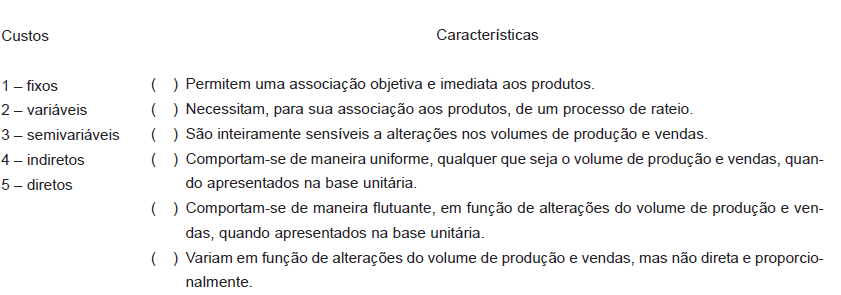
A ordem correta dos números da 2a coluna, de cima para baixo, é
1 – 5 – 2 – 2 – 3 – 2
2 – 5 – 2 – 3 – 1 – 2
4– 4 – 2 – 1 – 2 – 3
5 – 4 – 1 – 2 – 1 – 3
5 – 4 – 2 – 2 – 1 – 3
Se a indústria utilizar o custeio variável direto, em vez do custeio por absorção, o resultado nos períodos 1 e 2 será
maior e maior, respectivamente.
menor e menor, respectivamente.
igual.
maior e menor, respectivamente.
menor e maior, respectivamente.



