







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na contabilidade de custos, assinale a alternativa que apresenta uma característica correta sobre o método de custeio variável:
Atende os princípios contábeis, legais e os relatórios de auditoria.
É adotado complementarmente para a tomada de decisão.
Leva para o produto todos os custos de produção.
As informações geradas são voltadas especificamente para o público externo.
Uma empresa fabrica e vende bolas de futebol grandes e pequenas.
Os custos de fabricação são os seguintes:
As despesas são as seguintes:
Já os preços de venda são os seguintes:
Em janeiro de 2016 não havia estoque de produtos em processo e acabados.
Nesse mês a empresa fabricou 200 bolas grandes e 300 pequenas e vendeu 150 bolas grandes e 180 pequenas.
Com base nas informações acima, assinale a opção que indica, em janeiro de 2016, o lucro líquido da empresa antes dos impostos de acordo com o Método de Custeio Variável.
R$ 900,00.
R$ 5.160,00.
R$ 6.360,00.
R$ 9.360,00.
R$ 9.900,00.
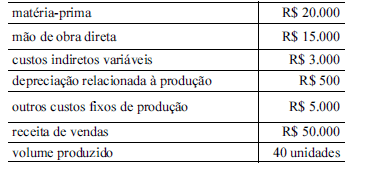
Os dados precedentes referem-se à produção de raquetes de tênis por determinada empresa, em um período específico. Toda a produção foi vendida nesse período.
Considerando as informações apresentadas, é correto afirmar que, segundo o método de custeio
Tendo em vista o (2010), correlacione respectivos conceitos e preconizado por Eliseu Martins as classificações de custos a seus a seguir, marque a opção correta.
Classificações de Custos
I - Custos Diretos
II - Custos Indiretos
III- Custos Fixos
IV - Custos Variáveis
Conceitos
( ) Não oferecem condição de uma medida objetiva e qualquer tentativa de alocação tem de ser feita de maneira estimada e, muitas vezes, arbitrária.
( ) Independem de aumentos ou diminuições no volume elaborado de produtos.
( ) Podem ser diretamente apropriados aos produtos, bastando haver uma medida de consumo.
( ) São os valores dos custos que variam de acordo com o volume de produção.
(I) (II) (III) (IV)
(II) (III) (I) (IV)
(III) (II) (IV) (I)
(IV) (II) (I) (III)
(III) (IV) (II) (I)
Leia o texto a seguir,
São valores já gastos no passado e que, mesmo que ainda não contabilizados totalmente como custos, o serão no futuro; por isso são irrelevantes para uma série de decisões, a não ser no que diz respeito a seus efeitos sobre o fluxo de caixa, principalmente por sua influência na distribuição do imposto de renda ao longo dos exercícios.
Segundo Eliseu Martins (2010), o texto acima se refere ao conceito de
Custo de Oportunidade.
Custo-Padrão.
Custos Perdidos.
Custo Real.
Custos Imputados.
Uma indústria que fabrica três modelos de mesas apresentou, em um determinado período, os saldos de gastos abaixo:
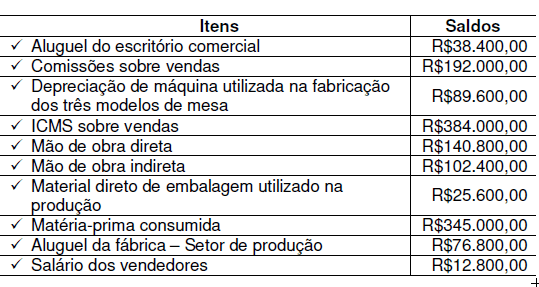
Com base nos saldos apresentados e considerando-se como objeto de custeio os produtos, o valor total dos Custos Indiretos é:
R$243.200,00.
R$268.800,00.
R$332.800,00.
R$345.600,00.
A empresa Delta de Produtos em Aço fabrica os produtos A e B. No último exercício, apresentou as seguintes informações sobre ambos.
Preço de Venda Quantidade fabricada Quantidade vendida Custos Variáveis (unitários) | Produto A 700 2.000 1.500 280 | Produto B 800 2.800 2.500 300 |
Custos Indiretos (totais) ----------------------1.550.000 | ||
Despesas (totais) ------------------------------387.500 | ||
Considerando que a empresa utiliza o Custeio por Absorção para mensuração dos custos unitários e que 40% dos custos indiretos são alocados ao produto A, o custo unitário do produto B e o Lucro Bruto da empresa auferido no período, são, respectivamente,
$ 590,00 e $ 165.000
$ 590,00 e $ 197.150
$ 632,14 e $ 419.650
$ 632,14 e $ 584.650
$ 1.222,14 e $ 616.800
De acordo com a apropriação dos Custos Diretos, qual o valor do Custo Direto atribuído ao Produto B da Cia Liberal no período X1?
R$ 115.000,00.
R$ 168.000,00.
R$ 175.000,00.
R$ 202.000,00.
R$ 212.000,00.
Para cumprir um determinado contrato, uma empresa empregou o Laboratório X, alugou um Servidor para armazenar todas as informações do projeto, o qual foi utilizado exclusivamente pelo projeto, e contratou um consultor que foi remunerado de acordo com a demanda do projeto.
Nesse contexto, custos diretos do projeto são os dispêndios com
serviços de limpeza e de manutenção do Laboratório X e com água e luz da empresa.
com insumos, matérias-primas e salários dos funcionários do setor de Gestão e Assessoramento.
taxas e impostos, água, luz e com a consultoria.
consultoria e matérias-primas para o projeto e aluguel do Servidor.
salários dos funcionários do setor de Gestão e Assessoramento, aluguel do Servidor e consultoria.
Em relação à classificação e nomenclatura de custos, considere as afirmativas a seguir e assinale a alternativa correta.
Custos Fixos e variáveis são uma classificação que leva em consideração somente o produto final.
Custos Fixos e variáveis são uma classificação que não leva em consideração o produto e sim o relacionamento entre o valor total do custo num período e o volume de produção.
Custos Diretos e Indiretos são uma classificação aplicável a custos e despesas.
Os custos variáveis são os que num período têm seu montante fixado não em função de oscilação na atividade.
Em geral, o custo variável apresenta variabilidade na quantia total e no seu valor por unidade produzida, em função de alterações no volume da produção, ao passo que o custo fixo não se altera dentro de determinados limites de produção, embora, seu valor, por unidade produzida, decresça com o aumento do volume de produção.
Certo
Errado
Em relação à classificação dos custos, assinale a afirmativa correta.
Os custos diretos podem ser identificados ao objeto de custeio com ou sem rateio.
Os custos indiretos são comuns a, no mínimo, três objetos de custeio.
Os custos variáveis são influenciados pelo nível de produção e de venda.
Os custos fixos unitários permanecem constantes independentemente do número de unidades produzidas.
Os custos híbridos ou mistos têm características tanto de custos fixos quanto de variáveis.
Considerando o exposto em Chiavenato (2014) a respeito da contabilidade de custos, faça uma relação preenchendo toda a coluna esquerda com os números da direita e depois marque a sequência correta nas alternativas abaixo. (Alguns números podem ser utilizados mais de uma vez ou não serem utilizados).
(1) Custo fixo
(2) Custo variável
( ) englobam custos de materiais diretos (materiais ou matérias-primas que são diretamente transformados em produto).
( ) estão diretamente relacionados ao volume de produção ou ao nível de atividade da organização.
( ) qualquer que seja a quantidade de produtos produzidos, tais custos permanecem inalterados.
2 – 1 – 2
1 – 1 – 1
2 – 2 – 1
1 – 2 – 2
Os custos possuem algumas classificações. Sendo assim, assinale a opção correta.
I- Cada vez que é necessário utilizar qualquer fator de rateio para a apropriação, fica o custo incluído como direto.
II- Os custos diretos podem ser diretamente apropriados aos produtos, bastando haver uma medida de consumo.
III- Custos Fixos e Variáveis correspondem a uma classificação que não leva em consideração o produto, e sim o relacionamento entre o valor total do custo num periodo e o volume de produção.
IV- Todos os custos podem ser classificados em Fixos ou Variáveis e em Diretos ou Indiretos ao mesmo tempo.
Apenas as afirmativas I e II são verdadeiras.
Apenas as afirmativas I, III e IV são verdadeiras.
Apenas as afirmativas I, II e III são verdadeiras.
Apenas as afirmativas II, III e IV são verdadeiras.
Apenas a afirmativa IV é verdadeira.
Considere uma empresa que produza um único produto e que tenha Ponto de Equilíbrio Contábil mensal de 20.000 unidades. Neste caso, se a empresa
produzir e vender 19.900 unidades, o resultado líquido do período será positivo.
tiver somente o custo variável reduzido, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente seu custo fixo aumentado, o ponto de equilíbrio contábil em quantidade reduzirá.
tiver somente o preço de venda do produto aumentado, o ponto de equilíbrio contábil em quantidade aumentará.
produzir e vender 20.001 unidades, o resultado operacional do período será igual a zero.
O Porto Paraná apresentou os seguintes dados referente à movimentação de contêineres no mês de janeiro de 2016:
Tipo de carga | Movimentações | Horas-máquina (H.M.) | Custos Variáveis por H.M. |
Contêineres cheios | 14.000 unidades | 7.000 | R$ 50,00 |
Contêineres vazios | 12.000 unidades | 3.000 | R$ 30,00 |
Os custos indiretos totalizaram R$ 40.000,00 no período e são apropriados aos serviços com base nas horas/máquina trabalhadas. De acordo com os dados disponíveis, o custo unitário de cada movimentação, com base no Custeio por Absorção, é de:
R$ 54,00 para contêineres cheios e R$ 34,00 para contêineres vazios.
R$ 25,00 para contêineres cheios e R$ 7,50 para contêineres vazios.
R$ 50,00 para contêineres cheios e R$ 30,00 para contêineres vazios.
R$ 27,00 para contêineres cheios e R$ 8,50 para contêineres vazios.
Uma empresa industrial, fabricante de componentes eletrônicos, apresentou as seguintes informações, extraídas dos relatórios de custos e contabilidade:
Dados:
• Mês base para o cálculo: outubro de 2015;
• Unidades produzidas do componente eletrônico XPTO2000 em outubro: 4900;
• Custos e despesas referentes ao componente XPTO2000 incorridas no mês:
Custos Fixos Mensais:
Mão de obra direta: | R$ 37.450,00; |
Depreciação de equipamentos: | R$ 9.800,00; |
Outros custos de fabricação: | R$ 6.750,00. |
Despesas fixas:
Administrativas: | R$ 34.900,00; |
Comerciais: | R$ 14.000,00; |
Tributos: | R$ 7.500,00; |
Financeiras: | R$ 3.000,00; |
Outras: | R$ 4.000,00. |
Custos Variáveis: os custos variáveis totais do mês de outubro para a fabricação do referido produto montam a R$ 39.375,00.
Com base nessas informações, calcule os custos variáveis e totais referentes ao componente XPT02000. Em seguida, calcule e assinale a alternativa que apresenta o custo unitário das 2500 unidades do produto XPTO2000 produzidas no mês de novembro de 2015.
R$ 28,49.
R$ 28,98.
R$ 29,64.
R$ 33,51.
R$ 39,64.
Em relação à apuração dos custos por produto, considerando-se uma determinada capacidade instalada, classifique os custos a seguir como fixos ou variáveis e, em seguida, assinale a opção CORRETA.
I. Custo com material de embalagem componente do produto.
II. Custo com depreciação das máquinas, apurada pelo Método Linear.
III. Custo com salário e encargos do supervisor da produção, a quem estão subordinadas as equipes responsáveis pela fabricação de três tipos de produto, todos produzidos no período.
A sequência CORRETA é:
Fixo, Fixo, Variável.
Fixo, Variável, Variável.
Variável, Fixo, Fixo.
Variável, Variável, Fixo.



