







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O modelo que permite examinar o comportamento das receitas totais, dos custos totais e o lucro das operações, em face de mudanças nos preços de venda, nos níveis de produção, nos custos unitários e no custo fixo, denomina-se:
análise de custo-volume-lucro;
custeio baseado em atividades;
análise de margem de contribuição;
custeio por absorção;
análise de sensibilidade.
Considere os critérios a respeito da nomenclatura de custos apresentados a seguir.
I – Custos fixos são aqueles que independem do volume de produção.
II – Custos fixos são aqueles que dependem do volume de produção.
III – Custos variáveis são aqueles que dependem do volume de produção.
IV – Custos variáveis são aqueles que independem do volume de produção.
O(s) critério(s) que obedece(m) à nomenclatura de custos é(são) APENAS
I.
IV.
I e III.
I e IV.
II e IV.
Os custos variáveis unitários do Produto M montam a R$ 580,00 e a relação entre o preço de venda unitário (PVu) e a margem de contribuição unitária (Mcu) é 2,00. Então, o preço de venda unitário do produto M é de:
R$ 290,00
R$ 650,00
R$ 1.150,00
R$ 1.160,00
R$$ 1.260,00
Os custos e despesas fixos da Empresa Gama montam a R$ 220.000,00 e a margem de contribuição unitária é de R$ 20,00. Sabendo-se que a referida empresa deseja obter um lucro de R$ 120.000,00, para isso deverá vender:
8.000 unidades.
10.000 unidades.
12.000 unidades.
16.000 unidades.
17.000 unidades.
A incorporação dos custos fixos nos custos de produção sempre contém certo grau de arbitrariedade.
Os custos e despesas fixos da Empresa DX montam a R$ 240.000,00 e o preço de venda unitário é de R$ 50,00, calculado utilizando o mark up multiplicador de 2,00 sobre o custo variável unitário. Sabendo-se que a referida empresa deseja obter um lucro de R$ 40.000,00, para isso deverá vender:
8.000 unidades.
10.000 unidades.
11.200 unidades.
12.000 unidades.
17.000 unidades.
Em qualquer nível de produção de determinado bem, o custo
marginal é maior que o custo médio.
fixo é maior que o custo variável.
médio é crescente com a produção.
total é maior ou igual ao custo fixo.
total é decrescente com a produção.
Os Custos Primários são da ordem de:
R$ 16.000,00
R$ 20.000,00
R$ 24.000,00
RR$ 44.000,00
R$ 46.800,00
Uma empresa estimou em R$ 300.000 os Custos Indiretos de Fabricação e em 15.000 a Hora de Mão de Obra Direta, para o período, durante o qual uma ordem de serviço foi concluída com R$ 5.000 de materiais diretos e R$ 2.000 de Mão de obra Direta. A taxa de Mão de obra direta foi de R$ 10,00 a hora. Qual é o custo indireto de fabricação aplicado a essa ordem?
R$ 4.000,00
R$ 20,00
R$ 300.000,00
R$ 20.000,00
O consumo de embalagens para acondicionamento das sopas pode ser classificado como:
ativo.
custos diretos.
custos indiretos.
despesas administrativas.
perdas de produção.
A empresa MJC produz quatro produtos, A, B, C e D. As informações referentes a cada produto são apresentadas a seguir, em reais:
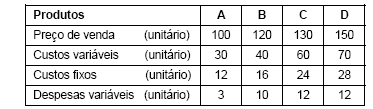
Os custos fixos são comuns aos quatro tipos de produtos e alocados com base nos custos variáveis. A empresa tem recursos para investir em propaganda de dois produtos. Supondo que o objetivo seja a maximização do lucro da empresa, deverão ter a venda incentivada os produtos
A e D.
A e C.
B e C.
B e D.
A e B.
No final do período, o desvio apurado a partir da comparação do saldo da conta Custos Indiretos Aplicados (credor), resultante das aplicações dos Custos Indiretos de Fabricação (CIF) a partir da utilização de uma taxa pré-determinada, com o saldo da conta Custos Indiretos de Fabricação incorridos (reais), pode resultar em algumas das situações abaixo.
I. Se o desvio for nulo significa que os CIF aplicados são iguais aos CIF incorridos.
II. Se o desvio for positivo, verifica-se uma sobreabsorção.
III. Se o desvio for positivo, verifica-se um prejuízo.
IV. Se o desvio for negativo, verifica-se uma subabsorção.
V. Se o desvio for negativo, verifica-se um lucro.
Somente I, II e V estão corretas.
Somente I, II e IV estão corretas.
Somente II, III e V estão corretas.
Somente III e V estão corretas.
Somente IV está correta.
A escolha da melhor base de rateio para os custos indiretos é assunto complexo e, muitas vezes, controvertido. Se o critério utilizado for, por exemplo, a relação causal, no caso de assistência técnica de veículos, relacionada ao desgaste provocado pela sua utilização, o mais adequado seria ratear o custo da assistência técnica com base no ano de fabricação dos veículos.
Uma empresa tem, atualmente, um investimento de dez milhões de reais e seu lucro operacional no último exercício foi de R$2.300.000,00. Considerando que o custo ponderado de capital foi de 12%, o Valor Econômico Agregado (EVA) desta empresa, naquele exercício, foi de:
R$1.600.000,00
R$1.100.000,00
R$1.500.000,00
R$2.000.000,00
R$2.500.000,00
O registro da obtenção de bônus na aquisição de mercadorias proporcionará a redução do custo unitário das mercadorias incluídas no lote adquirido.
Sob a ótica do custeio variável, a margem de contribuição apurada é de R$ 4.880.
A legislação do imposto de renda e da contribuição social sobre o lucro impede a adoção do custeio variável para a determinação do custo unitário dos produtos.
O método do custeamento direto implica a apropriação ao produto de todos os custos fixos e, ao período, de todos os custos variáveis.
Uma das divergências entre os dois principais sistemas de custeamento diz respeito às justificativas teóricas para a exclusão dos custos fixos indiretos do custo das unidades produzidas e, portanto, do valor dos produtos inventariados. Em relação a esse assunto, julgue os seguintes itens.
I Os custos fixos de manufatura devem ser confrontados com as receitas imediatamente no seu total.
II Qualquer unidade não-vendida resulta em custos fixos, sendo inventariados e carregados para o futuro, como ativos dos próximos períodos.
III Os custos de depreciação, seguros e salários da chefia são tão essenciais à geração de unidades de produto quanto os custos variáveis.
IV Os custos fixos de produção já incorridos e pagos não evitam a sua ocorrência no futuro.
Com relação aos argumentos apresentados pelos defensores do custeio por absorção, estão certos apenas os itens



