







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale abaixo a opção que contém uma assertiva incorreta.
A matéria-prima classificada como custo direto corresponde aos materiais cujo consumo podemos quantificar no produto. Se não for possível a identificação da quantidade aplicada no produto, passa a ser um elemento de custo indireto.
Custos semivariáveis são aqueles que possuem em seu valor uma parcela fixa e outra variável. Isto é, têm um comportamento de custo fixo até certo momento e depois se comportam como custo variável.
Custos semifixos são aqueles elementos de custos classificados de fixos que se alteram em decorrência de uma mudança na capacidade de produção instalada.
Custo total é a somatória dos custos fixos e variáveis, sendo que os custos semifixos e semivariáveis têm o mesmo significado.
A mão-de-obra direta compreende os funcionários que atuam diretamente no produto e cujo tempo gasto possa ser identificado, isto é, apontado no produto.
Quanto à classificação dos custos, é correto afirmar:
Os custos diretos podem ser fisicamente identificados na elaboração de determinado produto e, portanto, são obrigatoriamente custos variáveis.
Os custos indiretos se referem aos gastos com administração, vendas e juros financeiros não relacionados diretamente com a fabricação do produto.
Os custos fixos envolvem as parcelas de material direto aplicadas a cada unidade de produto que, unitariamente, se mantém fixa.
Os custos variáveis apresentam um montante em unidades monetárias que acompanham proporcionalmente as variações do nível de atividade.
A depreciação de máquinas deve ser obrigatoriamente tratada como um custo variável e direto.
O custeio real por absorção significa que devem ser adicionados ao custo de produção:
os apurados por pré-definições;
todos os gastos diretos e indiretos;
somente os gastos diretos;
somente os custos variáveis;
somente os custos fixos.
Orgânica Ltda. é uma indústria de pequeno porte especializada na produção de sucos de fruta, vendidos em garrafas de 1 litro. Seu processo de produção é simplificado e conta com três departamentos: Higienização, Prensagem e Envase. Os custos em reais que esses três departamentos incorreram no mês passado foram:
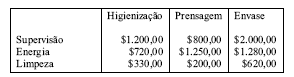
A empresa aloca aos produtos os custos indiretos dos departamentos de Higienização e Prensagem proporcionalmente ao peso dos frutos processados; e os custos indiretos do departamento de Envase, em função do número de garrafas envasadas. Foram processados no mês passado somente 20.000 kg de maçãs e 30.000 kg de laranjas, que resultaram em 10.000 e 20.000 garrafas de suco, respectivamente. Dado que a empresa adota o sistema de custeio por processo, o total de custo indireto de fabricação atribuído a cada garrafa de suco de laranja no mês passado é:
0,265;
0,291;
0,314;
0,538;
0,674.
Numa linha de produção, os custos que permanecem constantes, qualquer que seja o volume de produção, são os custos:
variáveis unitários.
variáveis totais.
fixos unitários.
diretos por departamentos.
de transformação.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
Os custos que se tornam progressivamente menores em termos unitários à medida que a quantidade de bens e serviços produzidos aumenta, são denominados de custos
variáveis
diretos
indiretos
fixos
primários
Os custos indiretos de fabricação totalizam R$ 110.887.
Em relação à classificação dos custos, assinale a afirmativa INCORRETA.
A depreciação dos equipamentos é um custo fixo.
Um aumento da quantidade produzida não altera o custo fixo unitário.
Os custos variáveis totais são aumentados ou diminuídos de acordo com o aumento ou diminuição da quantidade produzida.
Os custos fixos totais mantêm-se estáveis, qualquer que seja o volume de produção.
Os custos indiretos são apropriados aos produtos fabricados por meio de rateios ou estimativas.
A Taxa de Aplicação dos CIF é de:
$100.
$120.
$160.
$60.
$80.
O lançamento contábil para distribuição dos CIF aos respectivos produtos é:
Débito – Estoque de Produto A - $ 3.000,00
Estoque de Produto B - $ 3.000,00
Estoque de Produto C - $ 2.000,00
Crédito - Custos Indiretos de Fabricação - $ 8.000
Débito – Estoque de Produto A - $ 2.667,67
Estoque de Produto B - $ 2.667,67
Estoque de Produto C - $ 2.667,67
Crédito - Custos Indiretos de Fabricação - $ 8.000
Débito – Estoque de Produto A - $ 2.000,00
Estoque de Produto B - $ 3.000,00
Estoque de Produto C - $ 3.000,00
Crédito - Custos Indiretos de Fabricação - $ 8.000
Débito – Estoque de Produto A - $ 6.400,00
Estoque de Produto B - $ 800,00
Estoque de Produto C - $ 800,00
Crédito - Custos Indiretos de Fabricação - $ 8.000
Débito – Estoque de Produto A - $ 6.400,00
Estoque de Produto B - $ 800,00
Estoque de Produto C - $ 800,00
Crédito - Custos Indiretos de Fabricação - $ 8.000
Caso o custo variável unitário seja acrescido em 10%, a empresa reduzirá seu lucro líquido, na venda de 500 unidades, em R$ 12.480, considerando a incidência tributária.
A energia elétrica que não pode ser identificada como referente a algum produto específico, mesmo que o valor mensal se altere constantemente, deverá ser classificada, na contabilidade de custos, como custo:
de transformação
primário.
direto.
variável.
fixo.
Em uma empresa prestadora de serviços de consultoria e planejamento organizacional, são identificados como custos diretos dos serviços prestados:
os salários dos consultores envolvidos nos serviços contratados e as despesas de viagens para atendimento de clientes.
o consumo mensal de material de escritório e os salários pagos aos funcionários do escritório central.
as despesas de viagens para atendimento de clientes e os gastos de telefonia do escritório central.
os gastos de deslocamento para atendimento de clientes e o gasto com elaboração e manutenção do "site" da empresa.
o aluguel do prédio do escritório central da empresa e os gastos de deslocamento para atendimento de clientes.
Caso os custos fixos sofram acréscimo de 40%, o ponto de equilíbrio contábil será maior do que 500 unidades.
A figura abaixo apresenta o gerenciamento dos níveis de serviço por produto. Associe corretamente os quadrantes da figura com as medidas apropriadas, relacionadas a seguir:
I - Ajustar o canal para entrega just in time.
II - Analisar a possibilidade de eliminar alguns produtos da série, ou julgá-los estratégicos.
III - Proporcionar alta disponibilidade.
IV - Estudar formas de redução de custo.
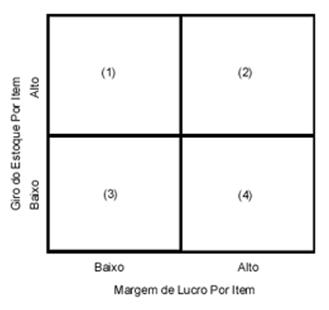
A associação correta é:



