







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dadas as afirmativas abaixo acerca da classificação dos custos em diretos, indiretos, fixos e variáveis,
I. Os custos diretos estão diretamente relacionados ao produto fabricado.
II. O custo variável unitário é uniforme, mas sofre variação em relação ao total, de acordo com o volume de unidades produzidas.
III. Os custos fixos independem do volume de produção do período.
IV. Os custos indiretos são os custos remanescentes da produção ou prestação dos serviços, que não podem ser facilmente atribuídos ao produto.
verifica-se que estão corretas
I, II, III e IV.
I e II, apenas
II e III, apenas
III e IV, apenas.
I e IV, apenas.
Quando os custos de transporte e os custos de estocagem são maiores tanto em termos absolutos quanto em porcentagem, pode-se afirmar que o produto é caracterizado quanto à sua:
substitutibilidade
relação valor-peso
densidade
característica de risco
relação peso-volume
A estimativa de PERT pode ser usada para definir o custo aproximado de uma atividade. Suponha que o profissional possui os seguintes parâmetros:
Cm - Custo mais provável = R$ 10.000,00
Co - Custo otimista = R$ 9.000,00
Cp - Custo pessimista = R$ 12.000,00
O valor do Custo esperado (Ce) da atividade será de
R$ 9.667,00
R$ 10.167,00
R$ 10.200,00
R$ 10.250,00
R$ 10.333,00
Assinale a opção correta acerca da contabilidade de custos, financeira e gerencial nas indústrias.
Os custos fixos totais permanecem constantes, dentro de determinado período de tempo, em relação às oscilações no volume de mercadorias produzidas.
Os custos que carecem de mecanismo de rateio para alocação ao produto acabado são os indiretos e os variáveis.
O balanço patrimonial de uma indústria terá pelo menos duas contas de estoque: as de matérias-primas e as de produtos em elaboração. Ao final do processo produtivo, os produtos alocados nessa última conta serão transferidos imediatamente para o custo da mercadoria vendida.
Na demonstração do resultado do exercício, para fins fiscais e em conformidade com a auditoria externa, o custo do produto vendido será composto pelos custos do produto e do período que incidiram sobre o processo produtivo.
A contabilidade gerencial e de custos, assim como a financeira, é obrigatória para as indústrias de produtos e serviços.
Considere que o custo fixo de uma pizzaria seja o pagamento de aluguel no valor de R$ 5.000,00, que o custo variável unitário da pizza seja de R$ 2,00 e que cada unidade seja vendida por R$ 10,00. Nesse caso, a pizzaria deve produzir e vender, no mínimo, 645 pizzas, para pagar todos os custos fixos e variáveis.
Considere que o produto de uma fábrica tenha preço de venda de R$ 20,00, custo variável de R$ 12,00, custo fixo de R$ 5.000,00 e quantidade vendida de 1.000 unidades. Nesse caso, se a indústria espera um aumento de 10% nas vendas, o lucro será impactado positivamente em R$ 800,00.
Custo é o gasto relativo a um bem ou serviço utilizado na produção de outros bens ou serviços, seja ele desembolsado ou não. A classificação dos custos vai depender do enfoque que a ela for atribuído, podendo ser determinada quanto a natureza, função, contabilização, produto e formação ou produção. Nesse contexto, verifica-se que a classificação dos custos em diretos e indiretos é feita quanto a:
função
natureza
formação
contabilização
produto
O saldo final da conta “Caixa” é de
$30.630
$30.130
$30.030
$29.630
$28.930
Não é um fator que interfere no valor realizável líquido dos estoques
a obsolescência.
o abalroamento.
a queda permanente de preço de venda.
o perecimento.
a redução do custo fixo de energia.
A empresa Produtividade S.A. teve, no último período, um anormal alto volume de produção. Dessa forma, a entidade deve alocar o custo fixo:
em sua totalidade de formar a atribuir o custo efetivo do produto produzido aos estoques.
diminuindo-o, de maneira que os estoques não sejam mensurados acima do custo.
pelo método UEPS, de forma a reconhecer o custo mais próximo do valor de reposição.
até o limite da normalidade nos estoques e o restante reconhecer nos lucros acumulados.
reconhecendo-o em sua totalidade diretamente no resultado do período, afetando todos os produtos vendidos no período.
Uma indústria de confecções tem sua produção dividida em três setores: corte, costura e acabamento. No setor de corte, um funcionário, com remuneração mensal de R$8.000,00, tem como única atividade a supervisão do corte de 50 tipos de produto, executado por 10 funcionários.
A remuneração do supervisor é um custo:
direto, independentemente de o objeto do custeio ser o produto ou o setor.
direto, se o objeto do custeio for o produto e indireto, se o objeto do custeio for o setor.
indireto, independentemente de o objeto do custeio ser o produto ou o setor.
indireto, se o objeto do custeio for o produto e direto, se o objeto do custeio for o setor.
A análise dos custos de um projeto compõe o quadro de projeções de resultados. Há vários critérios para classificação desses custos. Em relação ao volume de produção ou de utilização de capacidade produtiva, é correto afirmar que
os custos semivariáveis variam, de forma descontínua, com o nível de utilização da capacidade.
a depreciação é um típico custo variável, visto que é computada em função da utilização efetiva dos equipamentos.
um custo pode ser fixo por resultar da decisão irreversível de implantação de um processo com insuficiência de capacidade.
os custos diretos não são identificados com o produto.
os custos fixos variam na proporção da variação do volume produzido.
A taxa de aplicação CIF (Custos Indiretos de Fabricação) tem como objetivo primordial:
O planejamento tributário.
Reduzir os custos indiretos de fabricação durante o exercício.
Normalizar as receitas de vendas do exercício.
Produzir maior aderência à utilização do Princípio Contábil da Evidenciação.
Evitar a sazonalidade de alguns custos de produção.
Uma indústria apresentou R$77.000,00, de custos fixos totais, e R$176.000,00, de custos variáveis totais, tendo produzido e comercializado 1.100 unidades.
Considerando que a margem de contribuição unitária é de R$145,00 e desconsiderando as despesas, é CORRETO afirmar que:
o preço de venda é de R$305,00, pois a margem de contribuição considera apenas os itens variáveis.
o preço de venda é de R$375,00, pois a margem de contribuição é calculada após considerar todos os itens de custos.
se o preço de venda for de R$222,00, a empresa obterá um lucro líquido de R$167.200,00 no período.
se o preço de venda for de R$321,00, a empresa obterá um lucro líquido de R$177.100,00 no período.
Uma entidade poderá adotar mais de uma metodologia de custeamento, conforme as características dos objetos de custeio.
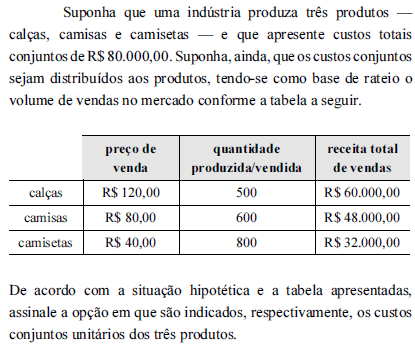
R$ 68,57; R$ 45,71 e R$ 22,86
R$ 45,32; R$ 32,75 e R$ 32,80
R$ 52,47; R$ 32,75 e R$ 22,86
R$ 68,57; R$ 45,71 e R$ 32,80
R$ 52,47, R$ 45,71 e R$ 22,86
Os principais indicadores na análise de custo, volume e lucro são a margem de contribuição e o ponto de equilíbrio, que são formulados a partir dos componentes custo fixo, despesa fixa, custo variável, despesa variável e preço de venda.



