







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção correspondente ao lucro bruto auferido caso ocorra variação desfavorável no preço de venda estimado na ordem de 10%, e variação favorável de 20% nos custos da mão-de-obra e as demais previsões ocorram conforme o quadro.
R$ 2.176.900,00
R$ 1.820.500,00
R$ 1.588.800,00
R$ 1.899.840,00
A Indústria Nordestina Ltda. apresentou, em janeiro de 2007, o estoque inicial e o final de matérias-primas, com saldo igual a zero. Sabendo-se que a Indústria registra como custos variáveis somente a matéria-prima e a mão-de-obra direta, sendo os demais fixos, o custo direto apurado no mês de janeiro de 2007 correspondeu à(ao):
diferença entre o estoque final de matérias-primas e o valor da mão-de-obra direta.
soma das compras de matérias-primas com o valor da mão-de-obra direta.
valor da mão-de-obra direta, somente.
valor das compras de matérias-primas, somente.
valor zero.
Os custos indiretos devem ser rateados entre os produtos, mediante processo de alocação que costuma conter alguma dose de subjetivismo e até de arbitrariedade. Quando a indústria opera em prédio próprio, o valor do aluguel deve ser imputado contabilmente em função da área ocupada por cada setor.
A remuneração do pessoal incumbido da manutenção e vigilância da fábrica constitui custo direto quando envolve mão-de-obra assalariada e é exclusiva da área de produção.
O custo fixo, quando considerado em seus totais, não varia com o volume de uma atividade constituída como medida de referência. Quando, entretanto, for considerado em base unitária, será um custo variável.
Em relação aos custos fixos, é correto afirmar que, à medida que aumenta a produção dentro de uma determinada faixa de volume, reduz-se o custo por unidade do produto.
Suponha-se que uma empresa tenha custos fixos de R$ 400.000,00 e que a margem de contribuição seja de R$ 25.000,00. Nesse caso, devem ser vendidas, pelo menos, 16 unidades de produto para que não haja prejuízo.
Caso os custos indiretos unitários sejam de R$ 2,50, mantendo-se as demais variáveis, o resultado líquido será de R$ 22.930.
No custo dos produtos acabados, são considerados os custos diretos e indiretos consumidos no período, além dos estoques inacabados remanescentes. Assim, o valor do custo dos produtos acabados é igual a R$ 32.170.
Com relação à classificação dos custos quanto ao volume (também chamada de classificação quanto à formação), analise as afirmativas a seguir:
I. Quanto ao volume, os custos são classificados em direto e indireto.
II. O custo fixo unitário varia inversamente ao volume produzido.
III. O custo variável total varia proporcionalmente ao volume produzido.
Assinale:
se somente a afirmativa I estiver correta
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e III estiverem corretas
As linhas da figura identificadas pelas letras A, B e C se referem, respectivamente, a:
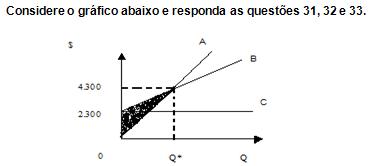
receitas totais, custos e despesas totais e custos e despesas fixos totais.
custos e despesas totais, receitas totais e custos e despesas variáveis totais.
custos e despesas fixas, receitas totais e custo variável médio unitário.
custos e despesas totais, evolução do preço de venda, custos e despesas variáveis totais.
custo médio fixo, custo médio variável e evolução do preço de venda.
Assinale abaixo a opção que contém uma assertiva verdadeira.
Custo fixo é o que independe do nível de atividade, mas que varia, em termos unitários, na proporção inversa à variação da quantidade produzida.
Custeio Direto é o sistema de custeamento que consiste em reconhecer como custo dos produtos ou serviços vendidos somente os custos variáveis, enquanto os custos fixos seriam estocados na produção do período.
Custo variável é o que varia linearmente com o nível de atividade, sendo nulo ou igual a zero no ponto de equilíbrio.
Custeio por Absorção é o sistema de custeamento cuja característica básica consiste em separar os custos do período do custo do produto, no qual a avaliação recai apenas no custo dos produtos vendidos.
O ponto de equilíbrio corresponde ao nível mínimo de atividade da empresa em que suas receitas e os custos variáveis se equilibram.
Para uma produção de 1.000 unidades, o custo unitário da produção acabada se a empresa utilizar o custeio direto é
R$ 450,00
R$ 400,00
R$ 395,00
R$ 290,00
R$ 285,00
Uma empresa produz apenas um produto, podendo ser considerado como seu custo fixo:
As linhas da figura identificadas pelas letras A, B e C se referem, respectivamente, a:
receitas totais, custos e despesas totais e custos e despesas fixos totais.
custos e despesas totais, receitas totais e custos e despesas variáveis totais.
custos e despesas fixas, receitas totais e custo variável médio unitário.
custos e despesas totais, evolução do preço de venda, custos e despesas variáveis totais.
custo médio fixo, custo médio variável e evolução do preço de venda.
Considerando a terminologia aplicável aos custos industriais, com foco na contabilização dos custos para fins de apuração do resultado do exercício, "custo" e "despesa" se distinguem pois
custo é o gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuro(s) período(s) e despesa é o pagamento resultante da aquisição de bens e serviços.
custo é o bem ou serviço consumido direta ou indiretamente para a obtenção de receitas e despesa é o gasto relativo a bem ou serviço utilizado na geração de outros bens ou serviços.
custo é o gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuro(s) período(s) e despesa é a compra de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
custo é o gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços e despesa é o bem ou serviço consumido direta ou indiretamente para a obtenção de receitas.
custo é o bem ou serviço consumido direta ou indiretamente para a obtenção de receitas e despesa é o sacrifício financeiro resultante da aquisição do bem ou serviço.
Entre os modelos de estruturação de preços de transferência, o custo variável padrão considera os custos variáveis efetivamente incorridos na fabricação de um produto.
Para obter um lucro de R$ 100.000,00, uma empresa com custos fixos totais de R$ 200.000,00, custo variável unitário de R$ 30,00, preço de venda de R$ 40,00 e capacidade máxima instalada de 100.000 unidades, necessita produzir:
20.000 unidades.
25.000 unidades.
30.000 unidades.
35.000 unidades.
10.000 unidades.
Os custos, para fins de controle gerencial, podem ser classificados de diversas formas. A classificação que se faz segundo o comportamento dos custos em relação ao volume da atividade ou produção (considera a relação entre o valor total de um custo e o volume de atividade numa unidade de tempo) é aquela que segrega os custos em
fixos e variáveis.
diretos e indiretos.
controláveis e não-controláveis.
inventariáveis e não-inventariáveis.
de transformação e de conversão.



