







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando o preço unitário de R$ 50,00, a margem de contribuição unitária desta entidade é, R$:
20,50.
22,00.
25,00.
29,50.
30,00.
Uma empresa fabrica dois tipos de peças: A e B, e apresentou as seguintes informações de custos referentes ao exercício de 2019, em reais:
Matéria-prima consumida | 220.000,00 |
Mão-de-obra Direta | 100.000,00 |
Outros custos diretos Peça A | 14.500,00 |
Outros custos diretos Peça B | 20.000,00 |
Custos Fixos | 90.000,00 |
Despesas Fixas | 10.000,00 |
Sabe-se que a matéria-prima é distribuída com percentuais de 50% para cada tipo de peça e a mão-de-obra direta com percentuais de 40% para a peça A e 60% para a peça B; foram produzidas e vendidas 70.000 peças A ao preço unitário de R$ 4,00 e 50.000 peças B ao preço unitário de R$ 6,00; a empresa utiliza o custeio variável como método de controle de custos.
Considerando somente as informações apresentadas, pode-se afirmar que a margem de contribuição unitária das peças A e B são, respectivamente de:
R$ 1,80 e R$ 2,50.
R$ 1,65 e R$ 2,20.
R$ 2,94 e R$ 4,00.
R$ 1,79 e R$ 2,40.
R$ 2,36 e R$ 3,20.
Uma Indústria Alfa produz um único produto e adota como método de custeamento o Custeio Variável. Essa Indústria apresentou, em 31.8.2018, a seguinte Demonstração de Resultado para fins gerenciais, referente ao mês de agosto, e equivalente à produção e à venda de 600 unidades.
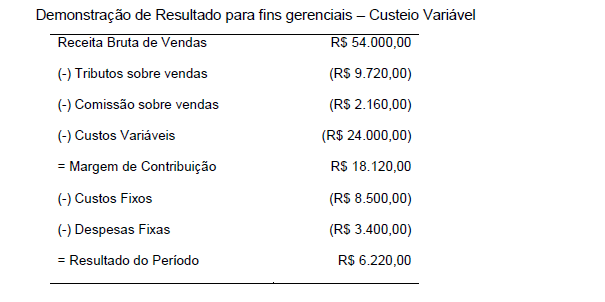
Para o mês de setembro de 2018, a Indústria estima produzir e vender 400 unidades desse mesmo produto, nas mesmas condições e com a mesma estrutura disponível em agosto de 2018.
Considerando-se as informações apresentadas, a Margem de Contribuição Total da Indústria, prevista para setembro de 2018, é de
A empresa Trilho e Trilha vende apenas um modelo exclusivo e patenteado de bota para esportes ao ar livre. No ano fiscal de X5, ela elaborou a Demonstração do Resultado do Exercício para fins gerenciais conforme a tabela abaixo:
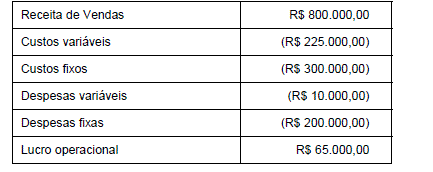
No período em questão, foram produzidos e vendidos 8.000 pares de botas. Em 31/dez/X5, não houve saldo remanescente em estoque de produto em processamento e tampouco em estoque de produto acabado.
Considerando uma unidade sendo um par de botas, a Margem de Contribuição unitária (MCu) para a empresa Trilho e Trilha é, em reais,
34,37
8,12
70,62
37,50
100,00
“Designa a diferença entre as vendas e os respectivos custos e despesas variáveis do período.” Qual dos termos abaixo melhor corresponde à frase acima?
Margem de Contribuição.
Custos de transformação.
Ponto de Equilíbrio.
Custo da Produção Acabada.
A empresa Gela Bem Ltda comercializa geladeiras ao preço de venda unitário de R$ 2.000,00. O Custo Fixo Unitário corresponde a R$ 350,00 e o Custo Variável Unitário corresponde a R$ 500,00. Sobre o Preço de Venda Unitário, incidem impostos de 20% e frete de 10%. Com base somente nessas informações, qual o valor da Margem de Contribuição Unitária em R$?
1.150,00.
1.100,00.
900,00.
850,00.
550,00.
A empresa Cremes e Cia. produz três tipos de cremes: Azul, Rosa e Branco. As informações referentes a cada produto são apresentadas abaixo.

Os custos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos volumes produzidos e as despesas fixas alocadas em função das despesas variáveis unitárias. A empresa produz apenas o que é vendido em cada mês e, caso decida paralisar a produção de qualquer um dos produtos não haverá eliminação de custos fixos e despesas fixas.
Sabendo que a empresa tem recursos limitados para investir em propaganda e que o objetivo é a maximização do lucro, a ordem de prioridade em que os cremes devem ter sua venda incentivada é
Uma empresa que produz e vende chaveiro de bolso apresenta os seguintes dados:
Vendas | 140.000 unidades |
Preço de venda | R$20,50/unidade |
Custo variável | R$1.220.000,00 |
Custo fixo | R$600.000,00 |
Despesas fixas | R$350.000,00 |
Despesas variáveis | R$460.000,00 |
A margem de contribuição da empresa será de:
R$1.650.000,00.
R$1.190.000,00.
R$590.000,00.
R$240.000,00.
Situação hipotética: A Indústria CABROBÓ, que produz e comercializa bonés, apresentou seus custos para produção dos bonés: MP (matéria prima) R$ 5,50; MOD (mão de obra direta) R$ 3,30; Os CIF (custos indiretos de fabricação) são apropriados com base em 200% da MP. Despesas gerais como: administração, publicidade e fretes equivalem a R$ 2,00. A Indústria CABROBÓ pretende alcançar um lucro de R$ 2,50 por cada unidade vendida do boné. Diante dos dados apresentados, o preço que será praticado na venda do boné equivale a:
R$ 21,80.
R$ 19,80.
R$ 20,80.
R$ 24,30.
R$ 22,80.
Com os dados da questão Nº 48 indique a opção que contém, respectivamente os Custos Variáveis e a Margem de Contribuição do Produto a ser elaborado:
Do Produto “X”: $ 337.000,00 e $ 55.000,00.
Do Produto “X”: $ 341.000,00 e $ 55.000,00.
Do Produto “Y”: $ 381.000,00 e $ 394.000,00.
Do Produto “X”: $ 381.000,00 e $ 502.000,00.
Do Produto “Y”: $ 394.000,00 e $ 502.000,00.
Considere que um salão de cabeleireiro especializado em cortes infantis cobre R$ 30,00 pelo corte de cabelo. Para cada corte, gasta-se em média R$ 5,00 de custos variáveis com água, xampu, materiais descartáveis e outros produtos para o cabelo. Além disso, a empresa tem custos e despesas fixas de R$ 5.000,00 por mês. Sabe-se que o salão atende, em média, 250 clientes por mês.
Com base nessas informações, a margem de contribuição por cliente, o ponto de equilíbrio em número de clientes atendidos e o percentual de margem de segurança da empresa, em valores médios, são, respectivamente:
R$ 30,00; 209 clientes; 25%.
R$ 25,00; 200 clientes; 25%.
R$ 5,00; 250 clientes; 17%.
R$ 30,00; 167 clientes; 33%.
R$ 25,00; 167 clientes; 17%.
Analise as seguintes afirmações:
I. Os valores pagos com Comissões sobre vendas costumam ser gastos fixos.
II. Margem de contribuição unitária é representada pela fórmula MC = PV – (CV + DV), onde MC = Margem de contribuição unitária; PV = Preço de Venda unitário; CV = Custo variável unitário e DV = Despesa variável unitária.
III. Uma empresa atinge economia em escala pela redução do gasto fixo total em função do aumento da produção.
IV. O ponto de equilíbrio operacional representa o montante necessário a ser vendido pela empresa para cobrir os custos fixos e variáveis envolvidos, isto é, o ponto de equilíbrio é um ponto de lucro e prejuízo nulo e serve para identificar o nível mínimo de atividade que a empresa deve operar.
V. Na abordagem da teoria econômica, o custo variável médio passa a aumentar a partir da quantidade de produção na qual o custo marginal se torna maior que ele.
É CORRETO o que consta APENAS em:
II e V
I, II e III
I, II, IV e V
IV e V
II, IV e V
Segundo Padoveze (2013) “O modelo de decisão da margem de contribuição é o modelo decisório fundamental para a gestão dos resultados da empresa...” Considere a importância do tema mencionado por Padoveze, o Gestor da Indústria Exata Produção Ltda solicitou ao seu departamento de custos não apenas a margem de contribuição de seu principal produto, mas o seu ponto de equilíbrio contábil. Analise que no último trimestre o produto vendeu R$ 500.000,00, seus custos variáveis totais foram R$ 80.000,00; os custos fixos R$ 262.500,00; as despesas variáveis R$ 45.000,00 e a quantidade vendida no período foi 5.000 unidades, e assinale a alternativa correta.
A margem de contribuição unitária foi de R$ 44,00 e o ponto de equilíbrio contábil de 4.000 unidades
A margem de contribuição unitária foi de R$ 75,00 e o ponto de equilíbrio contábil foi 3.500 unidades
Com base nos dados apresentados acima, a Margem de Contribuição (MC) apurada é:
R$ 88.000,00.
R$ 164.000,00
R$ 284.000,00.
R$ 360.000,00.
Observe os dados abaixo, de uma empresa X.
Material direto variável | R$ 140 por unidade |
Mão de obra direta variável | R$ 60 por unidade |
Custo indireto variável | R$ 20 por unidade |
Custo indireto fixo | R$ 10.000 por mês |
Despesas administrativas e comercias variáveis | R$ 20 por unidade |
Despesas administrativas e comercias fixas | R$ 2.000 por mês |
Preço de venda | R$ 320 por unidade |
Estoque inicial no mês | 0 unidades |
Produção no mês | 1.000 unidades |
Vendas de produtos no mês | 800 unidades |
Considerando as informações acima, e tendo em vista que a empresa produz e comercializa um único produto, qual é o valor da Margem de Contribuição Total, em reais, no mês?
R$ 52.000.
R$ 54.000.
R$ 64.000.
R$ 80.000.
R$ 100.000.
A variável identificada no gráfico como a letra “H”, representa
o lucro unitário do medicamento Alfa.
a margem de contribuição total do medicamento Alfa.
a margem de contribuição unitária do medicamento Alfa.
o lucro total do medicamento Alfa.
Aponte se as afirmações relacionadas à Contabilidade de Custos são verdadeiras (V) ou falsas (F) e assinale a alternativa que apresenta a sequência correta.
( ) Todo custo direto sempre é fixo.
( ) A margem de contribuição unitária de um produto é dada pela diferença entre o seu preço de venda e os seus custos e despesas variáveis.
( ) Todo custo indireto pode ser variável ou fixo.
( ) O Ponto de Equilíbrio Contábil é dado pela divisão entre a soma dos custos e despesas fixas totais e a margem de contribuição unitária de um produto.
( ) No método de Custeio Variável, também conhecido como Direto, são alocados aos produtos os custos fixos e variáveis, utilizando-se quando necessário os critérios de rateio para alocar os custos fixos e indiretos aos produtos.
V; V; V; V; V
F; F; V; F; F
F; V; V; V; F
F; V; F; F; F
V; V; V; F; F
A Cia. Produtora produz os produtos A, B e C. Em junho de 2018, foram produzidas 5.000 unidades do produto A, 2.000 unidades do produto B e 4.000 unidades do produto C.
Os custos fixos indiretos do mês de junho de 2018 referentes às atividades realizadas no Departamento de Produção foram, em reais:
Atividades | Custos fixos indiretos |
Programação das máquinas | 80.000,00 |
Inspeção da qualidade da produção | 50.000,00 |
Supervisão da produção | 50.000,00 |
Total dos custos indiretos do mês do Departamento | 180.000,00 |
As informações sobre os direcionadores de custos de atividades no mês de junho de 2018 foram:
Direcionador | Produto A | Produto B | Produto C | Total |
Horas-máquinas trabalhadas | 1.600 | 1.400 | 1.000 | 4.000 |
Número de unidades inspecionadas | 2.000 | 1.000 | 2.000 | 5.000 |
Tempo gasto dos supervisores da produção | 40% | 28% | 32% | 100% |
Considerando que a empresa adota o Custeio Baseado em Atividades, o valor dos custos fixos indiretos atribuído ao produto
A foi R$ 52.000, 00.
B foi R$ 72.000, 00.
C foi R$ 72.000.,00.
A foi R$ 56.000, 00.
B foi R$ 52.000, 00.
A Cia. Porosa fabrica quatro produtos (X, Y, Z e W) e as informações referentes a cada um deles estão apresentadas a seguir (Valores em reais):
Variável | Produto | |||
X | Y | Z | W | |
Preço de venda (unitário) | 100 | 100 | 100 | 100 |
Custos variáveis (unitário) | 26 | 30 | 28 | 20 |
Custos fixos (unitário) | 15 | 12 | 17 | 18 |
Despesas variáveis (unitário) | 9 | 3 | 6 | 12 |
Despesas fixas (unitário) | 3 | 1 | 2 | 4 |
Os custos fixos são comuns aos quatro produtos e alocados com base nos volumes produzidos. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos limitados para investir em propaganda e que o objetivo é a maximização do lucro, a ordem de prioridade em que os produtos devem ter sua venda incentivada é
W, X, Z e Y.
Y, W, X e Z
W, Y, Z e X.
Y, X, Z e W.
X, Y, W e Z.



