







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A variável identificada no gráfico como a letra “H”, representa
o lucro unitário do medicamento Alfa.
a margem de contribuição total do medicamento Alfa.
a margem de contribuição unitária do medicamento Alfa.
o lucro total do medicamento Alfa.
Aponte se as afirmações relacionadas à Contabilidade de Custos são verdadeiras (V) ou falsas (F) e assinale a alternativa que apresenta a sequência correta.
( ) Todo custo direto sempre é fixo.
( ) A margem de contribuição unitária de um produto é dada pela diferença entre o seu preço de venda e os seus custos e despesas variáveis.
( ) Todo custo indireto pode ser variável ou fixo.
( ) O Ponto de Equilíbrio Contábil é dado pela divisão entre a soma dos custos e despesas fixas totais e a margem de contribuição unitária de um produto.
( ) No método de Custeio Variável, também conhecido como Direto, são alocados aos produtos os custos fixos e variáveis, utilizando-se quando necessário os critérios de rateio para alocar os custos fixos e indiretos aos produtos.
V; V; V; V; V
F; F; V; F; F
F; V; V; V; F
F; V; F; F; F
V; V; V; F; F
A Cia. Produtora produz os produtos A, B e C. Em junho de 2018, foram produzidas 5.000 unidades do produto A, 2.000 unidades do produto B e 4.000 unidades do produto C.
Os custos fixos indiretos do mês de junho de 2018 referentes às atividades realizadas no Departamento de Produção foram, em reais:
Atividades | Custos fixos indiretos |
Programação das máquinas | 80.000,00 |
Inspeção da qualidade da produção | 50.000,00 |
Supervisão da produção | 50.000,00 |
Total dos custos indiretos do mês do Departamento | 180.000,00 |
As informações sobre os direcionadores de custos de atividades no mês de junho de 2018 foram:
Direcionador | Produto A | Produto B | Produto C | Total |
Horas-máquinas trabalhadas | 1.600 | 1.400 | 1.000 | 4.000 |
Número de unidades inspecionadas | 2.000 | 1.000 | 2.000 | 5.000 |
Tempo gasto dos supervisores da produção | 40% | 28% | 32% | 100% |
Considerando que a empresa adota o Custeio Baseado em Atividades, o valor dos custos fixos indiretos atribuído ao produto
A foi R$ 52.000, 00.
B foi R$ 72.000, 00.
C foi R$ 72.000.,00.
A foi R$ 56.000, 00.
B foi R$ 52.000, 00.
A Cia. Porosa fabrica quatro produtos (X, Y, Z e W) e as informações referentes a cada um deles estão apresentadas a seguir (Valores em reais):
Variável | Produto | |||
X | Y | Z | W | |
Preço de venda (unitário) | 100 | 100 | 100 | 100 |
Custos variáveis (unitário) | 26 | 30 | 28 | 20 |
Custos fixos (unitário) | 15 | 12 | 17 | 18 |
Despesas variáveis (unitário) | 9 | 3 | 6 | 12 |
Despesas fixas (unitário) | 3 | 1 | 2 | 4 |
Os custos fixos são comuns aos quatro produtos e alocados com base nos volumes produzidos. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos limitados para investir em propaganda e que o objetivo é a maximização do lucro, a ordem de prioridade em que os produtos devem ter sua venda incentivada é
W, X, Z e Y.
Y, W, X e Z
W, Y, Z e X.
Y, X, Z e W.
X, Y, W e Z.
A Cia. Camisaria produz e vende dois tipos de camisas, com dois botões e com cinco botões. O preço de venda (PV), o custo variável (CV) e a demanda anual, por cada tipo de camisa, são os seguintes:

Além disso, a Cia. Camisaria incorre em custos fixos anuais no valor de R$ 30.000. Em 2017, a empresa que fornecia botões com exclusividade para a Cia. Camisaria teve problemas e só forneceu 5.000 unidades. A Cia. Camisaria não possuía botões em estoque e visava obter o maior resultado possível com os botões disponíveis.
Assinale a opção que indica a margem de contribuição da Cia. Camisaria, em 2017.
Considere que uma determinada empresa, na produção de seu produto principal, tenha as seguintes informações gerais: custos fixos totais de R$ 30.000,00; custos variáveis unitários de R$ 3,50; e preço de venda unitário de R$ 5,00. Considere também que a empresa pretende obter um lucro alvo de R$ 15.000,00 no período.
Qual seria a quantidade de unidades que a empresa deveria vender?
R$ 30.000,00 unidades.
R$ 20.000,00 unidades.
R$ 10.000,00 unidades.
R$ 9.000,00 unidades.
R$ 6.000,00 unidades.
Considere os números apurados após a venda de uma unidade de produto:
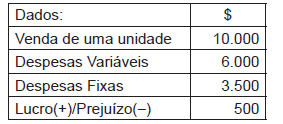
A margem de contribuição percentual apurada foi de aproximadamente
Considere as seguintes informações sobre os dois produtos fabricados pela Cia. Especializada:
Especial 1 (unidade de 1kg) | Especial 2 (unidade de 1kg) | |
Lucro bruto por unidade | R$ 12,00 | R$ 15,00 |
Margem de contribuição unitária | R$ 10,00 | R$ 12,00 |
Quantidade de material especial por unidade | 5 | 8 |
Quantidade demandada pelo mercado | 100 unidades por semana | 200 unidades por semana |
A Cia. Especializada só consegue comprar 1.700 unidades de material especial por semana para a fabricação dos dois produtos. Considerando o objetivo de maximizar o lucro, a Cia. deve produzir e vender as seguintes quantidades semanais do produto Especial 1 e do Especial 2, respectivamente,
0 e 200
20 e 200
100 e 200
0 e 212
100 e 150
No sistema de custeio variável, margem de contribuição unitária corresponde à diferença entre o
custo médio unitário e o custo variável unitário.
custo variável unitário e o custo fixo unitário.
preço de venda e o custo variável unitário.
preço de venda e o custo fixo unitário.
preço de venda e o custo médio unitário.
Se em determinado momento uma empresa apresentar margem de contribuição de R$ 4.800 e lucro antes de IR/CSLL de R$ 1.000, então o lucro após um incremento de 5% no montante de vendas será
inferior a R$ 1.000.
superior a R$ 1.000 e inferior a R$ 1.100.
superior a R$ 1.100 e inferior a R$ 1.200.
superior a R$ 1.200 e inferior a R$ 1.300.
superior a R$ 1.300.
Levando em conta as variáveis Preço de Venda Unitário (PV), Custo Fixo Total (CF), Custo Variável Unitário (CV), Margem de Contribuição Total (MC) e Quantidade Vendida (QV), analise as seguintes assertivas a respeito do Ponto de Equilíbrio contábil (PE):
I. A quantidade de unidades a serem vendidas para se atingir o PE é obtida por meio da seguinte fórmula: QV = CF÷(PV-CV)
II. O PE é obtido quando MC = CF+(QV×CV)
III. A Margem de Contribuição Total é obtida pela seguinte fórmula: MC = CV × QV
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
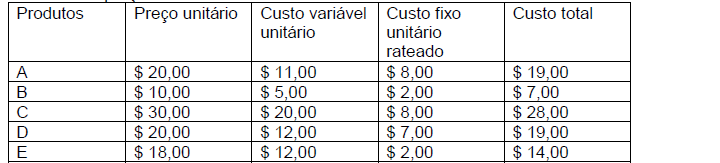
Uma indústria de sucos pretende produzir e vender os sucos que lhe propiciam maior margem de contribuição. Com base na estrutura de custos e preços descrita a seguir, os dois tipos cuja produção e venda deve ser incentivada sob os preceitos do custeio direto ou variável e por propiciarem maior margem são Estrutura de preços e custos
Em relação aos custos fixos, é correto afirmar que:
quanto maior a quantidade produzida, maior seu consumo.
são custos que podem ser diretamente apropriados ao produto.
a depreciação com base em quotas decrescentes atribui um valor diferente a cada período, entretanto continua sendo um custo fixo.
representam a soma de todos os custos de produção, exceto os relativos a matérias-primas e outros eventuais adquiridos e empregados sem nenhuma modificação peia empresa.
são exemplos de custos fixos salários da administração das vendas e seguro.
No mundo acadêmico e entre empresários que conhecem estrutura e função de mercados, salvo exceções, sabe-se que a competência para a inovação está diretamente relacionada com a competitividade de produtos e serviços. Daí decorre a opção de agentes por modelos de negócios com definição do formato para agregar valor e seduzir os clientes, focados na disposição deles a pagar e no lucro da empresa. No entanto, a gestão de custo tradicional tende a se basear na preservação ou estabilização do nível de resultados adquiridos e, ao se adotar tal costume, perdem-se grandes ocasiões de melhorias contínuas e de redução de custos. Logo, a indicação técnica-gerencial é para se dar mais ênfase na redução constante e progressiva de custos, via mecanismos de demonstração clara e tempestiva da evolução das despesas e lucros da empresa. Nesse contexto, analise as assertivas a seguir:
I. A margem de contribuição é a receita total menos os custos totais.
II. Pode-se usar a análise de CVL para determinar o ponto de equilíbrio, ou seja, o exato nível de atividade operacional no qual as receitas cobrem todos os custos fixos e variáveis, tendo como resultado o lucro nulo.
III. A margem de contribuição unitária informa a parcela de receita obtida com a venda de cada unidade que serve para cobrir os custos totais.
IV. O sistema de ABC não atribui os custos indiretos às atividades específicas realizadas em um processo de fabricação de um produto ou estruturação de um serviço.
V. Chama-se de atividade um tipo de tarefa ou função realizada dentro da organização.
VI. Não podem ser considerados direcionadores de custos itens tais como números de pedidos de clientes, números de lotes, horas-máquina e número de unidades processadas.
Quais estão corretas?
Os custos e despesas fixas da Ind. CORD montam a R$ 180.000,00 e a margem de contribuição unitária (MCu) é de R$ 60,00. Na venda de 4.000 unidades, o lucro será de:
R$ 50.000,00.
R$ 60.000,00.
R$ 80.000,00.
R$ 90.000,00.
R$ 70.000,00.
Uma Indústria adota como Método de Custeamento o Custeio Variável. No mês de fevereiro, produziu e vendeu 5.000 unidades de determinado produto, de acordo as seguintes informações:
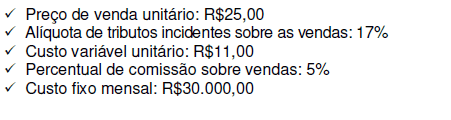
Considerando-se apenas as informações apresentadas, a Margem de Contribuição Unitária desse produto é de:
Uma sociedade empresária apresentou margem bruta de 20%, em 2015, e de 25%, em 2016.
Assinale a opção que indica um possível motivo para o aumento na margem bruta.
Aumento no preço dos produtos vendidos.
Venda de ativo imobilizado com lucro.
Diminuição das despesas operacionais.
Aumento das despesas financeiras.
Compra de estoque com pagamento a prazo.



