







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma indústria teve uma receita de vendas de $ 8.000 e um lucro bruto de $ 2.400.
Sabendo-se que foram vendidas 640 unidades e que o custo fixo representa 60% dos custos dos produtos vendidos, a margem de contribuição unitária é de:
9,00;
8,50;
7,25;
5,25;
4,00.
A Companhia Arrozmontese Ltda. implementou um sistema de controle gerencial. Porém o sistema ainda não está pronto e precisa que o contador faça as análises. Os dados extraídos do sistema são apresentados abaixo:
-
Produtos | Custos Fixos | Custos Variáveis | Despesas Adm. Fixas | Despesas com Vendas variáveis | Receita de vendas | Quantidade vendida | |
A | 500.000 | 400.000 | 300.000 | 200.000 | 1.000.000 | 1.600 | |
B | 500.000 | 250.000 | 1.100.000 | 1.350 | |||
c | 600.000 | 300.000 | 1.200.000 | 1.140 | |||
D | 650.000 | 250.000 | 1.200.000 | 1.350 | |||
E | 800.000 | 400.000 | 1.300.000 | 1.610 | |||
-
A Companhia Arrozmontese Ltda. precisa decidir que produto possui prioridade na produção. Para isso definiu que tal produto seria o que tivesse maior margem de contribuição. Com base no texto 7, o produto que possui maior margem de contribuição unitária é:
A;
B;
C;
D;
E.
No mês de novembro de 2014, a margem de contribuição total do queijo prato e a margem de contribuição total do queijo minas foram, respectivamente, em reais,
59.400,00 e 41.600,00.
66.000,00 e 55.500,00.
41.400,00 e 22.100,00.
31.500,00 e 7.800,00.
59.400,00 e 48.100,00.
Marque a alterativa que apresenta o valor da margem de contribuição unitária de uma produção de 500 unidades de um determinado produto, com o seguinte perfil de custos e despesas para um mês:
Informações | Valores |
Custos variáveis totais | R$ 250.000.00 |
Despesas fixas | R$ 360.000.00 |
Despesas variáveis | R$ 130.000.00 |
preço unitário de venda | R$ 2.200.00 |
Custos fixos totais | R$ 210.000.00 |
R$ 300,00
R$ 1.020,00
R$ 1.280,00
R$ 1.440,00
R$ 2.200,00
Em uma análise do custo do mercado, são duas as maneiras de tratar a divisão de despesas indiretas: o método da margem de contribuição (também chamado contribuição com custos indiretos) e método do custo total.
Sobre estas duas abordagens, tem-se que o método
da margem de distribuição tem todas as despesas, diretas ou indiretas, alocadas entre as unidades de marketing em estudo, para determinar o lucro líquido de cada território, produto ou unidade de marketing.
do custo total é especialmente adequado para o relato sistemático dos custos históricos com uma base para o planejamento futuro de marketing e útil ao fazer estudos de longo prazo da rentabilidade de vários segmentos de mercado.
da margem de distribuição é particularmente útil para avaliar o desempenho de gerentes de vendas de um distrito, gerentes de filial ou outros segmentos administrativos de uma organização com vendas em campo.
do custo total é um dispositivo útil para a avaliação de desempenho de vendas e nas tomadas de decisões de mercado, facilitando o controle de recursos e a delegação da responsabilidade de lucros.
do custo total e a contabilidade do custo de produção ajudam a controlar custos que são incorridos por profissionais de vendas que não estão sob supervisão direta e cujo trabalho não é totalmente rotineiro.
Uma indústria apresentou os seguintes dados de produção em determinado período:
-
✓ Custos fixos totais no período------------------------------------------- R$1.800.000,00
✓ Depreciação (já inclusa nos Custos Fixos Totais) -------------------------R$585.000,00
✓ Custos variáveis totais no período ---------------------------------------R$27.000.000,00
✓ Produção acabada e vendida no período -------------------------------36.000 unidades
-
Considerando que o preço de venda unitário é de R$1.200,00, é CORRETO afirmar que:
o Ponto de Equilíbrio Financeiro é de 36.000 unidades no período.
a Margem de Segurança no período é de R$16.200.000,00.
a Margem de Contribuição Unitária é de R$450,00.
o Ponto de Equilíbrio Contábil é de 22.500 unidades no período.
Uma indústria está lançando no mercado um produto com os seguintes dados de custos:
✓ Custos indiretos fixos totais ----------------------R$650.000,00
✓ Depreciação incluída nos custos indiretos fixos totais ---R$32.500,00
✓ Montante de lucro desejado--------------------------------------R$97.500,00
✓ Custo direto variável unitário------------------------------ R$12,50
✓ Preço de venda unitário ------------------------------------R$32,50
✓ Expectativa de venda mensal ----------------------------35.000 unidades
✓
Com base nos dados apresentados, é CORRETO afirmar que:
a Margem de Segurança é de R$12,50 por unidade.
o Ponto de Equilíbrio Contábil é de 20.000 unidades.
a Margem de Contribuição é de R$20,00 por unidade.
o Ponto de Equilíbrio Econômico é de 23.000 unidades.
A Indústria N, na produção e comercialização de um dos produtos da sua linha, fez as seguintes anotações:
500.000,00Comissão total sobre vendas (em reais) | 360.000,00 |
Custo de matéria-prima consumida total (em reais) | 1.250.000,00 |
Custos indiretos de fabricação (em reais) | 500.000,00 |
Mão de obra direta total (em reais) | 800.000,00 |
Preço de venda unitário (em reais por unidade) | 110,00 |
Produção (quantidade de unidades) | 50.000 |
Volume de vendas (quantidade de unidades) | 40.000 |
Considerando somente as informações recebidas e a boa prática contábil do custeio variável, a margem de contribuição unitária do produto, em reais, é
49,75
50,00
51,80
60,00
61,80
Uma Indústria fabrica quatro tipos de produtos e obtém as margens de contribuição a seguir discriminadas:

Considerando-se as informações fornecidas e que o mercado absorve todas as unidades produzidas, é CORRETO afirmar que, diante da escassez de material secundário, a indústria deverá priorizar a fabricação do:
produto 1, pois é o que apresenta maior margem de contribuição por fator limitativo da produção.
produto 2, pois é o que apresenta menor margem de contribuição unitária.
produto 3, pois é o que apresenta menor quantidade de material secundário por unidade produzida.
produto 4, pois é o que apresenta maior preço de venda por produto.
A empresa ABC produz um único produto e realizou uma análise da relação custo-volume-lucro referente ao mês de novembro de 2014, obtendo as seguintes informações:
Margem de Contribuição por unidade: R$ 15,00
Ponto de Equilíbrio Contábil: 500 unidades
Ponto de Equilíbrio Econômico: 580 unidades
Margem de Segurança Operacional: 20%
Grau de Alavancagem Operacional: 5
Com base nessas informações, em novembro de 2014,
a produção e venda foi de 600 unidades.
o lucro operacional objetivado foi R$ 8.700,00.
a margem de contribuição total apurada foi R$ 9.375,00.
o lucro operacional apurado foi R$ 1.200,00.
um aumento de 5% no volume de vendas geraria um aumento de 5% no lucro operacional.
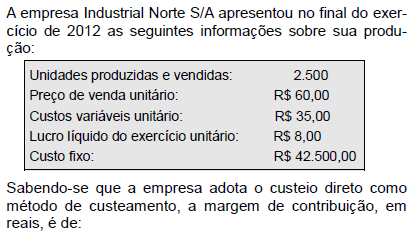
Uma empresa produz e vende três modelos diferentes de produtos, conforme apresentado abaixo.
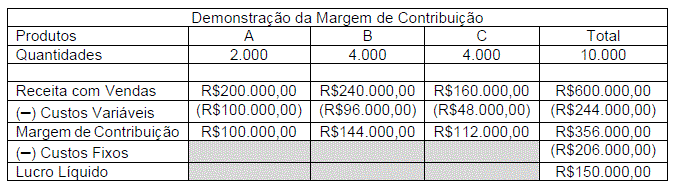
R$20,60 e 10.000 unidades.
R$35,60 e 5.786 unidades.
R$45,00 e 12.640 unidades.
R$60,00 e 3.433 unidades.
Calcule a MARGEM DE CONTRIBUIÇÃO UNITÁRIA do produto A, partindo dos seguintes dados:
Preço unitário de venda.....................................................R$ 23,00
Receita líquida de vendas.........................................R$ 690.000,00
Custos variáveis........................................................R$ 300.000,00
Despesas variáveis.....................................................R$ 15.000,00
Uma empresa de comércio de sapatos esportivos masculinos vende 1.250 unidades mensalmente, o que lhe permite obter uma receita no valor de R$ 1.125.000,00.
Analisando-se o custo, observa-se que ele está distribuído da seguinte forma:
Custo direto variável | R$ 225,00/un. |
Custo indireto variável | R$ 135,00/un. |
Custo fixo total | R$ 270.000,00 |
Considerando-se as informações apresentadas, qual é a margem de contribuição unitária, em reais, do produto?
324,00
459,00
540,00
549,00
675,00



