





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A margem de contribuição unitária apurada é maior que R$ 15,50.
Se a empresa A, por ser mais automatizada, tiver custos fixos maiores que a empresa B, e nesta houver maior participação da mão-de-obra direta no custo de seus produtos, mas, em compensação, a margem de contribuição da empresa A for maior que a da empresa B, então a empresa A apresentará um grau de alavancagem maior que o da empresa B.
A Indústria Kinkilharias S.A. fabrica e vende 5 produtos diferentes. Abaixo, é apresentado o quadro de valores unitários da empresa, em reais, considerando-se que são produzidas e vendidas 2.000 unidades de cada produto por mês.
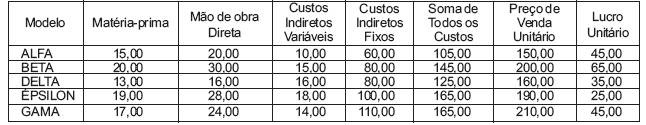
Com base nos dados acima, o produto que apresenta a maior margem de contribuição unitária é
A Sociedade Aromax produz três tipos de produtos e durante o mês de Novembro de 20X7 apresentou os seguintes dados no seu processo produtivo:
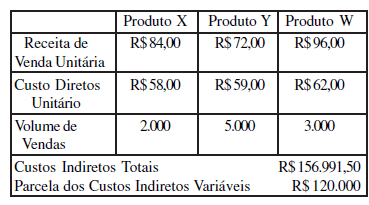
O produto mais rentável e o produto que apresenta o melhor ponto de equilíbrio médio contábil são, respectivamente:

X e Y;
X e W;
X e X;
W e X;
W e Y.
A indústria TELESONIC S/A faz análises gerenciais em sua contabilidade de custos, sendo uma delas a de apuração dos resultados baseada no custo, de reposição.
Em maio/2009, a indústria que produz 2.000 estantes por mês vendeu 90% de sua produção, a R$ 70,00 cada unidade.
A estrutura de custos e as expectativas de variação dos preços, em reais, para o mês de junho/2009, são as seguintes:
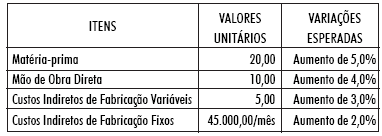
Considerando exclusivamente as informações acima, a margem de contribuição unitária pelo custo de reposição monta, em reais, em
Sabendo-se que, em uma empresa industrial, os custos e despesas fixos são de R$ 540.000,00, e a margem de contribuição unitária, R$ 120,00, conclui-se que a empresa deverá produzir e vender, no mínimo, 4.500 unidades para que não haja prejuízo.
A margem de contribuição unitária é igual a R$ 40,00.
Dados extraídos da contabilidade de custos da Cia. Relâmpago S/A.
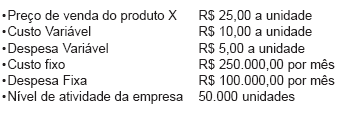
Com base apenas nos dados acima, a margem de segurança da empresa corresponde a
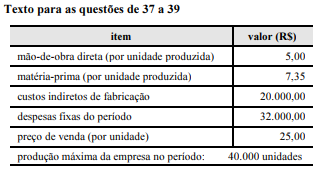
O ponto de equilíbrio contábil apurado, é maior do que 12.400 unidades.
Considere as seguintes informações sobre a estrutura de uma empresa:
- Custos e despesas variáveis: R$ 100,00 por unidade.
- Custos e despesas fixas: R$ 50.000,00 por mês.
- Preço de venda: R$ 150,00 por unidade.
- Aumento da depreciação: 40%
O ponto de equilíbrio contábil, em unidades, considerando-se que a depreciação representa 20% do total dos Custos de Despesas fixas, é
1.080
1.100
1.120
1.180
1.200
A redução do custo com embalagem para R$ 0,1 e a prática de preço de venda unitário de R$ 15,00 proporcionarão um lucro de R$ 600,00.
O conceito de margem de contribuição é amplamente utilizado pelas indústrias. Com relação à tabela acima, é correto afirmar que, em unidades, a quantidade de produção mínima necessária para atingir o ponto de equilíbrio contábil apurado é
inferior a 2.500.
superior a 2.501 e inferior a 4.000.
superior a 4.001 e inferior a 5.500.
superior a 5.501.
Uma das medidas adotadas para determinar o ponto de equilíbrio da empresa é a margem de contribuição unitária. Assim, a margem de contribuição unitária apurada na situação em apreço é de R$ 150,00.
Sob a ótica do custeio variável, a margem de contribuição apurada é de R$ 4.880.
O custeio variável utiliza a margem de contribuição como subsídio para a determinação do ponto de equilíbrio contábil e do ponto de equilíbrio econômico.
Caso as despesas administrativas permaneçam fixas em R$ 1.200,00, então o preço de venda unitário para a obtenção de margem mínima de lucro sobre os custos totais de 38% deverá ser de, pelo menos, R$ 25,00.

A quantidade exata de unidades a ser produzida para retornar uma margem operacional de lucro de 40% é

inferior a 17.500.
superior a 17.501 e inferior a 19.000.
superior a 19.001 e inferior a 21.000.
superior a 21.001.
O percentual da margem bruta encontra-se
inferior a 47%.
superior a 47% e inferior a 50%.
superior a 50% e inferior a 53%.
superior a 53%.
Considerando as informações da tabela, ao se elaborar a demonstração do resultado do exercício segundo o custeio por absorção para a venda de 1.100 unidades do produto, a margem operacional da referida empresa será
inferior a 15%.
superior a 16% e inferior a 21%.
superior a 22% e inferior a 27%.
superior a 28% e inferior a 33%.
superior a 34%.

