







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A margem de contribuição unitária é de R$ 0,75, quando a empresa contrata representantes de venda.
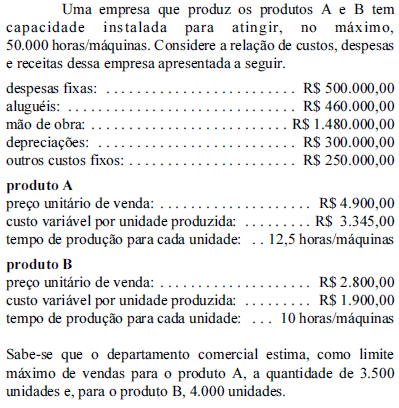
Com base nas informações acima, conclui-se que o lucro máximo dessa empresa, em reais, é
A empresa apresentou resultado contábil líquido nulo, pois vendeu as mercadorias sem margem de lucro.
A margem bruta obtida com a venda das 2.500 unidades do produto D por R$ 6,50 é de 60%.
O acréscimo ao valor do custo unitário da matéria-prima proporcionará um decréscimo no lucro líquido obtido. Dessa maneira, ao aumentar o custo da matéria-prima em 10% a empresa reduzirá o valor do lucro obtido em 10%.
Assinale a opção correta com relação à análise custo versus volume lucro aplicada a empresas industriais.
A capacidade produtiva de uma empresa proporciona a quantidade máxima de produção de seus bens. Caso a empresa iguale a capacidade máxima de produção com a quantidade vendida, há a maximização do lucro, que corresponde ao valor máximo de lucro que a empresa poderá obter, independentemente de suas políticas de venda.
A receita e os custos variáveis podem apresentar uma função matemática linear ou uma função matemática não-linear.
Os custos variáveis não influenciam diretamente a margem de contribuição unitária, mas a margem de contribuição total ou plena.
O crescimento dos custos variáveis proporcionará um acréscimo na quantidade a ser produzida/vendida para manter o ponto de equilíbrio, desde que as demais variáveis permaneçam com seus valores imutáveis.
Os custos fixos são alocados aos produtos de maneira proporcional; assim, o custo de cada produto será menor em função da capacidade produtiva da empresa. Independentemente da venda das mercadorias/produtos, a indústria apropriará os custos fixos ao valor de seu estoque de mercadorias disponíveis para revenda. Portanto, quanto maior for o custo fixo, menor será a necessidade de produção para a redução do custo fixo por unidade produzida.
A margem bruta de lucro é superior a 50%.
O lucro líquido obtido corresponde a R$ 11.472,00.
A margem líquida obtida é superior a 40%.
Ao se considerar um acréscimo de 20% no preço de venda, mantendo-se as demais variáveis com o mesmo valor e consumo, a margem de lucro bruto será maior que 68%.
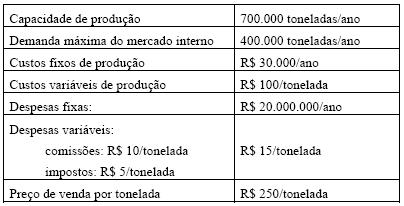
A Siderúrgica Açoforte Ltda. está funcionando com capacidade operacional ociosa. Os dados de produção de 2003 são os seguintes: Interessada em ocupar toda a capacidade de produção, a companhia está desenvolvendo estratégias visando exportar para os países do Mercosul, enviando, inicialmente, 200.000 toneladas. Apesar de não haver problemas em termos operacionais a empresa está preocupada quanto ao retorno financeiro da operação, uma vez que seus produtos estão cotados no mercado externo à base de R$160,00 por tonelada. Sabe-se que exportações para o Mercosul estão taxadas à base de 5% do preço mais frete de $12,00. Se você fosse o executivo da empresa decidiria que:
a empresa não deve exportar, pois o preço do mercado externo está abaixo do custos
a empresa não deve exportar, pois a margem de contribuição no mercado externo está abaixo da margem de contribuição do mercado interno
a empresa deve exportar, pois embora a operação não seja lucrativa poderá fortalecerá sua posição no mercado externo
a empresa deve exportar, pois o preço de exportação supera os custos e despesas variáveis garantindo uma boa margem de contribuição
a empresa não deve exportar, pois a negociação não é rentável para a empresa
Caso a empresa comercialize seu produto por R$ 50, a margem de lucro líquido será superior a 55%.
Considerando os dados do semestre, o resultado líquido foi de
R$ 190.000,00.
R$ 223.000,00.
R$ 230.000,00.
R$ 263.000,00.
Para planejar o volume adequado de produção de seu negócio, um pequeno empresário verificou que seus custos fixos eram de R$ 80.000,00, o custo unitário variável, R$ 120,00, e a unidade de seu produto era vendida a R$ 200,00. Para obter um lucro de R$ 20.000,00, esse pequeno empresário deverá produzir e vender
A empresa Confiança S.A. com uma inadimplência de 2,5% por mês suspendeu as vendas com pagamentos em cheques. No entanto, referida atitude afetou o faturamento em menos 10% no mês. Considerando que sua margem de lucro é de 30% sobre o faturamento total, o auditor, com base nestes dados, pode afirmar que este procedimento é
adequado, pois atende a análise de custo versus benefício.
o custo versus benefício não deve ser considerado, por tratar-se de decisão financeira.
inadequado, porquê qualquer faturamento justifica a inadimplência.
devido, por estabelecer uma relação de custo benefício equilibrada.
inadequado, visto seu custo ser menor do que o ganho gerado.
Caso a empresa necessite de uma margem líquida de lucro superior a 30%, o preço de venda a ser praticado, mantendose as demais variáveis, deverá ser superior a R$ 36.
Caso a empresa comercialize seu produto por R$ 40, a margem de lucro bruto será inferior a 55%.
Uma indústria com custos fixos de R$ 1.200.000,00 e margem de contribuição unitária de R$ 250,00, para obter um lucro de R$ 200.000,00, terá de produzir (e vender) 4.800 unidades.



