







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise os dados provenientes da Indústria de Baterias Montes Altos Ltda., em junho de 2010.
• Fabricou 10.000 baterias por mês e conseguiu vender, em média, 80% da produção, por R$ 250,00 a unidade.
• Caso vendesse cada unidade por R$ 240,00, poderia vender 10% a mais.
• Caso vendesse por R$ 220,00 a unidade, poderia vender 9.680 unidades.
• Caso vendesse por R$ 210,00 cada unidade, poderia vender 9.800 unidades.
• Caso vendesse cada unidade por R$ 200,00, poderia vender toda a produção.
Considere, ainda, que
• o custo variável unitário é de R$ 100,00;
• a comissão dos vendedores é de 10% sobre o preço de venda;
• os custos fixos montam a R$ 300.000,00 mensais; e
• as despesas fixas totalizam R$ 400.000,00 mensais.
Considerando-se exclusivamente as informações acima, o preço que a empresa deve adotar, em reais, visando a maximizar o lucro, é de
200,00
210,00
220,00
240,00
250,00
Considere a seguinte situação hipotética. Para vender um produto por R$ 20,00, determinada empresa tem custos variáveis que englobam R$ 2,00 de matéria-prima e R$ 3,00 de mão de obra direta. Além disso, na ocasião da venda, são pagos 15% de impostos e 5% de comissão ao vendedor, ambos incidentes sobre o valor de venda. Nessa situação hipotética, a margem de contribuição é de R$ 11,00.
A produção total do Artigo EMAUS, no período “n”, foi estimada em 200.000 unidades, com a seguinte estrutura de custos:
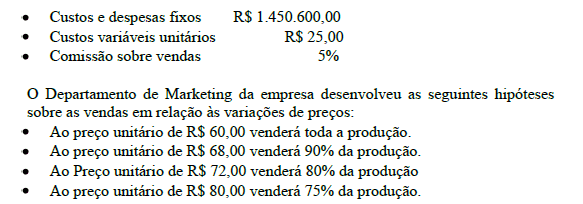
A alternativa que promoverá o melhor resultado para a empresa será a seguinte:
A relação entre a Margem de Contribuição unitária (MCu) e o Preço de Venda unitário (PVu) de R$ 60,00 é equivalente a 2/3. Os custos e despesas fixos do período montam a R$ 270.000,00. Então, o break even point acontecerá quando a receita operacional, em reais e em unidades, atingir os valores de:
R$ 405.000,00 e 6.750 unidades
R$ 405.000,00 e 7.000 unidades
R$ 410.000,00 e 6.750 unidades
R$ 410.000,00 e 6.800 unidades
R$ 420.000,00 e 6.500 unidades
Uma empresa industrial consegue obter um lucro operacional de R$ 200.000,00 mantendo uma produção de 10.000 unidades. Sabendo-se que sua margem de contribuição unitária é de ¼ do preço, qual o valor médio estimado, em reais, do custo variável unitário do produto?
R$ 20,00
R$ 40,00
R$ 50,00
R$ 60,00
R$ 80,00
Em um determinado mês, uma indústria apresentou um volume de matéria-prima inferior ao volume médio mensal necessário para fabricação de seus quatro produtos. Em decorrência disso, a decisão sobre qual (ou quais) produto(s) deve(m) ter sua produção sacrificada, total ou parcialmente, deverá ser adotada em função
dos custos variáveis unitários
dos custos e despesas variáveis totais
da margem de contribuição unitária média
da margem de contribuição pelo fator limitante
da margem de lucratividade operacional líquida total
Quanto às seguintes afirmativas pode-se constatar que:
I - O preço de venda deve ser registrado na contabilidade e não ser registrado na ficha de controle de estoque.
II - O preço de custo deverá ser registrado a baixa na ficha de estoque e ser reconhecido na contabilidade.
Somente a I está correta.
Somente a II está correta.
I e II estão corretas.
I e II estão incorretas.
Em janeiro de 2010 a empresa Gelado Ltda pretende comercializar no mercado catarinense picolés de Limão e de Creme. A empresa estima gastos variáveis de R$ 0,38 para o picolé de Limão e R$ 0,61 para o picolé de Creme. Os gastos fixos gerais são de R$ 17.682,00 mensais. Os preços de venda são de R$ 0,88 de Limão e R$ 1,11 de Creme. Espera-se um lucro mensal de R$ 8.760,00. Para alcançar o lucro pretendido será necessário comercializar:
35.364 picolés.
52.844 picolés.
8.760 picolés.
17.682 picolés.
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades no mês de início de suas atividades. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
− Matéria-prima ................................................... R$ 8,00
− Mão de obra direta ........................................... R$ 5,00
− CIF variáveis .................................................... R$ 4,00
− Despesas variáveis ................. 10% do preço de venda
Custos e despesas fixos totais do mês:
− Mão de obra indireta ............................... R$ 40.000,00
− Depreciação dos equipamentos industriais ................................................ R$ 18.000,00
− Outros gastos de fabricação ................... R$ 50.000,00
− Salários do Pessoal da Administração .... R$ 30.000,00
− Demais Despesas Administrativas .......... R$ 20.000,00
A companhia estima que os custos fixos não se alterem até o nível máximo de produção de 50.000 unidades.
A margem de contribuição unitária, no sistema de custeio variável, em R$, é igual a
10,00.
14,00.
13,00.
28,00.
22,00.
A margem líquida é utilizada como parâmetro para mensurar o desempenho das organizações. A margem líquida apurada com base nas informações da tabela acima encontra-se entre
10% e 20%.
20% e 30%.
30% e 40%.
40% e 50%.
50% e 60%.
Uma empresa industrial apresentou os seguintes elementos de resultado, relativo a um período de produção e vendas:
Vendas totais...........................................................R$ 920.000,00
Custos Fixos totais..................................................R$ 145.000,00
Custos Variáveis totais............................................R$ 345.000,00
Despesas Fixas totais.............................................R$ 100.000,00
Despesas Variáveis totais.........................................R$ 78.000,00
A margem de contribuição total é de:
R$ 430.000,00.
R$ 497.000,00.
R$ 352.000,00.
R$ 597.000,00.
R$ 668.000,00.
A diferença entre Receita e a soma de Custo e Despesa Variável, tem o objetivo de apresentar a potencialidade de cada produto, mostrando como cada um contribui na amortização dos gastos fixos e, posteriormente, compor a lucro da organização. Este texto discorre sobre:
Margem de Contribuição
Ponto de Equilíbrio
Taxa Interna de Retorno
Margem de Lucratividade
A Indústria Parnaíba Ltda. levantou os seguintes custos do seu produto:
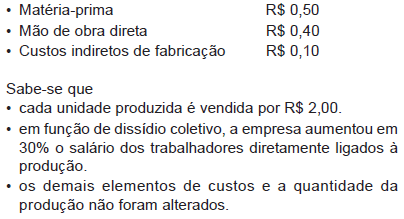 .
Considerando apenas as informações acima, para que a empresa mantenha a mesma margem de lucro que vinha obtendo antes do aumento salarial, ela terá que vender cada unidade, em reais, por
2,12
2,18
2,20
2,24
2,30
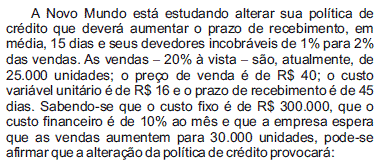
A Margem de Contribuição da São Paulo será o montante de $
4.660.000.
4.980.000.
5.460.000.
5.940.000.
6.360.000.
Caso a empresa consiga uma variação favorável de desempenho na aplicação de matéria-prima na ordem de 20%, mantendo-se as demais variáveis inalteradas, a margem de contribuição unitária aumentaria em R$ 9,60.
Os custos variáveis unitários do Produto M montam a R$ 580,00 e a relação entre o preço de venda unitário (PVu) e a margem de contribuição unitária (Mcu) é 2,00. Então, o preço de venda unitário do produto M é de:
R$ 290,00
R$ 650,00
R$ 1.150,00
R$ 1.160,00
R$$ 1.260,00
Determinada Empresa adquire R$ 2.600,00 em mercadorias. Sabe-se que a Empresa adiciona o custo fixo de 15% e despesas administrativas no percentual de 50% ambos sobre o valor das mercadorias. Se a Empresa pretende obter um lucro líquido de 20% sobre o preço de venda dessa mercadoria, é correto afirmar que deverá vender pelo valor de:
R$ 4.800,00.
R$ 5.500,00.
R$ 4.600,00.
R$ 5.200,00.
R$ 5.000,00.
Os custos e despesas fixos da Empresa Gama montam a R$ 220.000,00 e a margem de contribuição unitária é de R$ 20,00. Sabendo-se que a referida empresa deseja obter um lucro de R$ 120.000,00, para isso deverá vender:
8.000 unidades.
10.000 unidades.
12.000 unidades.
16.000 unidades.
17.000 unidades.



