Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes informações sobre uma empresa:
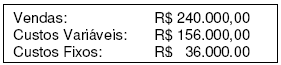
A margem de contribuição dessa empresa é de
65%
16%
50%
20%
35%
Supondo-se que um produto seja vendido por R$ 25,00 a unidade e que seus custos variáveis sejam de R$ 8,00 de matéria-prima e R$ 6,00 de mão-de-obra direta, e, quando de sua venda, a empresa incorre no pagamento de comissão à base de 8% sobre o preço de venda.
A margem de contribuição unitária é:
R$ 5,00
R$ 9,00
R$ 9,00
R$ 12,00
R$ 17,00
A Vinícola Y produz, engarrafa e vende o melhor vinho tinto da região. A rigor, só produz um tipo de vinho seco, com as uvas do tipo Cabernet Sauvignon. Entretanto, trabalha com duas versões do produto: garrafa inteira (750 ml) e meia-garrafa (375 ml). Os preços de venda unitários, em reais, e os respectivos custos variáveis são:
Produto | Preço de venda unitário | Custo variável unitário |
Garrafa Inteira (750 ml) | 200,00 | 120,00 |
Meia-Garrafa (375 ml) | 130,00 | 80,00 |
Os custos fixos anuais desta vinícola somam R$ 90.000,00. A demanda pela garrafa inteira (750 ml) é de 1.000 unidades ao ano, e da meia-garrafa é de 800 unidades ao ano.
Devido à reprovação de um dos barris pelo enólogo responsável, o envasamento deste ano está limitado pela quantidade de vinho disponível nos barris aprovados no teste de qualidade (estoque de matéria-prima), que é de 900 litros.
A Vinícola Y tem por política não estocar vinho engarrafado, ou seja, procura produzir o volume que espera vender a cada ano.
Considerando somente as informações acima, para que a Vinícola Y maximize seu lucro nesse ano, deverão ser produzidas, respectivamente, as seguintes quantidades de garrafa inteira (750 ml) e de meia-garrafa (375 ml):
zero e 2.400
800 e 800
1.000 e 400
1.000 e 800
1.200 e zero
A margem de contribuição resulta das:
Vendas Brutas menos Custos Fixos e Despesas Fixas.
Vendas Realizadas menos Custos Fixos e Variáveis
Venda Líquida menos Custos Variáveis e Despesas. Totais.
Vendas Recebidas do período menos Custos Primários.
Vendas Efetivas do período menos Custos e Despesas Variáveis.
Considere que a receita de vendas de uma empresa foi de R$ 500.000,00 e que seus custos foram os seguintes:
• custos variáveis dos produtos vendidos: R$ 140.000,00;
• custos variáveis de administração e vendas: R$ 40.000,00;
• custos fixos de produção: R$ 70.000,00;
• custos fixos de administração e vendas: R$ 115.000,00.
Nessa situação, a margem bruta, no formato tradicional da demonstração do resultado, é de R$ 135.000,00.
Coletando os dados de uma empresa em um período, apurou um custo variável unitário de R$ 15,00 e um preço de venda de R$ 20,00 para uma capacidade máxima de produção de 800.000 unidades. No nível máximo de produção a margem de contribuição é de:
R$ 2.800.000,00
R$ 4.000.000,00
R$ 6.800.000,00
R$ 12.000.000,00
R$ 30.000.000,00
O índice da margem de contribuição, passível de obtenção quando se adota o método do custeio variável, representa o percentual da receita disponível para a cobertura dos custos fixos e do lucro.
Ao elaborar o gráfico da análise CVL, poderá existir mais de um ponto de interseção entre a receita e o custo total. A existência de diversos pontos de interseção está diretamente vinculada à adoção, ou não, do intervalo de significância.
Ao incrementar percentual na quantidade vendida, a empresa poderá reduzir seu preço de venda, na mesma proporção, para a manutenção de um lucro final esperado.
A July Ball é distribuidora de bolas de pingue-pongue, na Cidade do Rio de Janeiro. Abaixo são apresentados os dados do orçamento da July Ball para o próximo ano:
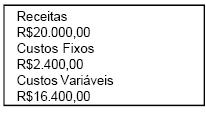
O lucro orçado, considerando um desvio do orçamento original referente a um decréscimo de 5% na margem de contribuição, é de:
R$1.020,00;
R$1.140,00;
R$200,00;
R$200,00;
R$2.020,00
Caso a empresa venda 500 unidades a R$ 520 e 300 unidades a R$ 480, então o lucro obtido, considerando tributos, corresponderá a R$ 191.520.
A empresa Custos e Despesas LTDA fabricava apenas um produto, cujas vendas totalizaram R$ 120.000,00 ao longo do exercício de X0, sendo apurados no mesmo ano os seguintes gastos, custos e despesas:
· Gastos em Pesquisa para o desenvolvimento de nova versão do produto: R$ 10.000,00;
· Custos Variáveis: R$ 30.000,00;
· Custos Fixos: R$ 20.000,00;
· Despesas: R$ 15.000,00.
O Contador informou ao Presidente da Companhia que a margem de contribuição do produto em X0 alcançou o valor de:
R$ 110.000,00
R$ 105.000,00
R$ 100.000,00
R$ 95.000,00
R$ 90.000,00
A empresa Corta Custos ao longo do ano apurou os dados listados a seguir (ton = tonelada). Com base nesses dados, o resultado da empresa é:
vendas no ano 1.000/ton
custos fixos de produção $ 150.000
custos variáveis de produção $ 125/ton
despesas fixas $ 42.000
despesas variáveis
impostos $ 10/ton
taxas $ 5/ton
propaganda $ 2/ton
preço de venda
$ 26.000
$ 28.000
$ 30.000
$ 32.000
$ 34.000