







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma mudança qualitativa no patrimônio é aquela que modifica a posição patrimonial líquida da entidade.
Certo
Errado
A conta ajustes de avaliação patrimonial, integrante do patrimônio líquido, justifica-se em função do regime de competência.
Certo
Errado
A rubrica contábil ajustes de avaliação patrimonial é uma conta de resultado que pode apresentar saldo devedor ou credor, conforme o comportamento de elementos do ativo e do passivo sujeitos à avaliação a valor justo.
Certo
Errado
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade pública e que afetam o seu resultado. Considera-se realizada uma variação patrimonial aumentativa
pelo surgimento de um passivo, sem o correspondente ativo.
pela diminuição ou extinção do valor econômico de um ativo.
no recebimento de doações e de subvenções.
na geração natural de novos passivos permanentes.
No mundo dos negócios, a criação de valor é um objetivo fundamental para as empresas. Acionistas, investidores e gestores estão sempre em busca de métricas que possam medir e avaliar o desempenho financeiro de uma empresa de forma abrangente. Uma dessas métricas é o EVA (Economic Value Added), ou Valor Econômico Agregado.
Disponível em: https://equitye.com.br/eva-o-que-e-para-que-serve e-como-calcular/. Acesso em: 03 jun. 2025.
Um aspecto aderente ao conceito de EVA é
EVA = Lucro operacional líquido + Depreciações + Amortizações.
EVA = Receita de vendas–Custo dos produtos vendidos–Despesas operacionais.
EVA = Lucro Operacional x (taxa de inflação – taxa de remuneração pretendida).
EVA = NOPAT – (Capital Investido x Custo de Capital).
EVA = Lucro operacional líquido x taxa de remuneração pretendida.
Na elaboração da demonstração das mutações do patrimônio líquido (DMPL), o contador deve evidenciar corretamente os efeitos dos ajustes decorrentes da avaliação de ativos e passivos a valor justo. Considerando essa informação e as normas contábeis vigentes, assinale a opção correta, quanto à conta de ajuste de avaliação patrimonial.
A conta de ajuste de avaliação patrimonial reflete, por exemplo, ganhos e perdas das variações de preço de mercado dos instrumentos financeiros, quando mensurados pelo valor justo por meio de outros resultados abrangentes.
Os saldos da conta de ajuste de avaliação patrimonial são transferidos diretamente para a conta de reservas de lucros no encerramento do exercício.
O ajuste de avaliação patrimonial é destinado, exclusivamente, ao registro de reavaliações espontâneas de ativos imobilizados, as quais são permitidas pelas normas brasileiras.
O ajuste de avaliação patrimonial registra apenas os efeitos de reestruturações societárias e de incorporações de capital, por não afetarem o resultado do exercício.
A conta de ajuste de avaliação patrimonial é classificada como uma conta de passivo exigível de longo prazo, sendo vinculada às obrigações com derivativos financeiros.
Em 01/12/2024, a empresa Magali S/A adquiriu um título no mercado financeiro pelo valor de R$ 200.000, com uma remuneração de 2% ao mês. O título foi classificado como mensurado ao valor justo por meio de outros resultados abrangentes. Em 31/12/2024, o valor de mercado do título era de R$ 206.000. Com base nessas informações, é correto afirmar que, em 31/12/2024, a empresa reconheceu,
no patrimônio líquido, em ajustes de avaliação patrimonial, o valor de R$ 6.000.
no resultado do exercício, uma receita financeira no valor de R$ 6.000.
no resultado do exercício, uma receita financeira de R$ 4.000 e, em ajustes de avaliação patrimonial, no patrimônio líquido, o valor de R$ 2.000.
no ativo não circulante, na conta de propriedades para investimentos, o valor de R$ 204.000.
no ativo circulante, na conta de ações em tesouraria, o valor de R$ 206.000.
A conta de ajuste de avaliação patrimonial pode apresentar saldo devedor, de maneira a impactar negativamente o ativo total.
Certo
Errado
Considerando as informações do texto-base, o valor das variações patrimoniais diminutivas corresponde a
R$ 1.500.000,00.
R$ 5.840.000,00.
R$ 7.340.000,00.
R$ 9.175.000,00.
R$ 9.505.000,00.
A conta ajuste de avaliação patrimonial é uma conta do passivo não circulante que abriga a valorização ou desvalorização de alguns itens patrimoniais.
Certo
Errado
O princípio contábil da materialidade preconiza que, em situações em que houver mais de uma alternativa válida para mensuração de itens patrimoniais, deve ser adotada aquela de que resulte maior valor para o patrimônio líquido.
Certo
Errado
De acordo com a redação dada pela Lei nº 11.941/09 em relação à Lei nº 6.404/76, são classificados como ajustes de avaliação patrimonial, as contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, enquanto não computadas no resultado do exercício em obediência a(o):
Regime de competência.
Essência sobre a forma.
Premissa da continuidade operacional.
Característica qualitativa da tempestividade.
Característica qualitativa da comparabilidade.
São Variações Patrimoniais Diminutivas (VPD), entre outros, EXCETO:
Pessoal e Encargos.
Valorização e Ganhos com Ativos e Desincorporação de Passivos.
Benefícios previdenciários e assistenciais.
Uso de Bens, serviços e consumo de capital fixo.
Transferências e delegações concedidas.
A avaliação e patrimônio tem como resultado um laudo técnico e pode ser utilizada em diversos cenários. Analise os itens abaixo que correspondem a este contexto:
I.Em operações de seguro, no momento que uma instituição precisa oferecer o valor real da empresa para obter identificação e contratação da opção mais adequada.
II.Em incorporações ou fusões de empresas onde são exigidas o valor real dos ativos de uma empresa antes da efetivação.
III.Em demonstrações contábeis da instituição com maior garantia aos pronunciamentos técnicos e à legislação sendo determinado com maior precisão a vida útil de determinado bem ou o seu valor residual.
Após análise, assinale a alternativa correta.
Apenas as alternativas I e III estão corretas.
Apenas as alternativas II e III estão corretas.
Apenas as alternativas I e II estão corretas.
As alternativas I, II e III estão corretas.
A empresa Alpha S.A. adquiriu, pelo valor de R$30.000, a empresa Beta S.A., sendo esse valor pago à vista. O Patrimônio Líquido da empresa Beta era de R$5.000. A empresa Alpha, por meio de avaliação de consultores externos, efetuou os estudos para determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
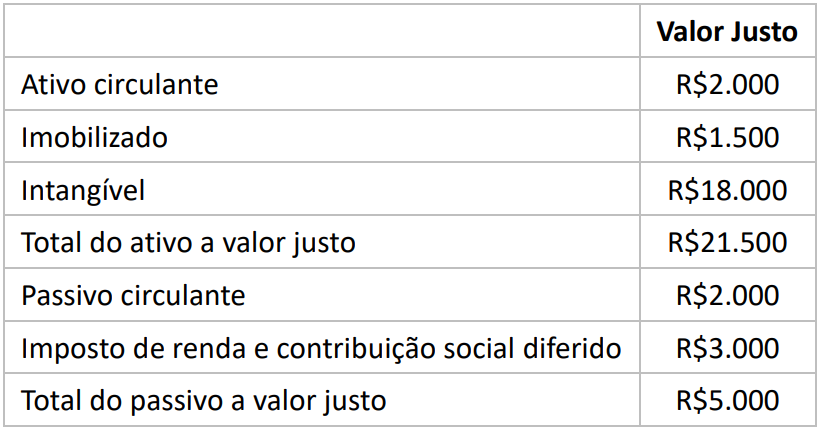
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
uma mais valia de ativos líquidos de R$5.000.
um valor justo dos ativos adquiridos e passivos assumidos de R$5.000.
um valor justo dos ativos adquiridos e passivos assumidos de R$11.500.
um ágio por expectativa de rentabilidade futura de R$13.500.
um ágio por expectativa de rentabilidade futura de R$25.000.
A configuração e uma sociedade pode incorrer em mudanças diante de circunstâncias diversas. Assinale a alternativa correspondente ao procedimento contábil que tem como objetivo avaliar o patrimônio da sociedade para estipular o valor devido a cada sócio em cenários de saída ou dissolução da sociedade:
Apuração de haveres.
Avaliação de caracteres.
Avaliação de obrigações indulgentes.
Apuração societal.
Apuração retroativa.
No que diz respeito às definições referentes à avaliação e mensuração de ativos e passivos do setor público, atente ao que está destacado a seguir e, em seguida, associe a primeira coluna de acordo com a segunda:
I. Avaliação patrimonial
II. Influência significativa
III. Mensuração
IV. Reavaliação
V. Redução ao valor recuperável
( ) É a constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
( ) É a perda de benefícios econômicos futuros ou potencial de serviços de ativo superior ao reconhecimento sistemático da redução dos benefícios econômicos futuros ou potencial de serviços do ativo devido à depreciação.
( ) É o poder de uma entidade do setor público para participar nas decisões de políticas financeiras e operacionais de outra entidade que dela receba recursos financeiros a qualquer título ou que represente participação acionária, sem controlar, de forma individual ou conjunta, essas políticas.
( ) É a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos.
( ) É a adoção do valor de mercado ou de consenso entre as partes para bens do ativo.
Assinale a alternativa que indica a sequência CORRETA.
II, III, IV, I, V
IV, V, II, I, III
III, II, V, I, IV
II, IV, I, V, III
III, V, II, I, IV
Considerando-se o demonstrativo de variações patrimoniais, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) As variações patrimoniais aumentativas, como se verifica no demonstrativo das variações patrimoniais, podem ser classificadas em: Tributária; Contribuições; Exploração e Venda de Bens, Serviços e Direitos; Financeiras; Transferências Recebidas; Valorização e Ganhos com Ativos; e Outras Variações Patrimoniais Aumentativas.
( ) A escrituração contábil das variações aumentativas do patrimônio público refere-se às alterações ocorridas no patrimônio, que causam um aumento na situação patrimonial, quer pela incorporação de bens ou dinheiro, quer pela desincorporação ou baixa de obrigações.
( ) Variações Patrimoniais Aumentativas Financeiras são as provenientes da receita tributária, ou seja, uma prestação pecuniária compulsória, em moeda ou cujo valor nela possa se exprimir, que não constitua sanção de ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada, como é o caso dos Impostos, Taxas e Contribuições de Melhoria.
C - C - E.
E - E - C.
C - E - E.
E - C - C.
E - E - E.
De acordo com os dados apresentados, assinale a alternativa que indique, aproximadamente, o valor do índice de liquidez geral da Cia. Mônaco em 31/12/2022.
0,90.
1,02.
1,11.
0,74.
0,87.
Uma sociedade empresária avalia os seus ativos classificados como Propriedade para Investimento pelo valor justo.
Em 31/12/2022, o valor justo desses ativos era de R$500.000. Já em 31/12/2023, era de R$520.000.
Assinale a opção que indica a contrapartida do aumento do ativo nas demonstrações contábeis da sociedade empresária em 31/12/2023.
Ajustes de exercícios anteriores
Ajustes de avaliação patrimonial.
Reserva de capital.
Reserva de reavaliação.
Resultado.



