







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 01.07.2018, a Cia. Ponta Grossa adquiriu um equipamento industrial no valor de R$ 1.500.000,00, o qual foi colocado em funcionamento na mesma data. O equipamento tem vida útil estimada em 12 anos e não foi estimado valor residual do ativo, por falta de informações confiáveis. A entidade efetuou o impairment test (teste de recuperabilidade do valor dos ativos) no mês de dezembro do referido ano. As informações obtidas sobre o valor recuperável do ativo, na mesma data, foram as seguintes:
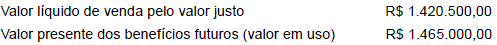
Em 31.12.2018, o valor contábil do equipamento, corretamente apresentado no Balanço Patrimonial da companhia, em R$, foi de:
Assinale a única alternativa onde contém uma conta de natureza mista, podendo apresentar saldo credor ou devedor:
Impostos a recuperar.
Dividendos a distribuir.
Participações em sociedades coligadas.
Ajuste de avaliação patrimonial.
Despesas pagas antecipadamente.
Conforme estabelece a Resolução CFC nº 1.137/08 e suas alterações, a atribuição de valor monetário a itens do ativo e do passivo, decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos, corresponde à conceituação de (a):
avaliação patrimonial.
mensuração.
reavaliação.
redução ao valor recuperável.
valor de aquisição.
No que tange a avaliação e mensuração de ativos e passivos, a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos refere-se
à avaliação patrimonial.
à atualização monetária.
ao valor justo.
ao valor recuperável.
ao ajuste patrimonial.
A Cia. Beta investiu em um título de dívida emitido pela Cia. Alfa. A Cia. Beta tem a intenção de manter o título por um longo período, mas não irá mantê-lo até o vencimento.
Assinale a opção que indica a correta contabilização da contrapartida do reconhecimento deste ativo a valor justo:
A conta ajuste de avaliação patrimonial, que figura no patrimônio líquido — lado credor do balanço patrimonial — pode apresentar saldo credor ou devedor.
Certo
Errado
Estoques são investimentos realizados pelas companhias e, segundo as normas de contabilidade, estoques são ativos mantidos para venda no curso normal dos negócios; em processo de produção para venda ou na forma de materiais ou suprimento a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
..
A norma também define o valor dos estoques, ou seja, estes serão avaliados pelo seu valor realizável líquido ou pelo seu valor justo. Dessa forma, o valor realizável líquido refere-se
à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios. O valor justo reflete a quantia pela qual o mesmo estoque pode ser trocado entre compradores e vendedores conhecedores e dispostos a isso. O primeiro é idêntico ao segundo. Por isso, o valor realizável líquido dos estoques pode não ser equivalente ao valor justo, deduzido dos gastos necessários para a respectiva venda.
ao valor líquido que a entidade espera realizar com a venda do estoque no curso normal dos negócios. O valor justo reflete a quantia pela qual o mesmo estoque pode ser trocado por entidades conhecedoras do negócio e dispostas a isso. O primeiro é um valor específico para a entidade, ao passo que o segundo já não é. Por isso, o valor realizável líquido dos estoques deve ser equivalente ao valor justo, deduzido dos gastos necessários para a respectiva venda.
à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios. O valor justo reflete a quantia correta pela qual o mesmo estoque pode ser trocado entre compradores e vendedores conhecedores e dispostos a isso. Por isso, o valor realizável líquido dos estoques pode não ser equivalente ao valor justo, deduzido dos gastos necessários para a respectiva venda.
à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios. O valor justo reflete o preço pelo qual uma transação ordenada para a venda do mesmo estoque no mercado principal (ou mais vantajoso) para esse estoque ocorreria entre participantes do mercado na data de mensuração. O primeiro é um valor determinado para a entidade, ao passo que o segundo poderá ser. Por isso, o valor realizável líquido dos estoques é equivalente ao valor justo, deduzido dos gastos necessários para a respectiva venda.
à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios. O valor justo reflete o preço pelo qual uma transação ordenada para a venda do mesmo estoque no mercado principal (ou mais vantajoso) para esse estoque ocorreria entre participantes do mercado na data de mensuração. O primeiro é um valor específico para a entidade, ao passo que o segundo já não é. Por isso, o valor realizável líquido dos estoques pode não ser equivalente ao valor justo, deduzido dos gastos necessários para a respectiva venda.
Uma empresa que prestava serviços de auditoria contábil possuía, em 31/12/2012, um terreno no Ativo Imobilizado, contabilizado por R$ 50.000,00. Nessa data, a direção da empresa decidiu mudar o uso do terreno, passando a contabilizá-lo como Propriedade para Investimento, ao valor justo de R$ 80.000,00.
A variação de R$ 30.000,00 em 31/12/2012 deve ser classificada como
Receita Operacional.
Receita Financeira.
Ajuste Financeiro.
Ajuste do Patrimônio Líquido.
Reserva de Lucros.
Determinada empresa possuía, em 31/12/2013, instrumentos financeiros avaliados em R$ 200.000,00 e classificados como disponíveis para a venda. Na data, foi verificado que o valor justo destes era de R$ 180.000,00.
A variação deve ser reconhecida, contabilmente, como
ajuste no patrimônio líquido.
receita financeira.
receita a apropriar.
variação monetária.
despesa.
Durante o exercício, os valores dos elementos do ativo e do passivo de uma entidade podem sofrer variações, em virtude de sua avaliação a preço de mercado. Contabilmente, essas variações são definidas como
variações monetárias.
ajustes de avaliação patrimonial.
recomposição de ativo e passivo.
provisões para ajustes de mercado.
atualização por equivalência patrionial.
Uma empresa tinha em 31/12/2013 três terrenos:
• O terreno A, destinado à venda, estava contabilizado a R$200.000,00 no Ativo Circulante.
• O terreno B, destinado ao uso, estava contabilizado a R$100.000,00 no Ativo Imobilizado.
• O terreno C, destinado ao uso, estava contabilizado a R$400.000,00 no Ativo Imobilizado.
Em janeiro de 2014, esta empresa realizou uma reestruturação, transferindo os três terrenos para a conta Propriedades para Investimento, com o objetivo de valorizar o capital.
Aplicando o valor justo, a empresa constatou que os valores dos terrenos A, B e C eram, respectivamente, R$ 250.000,00, R$ 200.000,00 e R$ 300.000,00.
A contrapartida do reconhecimento do valor justo dos terrenos A, B e C deve ser reconhecida, respectivamente, em
resultado, resultado e resultado.
ajustes de avaliação patrimonial, resultado e resultado.
resultado, ajustes de avaliação patrimonial e ajustes de avaliação patrimonial.
ajustes de avaliação patrimonial, ajustes de avaliação patrimonial e ajustes de avaliação patrimonial.
resultado, ajustes de avaliação patrimonial e resultado.
Em relação à conta Ajustes de Avaliação Patrimonial, pode-se afirmar que:
I. Recebe contrapartidas de aumentos ou diminuições de valor atribuído a elementos somente do Ativo.
II. Deve ser considerada quando do cálculo do limite referente à proporção das reservas de lucros em relação ao capital.
III. Não corresponde a uma conta de reserva.
Assinale abaixo a opção correta:
Os Ajustes de Avaliação Patrimonial representam:
lucros obtidos pela empresa, retidos com finalidade especifica.
os aumentos dos elementos do ativo em decorrência de sua avaliação a valor justo.
ajustes da companhia decorrentes de avaliação de intangíveis em suas coligadas ou controladas.
resultados negativos gerados pela entidade mas que ainda não foram totalmente absorvidos e consequentemente precisarão ser ajustados no patrimônio líquido.
as contrapartidas de aumentos ou diminuições de valor atribuídas a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo, enquanto não computadas no resultado do exercício em obediência ao regime de competência.
A empresa Intangível S.A. possuía, em 31/12/X9, um ativo intangível com vida útil indefinida, no valor de R$ 130.000,00, o qual é composto por:
− Valor de custo: R$ 150.000,00.
− Perda por desvalorização reconhecida (em X9): R$ 20.000,00.
Em 31/12/X10, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
− Valor em uso: R$ 120.000,00.
− Valor líquido de venda: R$ 160.000,00.
Com base nessas informações, em 31/12/X10, a empresa
As contrapartidas de aumentos ou diminuições de valores atribuídos a elementos do ativo, em decorrência de sua avaliação a valor justos, quando previstas pela Lei nº 6.404/76 e suas alterações, enquanto não computadas no resultado serão registradas na conta
Resultado de Exercícios Futuros.
Resultado a Apropriar.
Reservas de Capital.
Reservas de Reavaliação.
Ajustes de Avaliação Patrimonial.
De acordo com a Lei n° 6.404/76 e suas posteriores alterações, enquanto não computadas no resultado do exercício em obediência ao Regime de Competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do Ativo e do Passivo, em decorrência da sua avaliação a preço de mercado serão classificadas como:
Ajustes de Avaliação Patrimonial.
Reserva de Capital.
Ajustes de Capital.
Reserva de Reavaliação.
Reserva de Ajuste a Preço de Mercado.
Em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do Ativo e do Passivo, em decorrência de avaliações a preço de mercado que não foram computadas no resultado do exercício, deverão ser classificadas como
Reservas de Reavaliação no Patrimônio Líquido.
Reservas de Lucros no Patrimônio Líquido.
Ajuste de Avaliação Patrimonial no Ativo Circulante.
Ajuste de Avaliação Patrimonial no Patrimônio Líquido.
Redutora no Ativo e ou Passivo não Circulante.
A apropriação de despesas incorridas e o ajuste de variação patrimonial são fatos administrativos que afetam indiretamente o resultado.
A Sapataria Pollíssola, no fim do exercício, inventariou seu estoque de mercadorias para fins de balanço, tendo apurado a seguinte situação a preço de custo e de mercado:
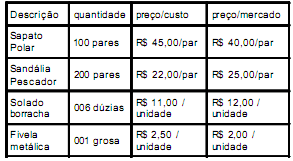
Para obedecer aos critérios de avaliação patrimonial e tendo em vista o Princípio Contábil da Prudência, a Sapataria deve adotar uma das opções abaixo. Assinale-a.
Não deve fazer provisões, pois o preço de mercado está maior que o de custo.
Deve fazer uma provisão de R$ 100,00, que é a diferença entre preço de custo e de mercado.
Deve dar baixa no estoque de sapatos e de fivelas, pela diferença a maior no preço de custo.
Deve fazer uma provisão no valor de R$ 672,00 para ajustar o preço de custo ao de mercado.
Deve fazer uma provisão no valor de R$ 572,00 para ajustar o preço de custo ao de mercado.



