








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conta | 1/1/20X0 em R$ | 31/12/20X0 em R$ |
Caixa e equivalentes | 10.000 | 12.500 |
Contas a receber de clientes | 32.000 | 14.000 |
Estoques | 20.000 | 22.000 |
Receitas antecipadas (passivo) | 3.000 | 1.200 |
Fornecedores | 15.000 | 16.000 |
Empréstimos de curto prazo (passivo) | 8.000 | 24.000 |
Encargos e salários a pagar | 3.000 | 1.900 |
DRE Anual | Valor em R$ |
Receita de vendas | 50.000 |
Custo das vendas | 28.000 |
Despesas operacionais | 12.000 |
Despesa de depreciação | 2.000 |
Resultado antes do IR/CSLL | 8.000 |
IR/CSLL sobre o lucro | 1.600 |
Lucro líquido | 6.400 |
Considere as informações de uma empresa apresentadas acima em contas de Balanço Patrimonial e Demonstração do Resultado do Exercício e assinale a alternativa que apresenta o valor recebido de clientes em 20x0.
R$66.200
R$68.000
R$18.000
R$50.000
R$69.800
O retorno sobre o ativo corresponde a (considere que o valor do ativo no início do período é igual ao final do período):
0,30
0,24
0,28
0,25
0,11
O conceito de Ativo e Passivo é fundamental na contabilidade, sendo a base para a elaboração das demonstrações financeiras de uma entidade. Assinale a alternativa correspondente a um exemplo de ativo circulante.
Bens e direitos tangíveis que são usados nas operações da empresa e têm vida útil longa, como terrenos, edificações, máquinas e equipamentos.
Bens imateriais, como marcas, patentes e softwares.
Participações em outras empresas que não são destinadas à venda no curto prazo, como ações e títulos de outras empresas.
Dinheiro em caixa e saldos bancários.
O ativo circulante aumentou para $ 270, dado que 30% do lucro foi destinado para dividendos.
Certo
Errado
Se ativo circulante > passivo, então, índice de participação capital de terceiros IPCT < 1; indicando que a empresa utiliza mais capital próprio do que capital de terceiros.
Certo
Errado
Suponha que o setor de contabilidade de uma Prefeitura Municipal tenha efetuado um registro equivocado. A operação que deu origem ao lançamento foi um pagamento efetuado em atraso e que gerou encargos (juros e multas). No momento do pagamento, o registro contábil realizado foi o seguinte:
- Débito: Banco XY conta-corrente 123-4 (Ativo Circulante) – Valor R$ 8.000,00.
- Crédito: Fornecedores a pagar (Passivo Circulante) – Valor R$ 7.800,00.
- Crédito: Despesas financeiras – juros de mora (Conta de Resultado) Valor R$ 200,00.
Com base nos dados apresentados, é correto afirmar que:
O valor do Ativo está R$ 8.000,00 a maior do que deveria estar, caso o lançamento fosse efetuado corretamente.
O valor do Ativo está R$ 16.000,00 a maior do que deveria estar, caso o lançamento fosse efetuado corretamente.
O valor do Passivo está R$ 7.800,00 a menor do que deveria estar, caso o lançamento fosse efetuado corretamente.
O valor do Passivo está R$ 8.200,00 a maior do que deveria estar, caso o lançamento fosse efetuado corretamente.
O valor da despesa está R$ 200,00 a maior do que deveria estar, caso o lançamento fosse efetuado corretamente.
No ativo, as contas devem ser classificadas em ordem decrescente de nível de liquidez.
Certo
Errado
Uma empresa apresenta os seguintes valores em seu balanço patrimonial:
• Ativo Circulante: R$ 120.000
• Estoques: R$ 40.000
• Passivo Circulante: R$ 80.000
Considerando os dados acima, o índice de liquidez seca da empresa é:
0,5
1,0
1,5
3,0
A Empresa Blue Garden S.A. apresentou, em 31/12/2024, um Ativo Circulante de R$ 2.080.000,00 e um Passivo Circulante de R$ 1.600.000,00. No mesmo exercício, o Patrimônio Líquido foi de R$ 2.400.000,00 e o Lucro Líquido registrado atingiu R$ 720.000,00, já considerando os devidos ajustes e padronizações contábeis para fins de análise. Com base nesses dados, os indicadores de Liquidez Corrente e Rentabilidade do PL foram, respectivamente:
1,2 e 28%.
1,2 e 30%.
1,3 e 28%.
1,3 e 30%.
1,4 e 32%.
Próximo do encerramento do exercício financeiro de 2024, uma empresa pública vinculada a um Município do Estado do Paraná recebeu recursos do Ente público controlador decorrente de adiantamento para futuro aumento de capital. No momento do registro da operação na contabilidade da empresa pública, surgiu a dúvida de qual conta deveria ser creditada, uma vez que o débito ocorrerá na conta-corrente (Ativo Circulante). Diante da dúvida apresentada, pede-se ao Candidato que assinale a alternativa que apresenta o grupo da empresa pública que pertence a conta contábil que deve receber o registro credor:
Ativo Circulante.
Ativo Não Circulante.
Patrimônio Líquido.
Passivo Circulante
Passivo Não Circulante.
Considere, hipoteticamente, que para o exercício findo em 31/12/2024, a Companhia Delta S.A. apresentou um Indicador de Liquidez Corrente (ILC) de R$ 1,18; Liquidez Imediata de R$ 0,32; e Liquidez Seca de R$ 0,70, respectivamente. As únicas contas que integram o Ativo Circulante (AC) são: Caixa e Equivalentes de Caixa, Estoques e Valores a Receber. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A companhia conseguirá cobrir as dívidas de curto prazo e ainda sobrará R$ 0,18 centavos, com base no ILC, ou seja, a entidade está solvente.
( ) A companhia não possui a totalidade de recursos no caixa e equivalentes de caixa, ou seja, faltarão R$ 0,68 para cobrir R$ 1,00 de dívidas de curto prazo. Para um passivo circulante de R$ 10,00, a entidade possui um caixa e equivalentes de R$ 3,20.
( ) Ao analisar o indicador de liquidez seca, a companhia não consegue cobrir todas as suas dívidas de curto prazo, ou seja, faltarão R$ 0,30 centavos. Para um ativo circulante de R$ 11,80, a entidade apresenta um saldo de valores a receber, a curto prazo, de R$ 2,80.
( ) Um passivo circulante de R$ 10,00 significa que a entidade possui um estoque avaliado em R$ 4,80 na referida data-base.
A sequência está correta em
F, F, V, F.
F, V, F, V.
V, F, V, F.
V, V, F, V.
Nos estudos de contabilidade e finanças, os índices de liquidez evidenciam a capacidade financeira de uma empresa de pagar suas dívidas, tanto no curto quanto no longo prazo. Eles comparam os recursos disponíveis no Balanço Patrimonial, com as obrigações que a empresa precisa pagar. Nesse sentido, se uma empresa apresenta uma liquidez corrente de 1,2, isso significa que
a empresa possui R$ 1,20 em ativo circulante para cada R$ 1,00 de dívida a longo prazo, desconsiderando o ativo realizável de longo prazo.
a empresa possui R$ 1,20 em ativo circulante para cada R$ 1,00 de dívida, desconsiderando o estoque.
existe uma margem de 20% acima do passivo circulante, indicando que a empresa consegue honrar suas obrigações no curto e no longo prazo.
a empresa possui R$ 1,20 em ativo circulante para cada R$ 1,00 de obrigação de curto prazo.
para cada R$ 1,20 de obrigação de curto prazo, a empresa possui R$ 1,00 em ativo circulante para quitá-la.
O ativo soma R$ 109.200.
Certo
Errado
De acordo com Norma Brasileira de Contabilidade NBC TG-Estrutura Conceitual, Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. Nesse sentido, em relação ao conceito de ativo, com base na referida norma, assinale a afirmativa correta.
Controle não vincula um recurso econômico à entidade.
Todos os direitos da entidade são ativos dessa entidade.
A entidade pode ter direito de obter benefícios econômicos de si mesma.
Recurso econômico é um dever que tem o potencial de produzir benefícios econômicos.
Direitos que não correspondem à obrigação de outra parte é uma forma de direito no conceito de ativo.
A participação relativa dos estoques sobre os ativos circulantes reduziu em mais de 10% no período em questão.
Certo
Errado
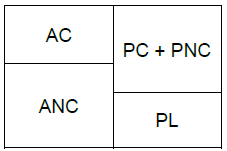
A estrutura patrimonial divide o ativo e o passivo em circulante e não circulante. A estrutura patrimonial apresentada na figura evidencia que PC + PNC > AC.
Tendo em vista essas informações, assinale a alternativa correta.
O ativo circulante é maior que o passivo circulante (AC > PC).
A entidade não faz uso de capital de terceiros.
Parte do ativo não circulante (ANC) está sendo financiada com capital de terceiros.
O patrimônio líquido é negativo (PL < 0).
O ativo circulante (AC) é totalmente coberto por capital próprio (PL).
Uma empresa apresentou os seguintes saldos em seu balanço patrimonial na data de 31 de dezembro de 2024:
•Ativo Circulante: R$ 600.000
•Ativo Não Circulante: R$ 300.000
•Estoques: R$ 200.000
•Passivo Circulante: R$ 200.000
•Passivo Não Circulante: R$ 400.000
•Patrimônio Líquido: R$ 300.000
Qual é o Índice de Liquidez Seca da empresa?
1,0.
1,2.
1,5.
1,8.
2,0.
Um lançamento contábil de primeira fórmula, em que o lançamento a débito seja feito em uma conta do ativo circulante ou do ativo não circulante, implica necessariamente em aumento do saldo do ativo total.
Certo
Errado
De acordo com o CPC 26 (R1) - Apresentação das Demonstrações Contábeis, algumas obrigações, tais como contas a pagar comerciais e algumas apropriações por competência relativas a gastos com empregados e outros custos operacionais, são parte do capital circulante usado no ciclo operacional normal da entidade.
Tais itens operacionais, mesmo que estejam para ser liquidados em mais de doze meses após a data do balanço patrimonial, são classificados como
ativo circulante.
passivo circulante.
patrimônio líquido.
conta redutora do ativo circulante.
conta redutora do passivo circulante.
Através da análise vertical do Balanço Patrimonial de uma entidade em dois exercícios, foi constatado que, em 2023, o ativo circulante correspondia a 40% do ativo total. Já em 2024, ele correspondia a 15% do ativo.
Assinale a opção que indica uma possível causa para a diminuição da porcentagem.
venda de estoque à vista, com lucro.
venda de participação em empresa para recebimento em 120 dias, com prejuízo.
pagamento de dividendos aos acionistas.
reconhecimento de despesas, para pagamento no futuro.
reconhecimento de perda de recuperabilidade de ativo imobilizado.



