








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O índice de liquidez seca manteve-se constante nos períodos mencionados.
Certo
Errado
A contabilidade acompanha e evidencia todas as mutações patrimoniais das entidades, sejam elas públicas ou privadas. Considere as seguintes informações para a resolução da questão:
- Total do Ativo Circulante em 31/05/2025: R$ 3.650.000,00.
- Total do Ativo Não Circulante em 31/05/2025: R$ 7.100.000,00.
Os registros do mês de junho de 2025 foram os seguintes:
- Compra de materiais para o estoque, com pagamento a prazo, valor de R$ 300.000,00.
- Depreciação mensal, no valor de R$ 200.000,00.
- Pagamento de despesas apropriadas no mês anterior, valor de R$ 150.000,00.
- Recebimento de vendas realizadas no mês de maio de 2025, valor de R$ 400.000,00.
Após os registros do mês de junho de 2025, é correto afirmar que:
O total do Ativo Circulante corresponde a R$ 4.350.000,00.
O total do Ativo Circulante corresponde a R$ 4.200.000,00.
O total do Ativo Circulante corresponde a R$ 3.800.000,00.
O total do Ativo Circulante corresponde a R$ 3.600.000,00.
O total do Ativo Não Circulante corresponde a R$ 7.000.000,00.
Em 01/10/2024, uma sociedade empresária contratou uma assinatura personalizada em uma farmácia, de modo a receber, no primeiro dia de cada mês, a partir de novembro de 2024, os produtos que costuma utilizar em seu dia-a-dia. O pagamento de R$ 400 é realizado, posteriormente, no dia 05 de cada mês. Além disso, a assinatura é válida por um ano e pode ser renovada por mais um ano, no mês do vencimento.
Assinale a opção que indica a variação do ativo circulante da sociedade empresária no momento da contratação da assinatura, em 01/10/2024:
zero.
R$ 1.200.
R$ 4.400.
R$ 4.800.
R$ 6.000.
Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, incluindo o fundo de comércio adquirido, devem ser registrados. Com base nisso, qual das alternativas a seguir descreve corretamente o tratamento contábil de um fundo de comércio adquirido por uma empresa:
O fundo de comércio adquirido é registrado como ativo circulante, sendo amortizado ao longo do tempo conforme a vida útil estimada.
O fundo de comércio adquirido é registrado no passivo, sendo ajustado de acordo com a variação do valor de mercado ao longo do tempo.
O fundo de comércio adquirido é registrado no ativo imobilizado, com amortização anual, até o momento da venda do ativo.
O fundo de comércio adquirido é registrado no ativo intangível, sendo amortizado com base em sua vida útil, de acordo com a política contábil da empresa.
O fundo de comércio adquirido é registrado como receita diferida, sendo reconhecido como ganho apenas quando da sua venda.
As contas relacionadas ao caixa, ao almoxarifado e estoques, e ao imobilizado pertencem ao ativo circulante.
Certo
Errado
Julgue os itens seguintes, relativos ao balanço patrimonial e à demonstração de resultado do exercício.
I A segregação em circulantes e não circulantes feita com os ativos e os passivos de uma entidade também se aplica a seus impostos diferidos.
II Se, à data do balanço, a entidade não tiver a prerrogativa de postergar a quitação de uma obrigação por período que supere o fim do próximo exercício social, então essa obrigação é um passivo circulante.
III Ressalvados os dispositivos legais, é facultado à administração de cada entidade escolher se prefere apresentar suas despesas pelo método funcional ou pelo método da natureza da despesa.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Em 31/12/2024, uma entidade apresentava os seguintes dados em seu Balanço Patrimonial, referentes a ativos e passivos: Adiantamento a sócio (90 dias): R$10.000; Disponibilidades: R$20.000; Receita antecipada (60 dias): R$30.000; Clientes (180 dias): R$40.000; Salários a pagar (15 dias): R$50.000; Participação em empresas coligadas: R$60.000.
Assinale a opção que indica o ativo circulante da entidade em 31/12/2024.
R$60.000
R$70.000
R$90.000
R$100.000
R$130.000
A empresa ABC S.A. apresentou os seguintes dados extraídos de suas demonstrações financeiras do exercício de 2024:
Com base nesses dados, calcule o Índice de Liquidez Corrente (LC) e o Índice de Liquidez Seca (LS) e assinale a alternativa correta.
Liquidez Corrente = 1,5 e Liquidez Seca = 1,3
Liquidez Corrente = 2,0 e Liquidez Seca = 1,4
Liquidez Corrente = 2,0 e Liquidez Seca = 1,25
Liquidez Corrente = 1,8 e Liquidez Seca = 1,0
Liquidez Corrente = 2,2 e Liquidez Seca = 1,5
Assinale a alternativa que representa uma variação quantitativa (aumento ou redução) no total do Ativo Circulante de uma empresa:
Recebimento de recursos dos sócios a título de adiantamento para futuro aumento do Capital Social.
Compra a vista de mercadorias para estoque, com imposto a recuperar incluso no valor da compra.
Pagamento do adiantamento da primeira parcela do décimo terceiro salário.
Pagamento de despesa antecipada.
Entrega de recursos para funcionário a título de adiantamento para viagem a trabalho.
Acerca da análise vertical e horizontal, julgue as assertivas a seguir:
I.A análise vertical auxilia a verificar a participação de cada parte em relação a outra da mesma demonstração, como verificar a participação dos estoques no total do ativo circulante.
II.A análise horizontal avalia a evolução dos itens de uma demonstração de um período para outro e assim pode-se verificar se houve crescimento ou não do ponto sob exame.
III.Para a análise horizontal, pode-se utilizar o sistema de base fixa (que utiliza um mesmo exercício como base de comparação) ou o de base móvel (quando se utiliza como base de comparação o exercício anterior).
É correto o que se afirma e
I, II e III.
I, II e III.
III, apenas.
II, apenas.
I e II, apenas.
O balanço patrimonial da empresa apresentou os valores dos componentes do ativo, do passivo e do patrimônio líquido com os dados a seguir:
• Ativo circulante:............. R$ 10.000,00
• Ativo não circulante:....... R$ 15.000,00
• Passivo circulante:.......... R$ 8.000,00
• Passivo não circulante:... R$ 12.000,00
• Patrimônio líquido:.......... R$ 5.000,00
No ativo circulante, consta o valor das disponibilidades de R$ 5.000,00, de clientes R$ 3.000,00 e dos estoque de R$ 2.000,00. Baseado nas informações, é possível calcular os índices fi nanceiros relativos à liquidez corrente e à liquidez seca, que são respectivamente:
1.20 e 1.00
1.25 e 1.00
1.50 e 1.00
1.50 e 1.30
A contabilidade acompanha e demonstra a mutação patrimonial ocorrida ao longo de determinado período, servindo como importante fonte para a tomada de decisão. Considere as seguintes informações para a resolução da questão:
- Compra de mercadorias para estoque, com pagamento a ser realizado em 30 (trinta) dias: R$ 200.000,00.
- Pagamentos de fornecedor referente serviço prestado no mês anterior (despesa já apropriada): R$ 140.000,00.
- Adiantamento salarial concedido: R$ 180.000,00.
- Apropriação (registro contábil) de despesa do mês a ser paga no quinto dia do mês seguinte: R$ 150.000,00.
- Transferência de recursos para aplicação financeira com liquidez imediata: R$ 100.000,00.
- Compra de Ativo Imobilizado para pagamento em 10 (dez) parcelas mensais e consecutivas: valor original da operação: R$ 250.000,00.
- Recebimento receita ocorrida no mês anterior (receita já apropriada): R$ 350.000,00.
Com base nas informações acima, é possível afirmar que a variação do Ativo Circulante e Passivo Circulante, respectivamente, corresponde a:
R$ 60.000,00 e R$ 220.000,00.
R$ 60.000,00 e R$ 460.000,00.
R$ 230.000,00 e R$ 340.000,00.
R$ 230.000,00 e R$ 180.000,00.
R$ 410.000,00 e R$ 380.000,00.
No contexto da administração financeira, a necessidade de investimento em giro (NIG) é um indicador importante para a gestão do ciclo operacional da empresa. Com base nessa informação, assinale a opção correta.
A NIG representa o excesso de ativos não circulantes sobre o passivo circulante da empresa.
A NIG indica o montante de recursos permanentes aplicados em ativos imobilizados e intangíveis.
Quando a NIG é positiva, significa que a empresa financia seu capital de giro com recursos de longo prazo, como empréstimos e capital próprio.
A NIG é calculada pela diferença entre ativos circulantes operacionais e passivos circulantes operacionais, representando o capital necessário para financiar as operações do dia a dia.
Uma NIG negativa é sempre favorável, pois indica maior liquidez da empresa e aumento do retorno sobre o capital investido.
No balanço patrimonial, os impostos diferidos ativos integram o grupo de ativos circulantes.
Certo
Errado
Diante das informações apresentadas, assinale a alternativa que evidencia o valor aproximado do Índice de Liquidez Geral da entidade em 31/12/2023.
0,92.
0,97
1,08
1,03
1,06
Analise o Balanço da empresa Patrimonial Alfa Comércio e Indústria LTDA e assinale a alternativa que apresenta o índice de Liquidez Imediata (LI).
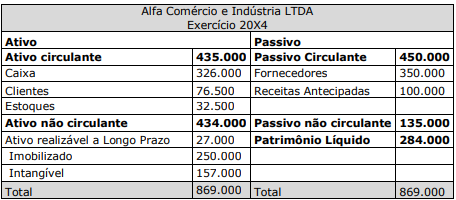
1,72.
0,72.
0,89.
1,89.
0,97.
Considerando o critério de arredondamento, o índice de liquidez geral, em reais, é igual a
0,99.
1,08.
1,12.
1,19.
1,21.
A respeito do ativo circulante, assinalar a alternativa CORRETA.
Compreende os ativos que sejam realizáveis ou mantidos para venda ou consumo dentro do ciclo operacional da entidade.
Compreende os ativos existentes da entidade, oriundos de eventos passados de cuja liquidação se espera que resulte em fluxo de saída de recursos que incorporem benefícios econômicos ou serviços em potencial.
Registra as obrigações financeiras internas e externas da entidade a título de empréstimos, bem como as aquisições efetuadas diretamente com o fornecedor, com vencimentos no curto prazo.
Compreende o valor residual dos ativos depois de deduzidos todos os passivos.
O índice de liquidez corrente em 31/12/2023 era superior a 1,25.
Certo
Errado
Com base nos dados fornecidos, assinale a alternativa que indica o valor do Passivo Circulante da entidade em 31/12/2023.
720.000,00.
680.000,00.
560.000,00.
740.000,00.
800.000,00.



