








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, ao final da primeira quinzena, Heitor apresentou comprovantes de diversos itens de despesas, todos previstos e dentro do valor estipulado, no total de R$ 1.300,00. Nessa situação, haverá redução do disponível em R$ 1.300,00.
A empresa Ipso Fato Ltda., no primeiro trimestre de 2003, realizou as seguintes operações:
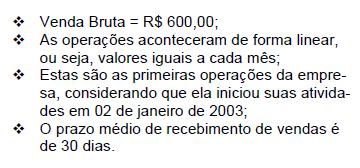
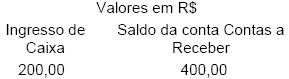
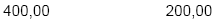
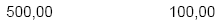
Com base somente nos dados acima, indique qual foi o ingresso de caixa, proveniente da receita bruta e qual é o saldo da conta Contas a Receber.

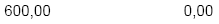
A Cia. Caminho do Norte tem uma conta corrente no Banco América do Oeste. Em 31-12-2002, o extrato bancário emitido pela instituição financeira acusava um saldo credor de R$ 28 800,00. Em contraposição, o livro Razão acusava, para a mesma conta, um saldo devedor de R$ 26 500,00. O auditor independente, por meio da análise do extrato bancário, apurou os seguintes fatos não registrados na contabilidade.
I. Aviso de lançamento à débito, efetuado pelo banco, de R$ 450,00, relativo a contas de luz e de telefone.
II. Aviso de lançamento à débito de R$ 3 000,00, em virtude de devolução de duplicata descontada por falta de pagamento do sacado.
III. Devolução de cheques de terceiros, depositados pela companhia, no valor de R$ 1 850,00, em virtude de insuficiência de fundos.
IV. Aviso de crédito de duplicata de emissão da companhia em cobrança no banco, no valor de R$ 6 800,00, mais os juros pelo atraso no pagamento de R$ 100,00.
No processo de conciliação bancária, o auditor verificou, também, que havia cheques emitidos pela companhia, ainda não descontados junto ao banco, no valor de R$ 700,00.
Logo, o saldo correto da mencionada conta corrente, em 31-12-2002, encontrado pelo auditor após a conciliação bancária, em R$, é de
28 800,00.
28 100,00.
25 100,00.
24 800,00.
23 500,00.
As Contas de Resultado são aquelas que representam as Despesas e as Receitas. Assinale a alternativa em que todos os itens correspondam a Contas de Resultado:
Água, Luz e Telefone; Salários; Duplicatas a Pagar.
Aluguel; Juros; Clientes.
Vendas; Receitas de Serviços; Salários.
Duplicatas a Pagar; Aluguel; Clientes.
Clientes; Água, Luz e Telefone; Juros.
Uma empresa que apresente, em diversos meses, saldo de caixa elevado em relação ao saldo na conta bancos pode estar dando evidências de ingresso de capital sem registro na conta capital social.
O Balanço Patrimonial de uma empresa permite verificar que houve acréscimo dos seguintes grupos de contas:
Patrimônio Líquido - R$ 18.000,00
Passivo Exigível a Longo Prazo - R$ 28.000,00
Ativo Realizável a Longo Prazo - R$ 13.000,00
Ativo Permanente - R$ 23.000,00
Podemos afirmar que houve:
aumento do Ativo Circulante.
redução do Passivo Circulante.
excesso de aplicações sobre as origens de recursos.
redução do Capital próprio da empresa.
aumento de Capital Circulante Líquido.
Considere a seguinte situação hipotética.
Em 1.º/9/2001, a empresa comercial Aliança Ltda. desembolsou, para pagamento de prêmio de seguro, R$ 7.272,00, referentes à cobertura de riscos contra incêndios durante os próximos três anos, a partir da data do pagamento.
Nessa situação, considerando que os registros contábeis tenham obedecido aos princípios fundamentais de contabilidade, a conta despesas antecipadas de seguros apresentará um saldo de R$ 4.040,00 em 31/12/2002.
Em 19x9 o valor dos ingressos de disponibilidades originados por vendas é:
No encerramento do exercício social, o balanço patrimonial apresentava a rubrica contábil "Caixa" com saldo credor. Indique a opção que pode justificar essa situação.
O saldo, em 31 de dezembro de 1999, de contas a receber pela CCA corresponde ao montante de vendas recebido no mês de dezembro desse ano.



