








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os itens, a seguir, do patrimônio de um Conselho Regional de Medicina − CRM em 31/12/2015:
I. Pagamento, em 31/12/2015, por assinatura de Revista cujos exemplares foram recebidos no primeiro semestre de 2016.
II. Provisões, cujo prazo previsto de exigibilidade era 2018.
III. Valor do recebimento antecipado referente à taxa de renovação de certificados – pessoa jurídica, cujo serviço foi prestado pelo CRM em 2016.
No Balanço Patrimonial de 31/12/2015, os itens I, II e III foram classificados, respectivamente, como Ativo
Circulante, Passivo não Circulante e Passivo Circulante.
Circulante, Ativo não Circulante e Passivo Circulante.
não Circulante, Passivo não Circulante e Passivo Circulante.
Financeiro, Passivo Financeiro e Ativo Circulante.
Circulante, Passivo Permanente e Ativo Circulante.
O Porto Paraná apresentou os saldos de Contas a Receber de clientes por idade de vencimento em 31 de dezembro de 2015:
Contas a receber | 31/12/2015 |
A vencer | R$ 5.600,00 |
Vencidos de 01 a 30 dias | R$ 160,00 |
Vencidos de 31 a 180 dias | R$ 120,00 |
Vencidos a mais de 180 dias* | R$ 14.400,00 |
*Perdas para crédito de liquidação duvidosa | R$ 14.400,00 |
Em janeiro de 2016, foram recebidas as tarifas portuárias no montante de R$ 14.400,00 proveniente do saldo vencidos a mais de 180 dias, considerado anteriormente como incobrável no encerramento do exercício social de 2015. De acordo com o CPC 23 Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, e considerando que as demonstrações contábeis ainda não estavam autorizadas para a publicação, em relação aos efeitos dessa transação, podemos afirmar que:
Será necessário efetuar lançamento de ajuste a débito em perdas para crédito de liquidação duvidosa e a crédito em ajuste de exercícios anteriores no patrimônio líquido no valor de R$ 14.400,00.
Será necessário efetuar lançamento de ajuste a débito em ajuste de exercícios anteriores no patrimônio líquido e a crédito em perdas para crédito de liquidação duvidosa no valor de R$ 14.400,00.
Será necessário efetuar lançamento de ajuste a débito em perdas por incobráveis no resultado e a crédito em perdas para crédito de liquidação duvidosa no valor de R$ 14.400,00.
Será necessário efetuar lançamento de ajuste a débito em perdas para crédito de liquidação duvidosa e a crédito em perdas por incobráveis no resultado no valor de R$ 14.400,00.
Analisando apenas um crédito na conta de aplicações financeiras, no ativo circulante, o mesmo provoca:
diminuição do passivo.
diminuição do ativo.
aumento do passivo.
aumento do patrimônio líquido.
aumento do ativo.
O montante do Ativo Circulante da empresa Cia Rosada é:
R$ 400.000,00.
R$ 720.000,00.
R$ 800.000,00.
R$ 820.000,00.
R$ 1.120.000,00.
O grupo de contas que classifica o dinheiro disponível e itens que se transformarão rapidamente em dinheiro deve ser classificado como:
Ativo Circulante.
Passivo Circulante.
Ativo Permanente.
Exigível a Longo Prazo.
Assinale a alternativa que NÃO deve ser classificada no Ativo Circulante.
Caixa e Equivalentes de Caixa.
Participações Societárias.
Direitos Realizáveis no Curto Prazo.
Estoques.
Para fins de registro contábil, considera-se instrumento financeiro qualquer contrato que dê origem a um ativo financeiro para uma entidade e a um passivo financeiro ou instrumento de capital próprio para outra. Nesse contexto, é CORRETO afirmar que:
“ativo financeiro” pode ser instrumento de capital próprio da mesma entidade, dinheiro, exceto direito contratual de receber dinheiro ou outro ativo financeiro de outra entidade.
“passivo financeiro” pode ser uma obrigação contratual de trocar ativos financeiros ou passivos financeiros com outra entidade em condições que sejam potencialmente favoráveis à própria entidade.
“ativo financeiro” pode ser um direito contratual de trocar ativos financeiros ou passivos financeiros com outra entidade em condições que sejam potencialmente favoráveis à própria entidade.
“passivo financeiro” pode ser o recebimento de dinheiro ou outro ativo financeiro de outra entidade.
O que serão classificados no ativo circulante?
As obrigações, encargos e riscos.
As contas que discriminam o montante subscrito e, por dedução, a parcela ainda não realizada.
Os recursos aplicados que se converterão em dinheiro dentro do prazo de 12 meses, contados a partir da data do encerramento do balanço
As provisões de comissões sobre vendas, provisões de contribuição social sobre o lucro líquido, provisão de décimo terceiro salário, provisão de férias, entre outras.
As contas que possuem como sufixo a expressão “a recolher”.
O ativo deve ser classificado como circulante quando satisfizer qualquer das seguintes condições, exceto:
espera-se que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
está mantido essencialmente com o propósito de ser negociado.
espera-se que seja realizado até doze meses após a data do balanço.
espera-se utilizar por mais de um período.
é caixa ou equivalente de caixa, a menos que sua troca ou uso para liquidação de passivo se encontre vedada durante pelo menos doze meses após a data do balanço.
Assinale a alternativa que apresenta os itens que podem ser classificados como equivalentes de caixa.
empréstimos bancários em geral
ativos de longo prazo
saldos bancários a descoberto
direitos sem conversibilidade imediata
investimentos em instrumentos patrimoniais
Os Balanços Patrimoniais da Empresa Internacional S.A. em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado para o ano de 2013 são apresentados a seguir (valores em reais):
Balanços Patrimoniais | 31/12/2012 | 31/12/2013 |
Ativo Circulante | 176.000 | 118.000 |
Caixa e Equivalentes de Caixa | 31.000 | 21.000 |
Clientes | 150.000 | 100.000 |
(-) E.P.C.L.D.(*) | (5.000) | (3.000) |
Ativo Não Circulante | 50.000 | 125.000 |
Investimentos | - | 50.000 |
Veículos | 100.000 | 80.000 |
(-) Depreciação Acumulada | (50.000) | (5.000) |
TOTAL DO ATIVO | 226.000 | 243.000 |
Passivo Circulante | 20.000 | 50.000 |
Fornecedores | 20.000 | 50.000 |
Passivo Não Circulante | 100.000 | 80.000 |
Empréstimos | 100.000 | 80.000 |
Patrimônio Líquido | 106.000 | 113.000 |
Capital Social | 100.000 | 140.000 |
Lucros Acumulados | 6.000 | (27.000) |
TOTAL DO PASSIVO | 226.000 | 243.000 |
Demonstração do Resultado − 01/01/2013 a 31/12/2013 | |
Receitas Líquidas de Vendas | 400.000 |
(-) Custo das Mercadorias Vendidas | (200.000) |
(=) Resultado Bruto | 200.000 |
(-) Despesas Operacionais | |
Salários | (145.000) |
Aluguel | (70.000) |
Energia Elétrica | (30.000) |
E.P.C.L.D.(*) | (3.000) |
Depreciações | (10.000) |
(-) Despesas Financeiras | (10.000) |
(+) Outras Receitas e Despesas | |
Lucro na venda de veículos | 35.000 |
(=) Resultado Líquido do Período | (33.000) |
(*) E.P.C.L.D.= Estimativa de Perdas com Créditos de Liquidação Duvidosa
Informações Adicionais:
− Os investimentos são avaliados pelo Método de Custo.
− Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
− O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
− Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
− As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
20.000,00
25.000,00
55.000,00
50.000,00
17.000,00
A soma das Contas do Ativo Circulante totalizou:
R$ 24.900,00
R$ 26.100,00
R$ 26.300,00
R$ 24.800,00
Integra(m) normalmente o passivo circulante das empresas
as debêntures.
os empréstimos vencidos, em fase de renegociação de prazos.
o Programa de Recuperação Fiscal (REFIS).
a provisão para previdência complementar de empregados.
o resgate de partes beneficiárias.
Considere as seguintes informações:
− A Cia. Gama produz equipamentos especiais para revenda, cujo prazo de produção é 18 meses.
− A Cia. Beta adquiriu equipamentos para revenda, sendo que o prazo médio de estocagem até a venda é de 90 dias.
− A Cia. Industrial adquiriu equipamentos para utilizá-los em seu processo produtivo.
− A Cia. Alfa adquiriu o direito de usar a marca da Cia. Gama por 10 anos.
Os equipamentos no Balanço Patrimonial da Cia. Gama, da Cia. Beta e da Cia. Industrial e o direito adquirido no Balanço Patrimonial da Cia. Alfa foram classificados, respectivamente, no ativo
circulante, não circulante, não circulante e não circulante.
circulante, circulante, não circulante e não circulante.
não circulante, circulante, não circulante e circulante.
circulante, circulante, não circulante e circulante.
não circulante, circulante, não circulante e não circulante.
A Cia. Vende a Prazo S.A. apresentava em seu Balanço Patrimonial de 31/12/2013 os seguintes saldos relativos às suas vendas a prazo:
− Duplicatas a Receber de Clientes: R$ 500.000,00
− Estimativa para Perdas com Créditos de Liquidação Duvidosa (EPCLD): R$ 25.000,00
Em fevereiro de 2014, a Cia. Vende a Prazo S.A. foi informada de que um importante cliente não tinha condições de saldar a sua dívida no valor de R$ 20.000,00 que foi considerada incobrável.
Ao reconhecer este evento, a Cia. Vende a Prazo S.A.
reduziu o saldo total do Ativo.
reconheceu uma Perda com Clientes no resultado do período.
creditou a conta EPCLD e debitou o Resultado do período.
reduziu o Patrimônio Líquido.
reduziu o saldo de Duplicatas a Receber de Clientes.
Assinale a alternativa que contém, exclusivamente, contas pertencentes ao ATIVO CIRCULANTE.
Juros a Pagar Adiantamentos aos Fornecedores - Duplicatas Descontadas
Juros a Receber - Bancos - Adiantamentos de Controladas e Coligadas.
Disponível - Duplicatas Descontadas - Receitas Financeiras.
Adiantamento de Clientes - Duplicadas Descontdas - Resultados de Exercícios Futuros.
Adiantamentos aos Fornecedores - Duplicatas Descontadas - Estoques de Mercadorias.
A Lei no 6.404/1976, ao tratar das normas sobre consolidação, estabelece no art. 250, inciso II, que devem ser eliminados os saldos de qualquer conta entre as sociedades. Considere o saldo das contas a seguir.
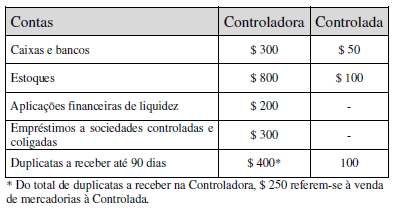
Quanto ao balanço consolidado e com base nas informações apresentadas, é correto afirmar que o ativo circulante totalizou
A Cia X é uma empresa de consultoria. Em seu balanço patrimonial, de 31/12/2013, deve estar contabilizado como ativo circulante:
Empréstimo bancário obtido com prazo de 05 de outubro de 2014.
Saldo a receber de clientes em 10 de janeiro de 2015.
Contas a receber por um serviço de consultoria prestado à empresa controlada, para recebimento em julho de 2014.
Adiantamento a acionista que deverá ser recebido em maio de 2014.
O saldo de dividendos a ser distribuído referente ao ano de 2013.
O total do Ativo Circulante é:
R$ 24.300,00.
R$ 25.000,00.
R$ 27.000,00.
R$ 27.200,00.
R$ 27.600,00.
Patrimônio Líquido: R$ 61.200.
Ativo Circulante: R$ 49.000.
Patrimônio Líquido: R$ 60.000.
Total do Ativo: R$ 119.000.
Ativo Circulante: R$ 47.800.



