








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas de provisão para créditos de liquidação duvidosa e de capital a realizar são:
retificadoras.
receitas.
do passivo.
do ativo.
permutativas.
A Lei 6404/76, dispõe as contas do Ativo em ordem decrescente de grau de liquidez, dos elementos nelas registrados, nos seguintes grupos:
Ativo circulante; ativo realizável a longo prazo; investimentos; ativo permanente; e intangível.
Ativo circulante; ativo realizável a longo prazo; e ativo permanente, dividido em investimentos, imobilizado e intangivel.
Ativo circulante; e ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
Ativo circulante; ativo realizável a longo prazo; investimentos; ativo imobilizado; e ativo diferido.
Ativo circulante; e ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e diferido.
Assinale a alternativa que apresenta uma conta que NÃO se classifica no Ativo Circulante.
Adiantamento a diretores.
Duplicatas a receber.
Estoque de mercadoria acabada.
Aplicações de liquidez imediata.
Adiantamento a funcionários.
Assinale a alternativa que contém contas exclusivamente do Ativo Circulante.
Despesas de juros amortizáveis – Duplicatas a receber – Duplicatas a pagar.
Empréstimos aos sócios – Adiantamentos aos funcionários – Financiamentos bancários de curto prazo.
Investimentos em empresas controladas – Adiantamentos a clientes – Dividendos a receber.
Títulos descontados – Adiantamentos aos funcionários – Adiantamentos aos fornecedores.
Dividendos a pagar – Contas a receber de sócios – Adiantamentos de clientes.
Considere os saldos da tabela a seguir:
Conta | Saldo $ |
Amortizações Acumuladas | 10,00 |
Bancos | 110,00 |
Caixa | 100,00 |
Contas a pagar | 80,00 |
Contas a receber | 130,00 |
Depósitos judiciais | 40,00 |
Empréstimos | 70,00 |
Estoque de Mercadorias | 120,00 |
Fornecedores | 60,00 |
Imobilizado | 90,00 |
Intangível | 50,00 |
Juros a apropriar | 20,00 |
Provisão para causas cíveis | 50,00 |
Perdas estimadas com créditos de liquidação duvidosa | 10,00 |
Tributos a recolher | 40,00 |
Os saldos do Ativo Circulante (AC) e do Patrimônio Líquido (PL) são:
AC $ 430 e PL $ 380
AC $ 440 e PL $ 360
AC $ 450 e PL $ 340
AC $ 480 e PL $ 320
AC $ 490 e PL $ 300
O livro obrigatório para as microempresas e para as empresas de pequeno porte optantes pelo Simples, assim como para as empresas que optarem pela tributação do Imposto de Renda com base no lucro presumido desde que optem também pela não manutenção de escrita contábil para fins de recolhimento do Imposto de Renda, é denominado:
Livro Caixa.
Livro Conta Corrente.
Livro Fiscal.
Livro de Apuração do Lucro Real.
Em 31/12/2013, uma entidade possuía entre suas contas os seguintes saldos:
Caixa: R$ 20.000,00;
Depósito vinculado para liquidação de contratos de câmbio: R$ 10.000,00;
Depósito com restrição de movimentação por força de cláusula contratual de financiamento: R$ 15.000,00;
Numerário em trânsito: R$ 22.000,00.
Com base nessas informações, o valor da conta Disponibilidades da Entidade, em 31/12/2013, era de
R$ 20.000,00.
R$ 42.000,00.
R$ 47.000,00.
R$ 52.000,00.
R$ 67.000,00.
A Cia. Compra, Concerta & Revende S.A. realizou as seguintes transações durante o mês de abril de 2014:
I. Aquisição, à vista, de máquinas para serem revendidas.
II. Aquisição, à vista, de máquinas para serem utilizadas na prestação de serviços.
III. Aquisição, à vista, do direito de usar determinada marca por 5 anos.
IV. Aquisição e pagamento de um seguro contra incêndio com vigência de 12 meses.
A Cia. Compra, Concerta & Revende S.A. reconheceu as transações I, II, III e IV, respectivamente, como ativo
não circulante, não circulante, não circulante e circulante.
circulante, não circulante, circulante e circulante.
não circulante, não circulante, não circulante e não circulante.
circulante, não circulante, não circulante e circulante.
circulante, circulante, não circulante e circulante.
Uma entidade efetuou, no mês de dezembro de 2012, as operações relacionadas a seguir.
I. Emitiu Nota Fiscal de Prestação de serviços no valor de R$ 100,00, com noventa dias de prazo para recebimento.
II. Comprou material de expediente para consumo imediato no valor R$ 5,00, pagando em dinheiro.
III. Antecipou o pagamento de uma conta de R$ 50,00, obtendo um desconto de 5%.
IV. Recebeu comunicação do Banco de que foi creditada em sua conta corrente a quantia de R$ 10,00.
V. Emitiu cheque no valor de R$ 80,00 e sacou o dinheiro colocando-o como reforço de caixa.
VI. Pagou, em dinheiro, o salário da empregada relativo ao mês de novembro no valor de R$ 625,00.
Considerando as operações relacionadas, o saldo de seu caixa no final do mês de dezembro foi de R$ 54,00.
O saldo do caixa, no primeiro dia do mês de dezembro de 2012, é de:
R$ 754,00
R$ 751,50
R$ 654,00
R$ 651,50.
R$ 597,50.
Os valores do ativo circulante e do ativo não-circulante são, respectivamente,
1.400 e 600.
1.250 e 750.
950 e 500.
930 e 600.
920 e 650.
A diferença entre o ativo circulante cíclico com o passivo circulante cíclico é denominada
necessidade de capital de giro.
efeito tesoura.
saldo tesouraria.
capital circulante líquido.
capital de giro próprio.
O Ativo Circulante compreende:
os direitos realizáveis após o término do exercício seguinte.
os investimentos de caráter permanente, as imobilizações e as despesas que contribuirão para a formação do resultado de mais de um exercício.
as contas representativas de receitas de exercícios futuros, deduzidas dos custos e despesas correspondentes ou contrapostos a tais receitas.
as contas com função precípua de controle, relacionadas a situações não compreendidas no patrimônio, mas que direta ou indiretamente possam a vir a afetá-lo, inclusive as que dizem respeito a atos e fatos ligados à execução orçamentária e financeira.
as disponibilidades de numerário, bem como outros bens e direitos pendentes ou em circularização, realizáveis até o término do exercício seguinte.
O Ativo e o Passivo Circulante totalizam
R$ 335.000 e R$ 450.000, respectivamente.
R$ 450.000 e R$ 335.000, respectivamente.
R$ 465.000 e R$ 350.000, respectivamente.
R$ 570.000 e R$ 335.000, respectivamente.
R$ 570.000 e R$ 380.000, respectivamente.
Observe o demonstrativo contábil a seguir, com valores hipotéticos.
Demonstrativo contábil
CONTAS DO ATIVO | 2010 | 2011 |
Caixa | 20 | 10 |
Bancos | 20 | 50 |
Clientes - Curto Prazo | 150 | 220 |
Estoques - Mercadorias | 190 | 260 |
Créditos - Empresas Coligadas | 25 | 40 |
Investimentos | 130 | 115 |
Imóveis | 30 | 25 |
TOTAL | 565 | 720 |
CONTAS DO PASSIVO | 2010 | 2011 |
Fornecedores | 200 | 220 |
Salários a Pagar | 30 | 40 |
Impostos a Pagar | 35 | 56 |
Dividendos a Pagar | 50 | 14 |
Financiamentos - Longo Prazo | 100 | 150 |
Capital Integralizado | 100 | 180 |
Reserva de Lucros | 50 | 60 |
TOTAL | 565 | 720 |
Analisando o demonstrativo, o ativo circulante e o passivo circulante para 2011 correspondem, respectivamente, a:
60 e 110.
280 e 110.
320 e 274.
540 e 330.
655 e 480.
O Balancete de 31/7/2012 da empresa Alfa, apresentava os seguintes saldos de contas:
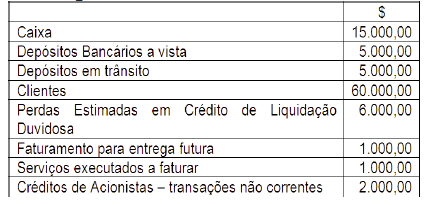
Pode-se afirmar que o total do Ativo Circulante a ser evidenciado no Balanço Patrimonial nessa data é de:
O Ativo circulante de uma empresa corresponde
ao Passivo da empresa.
ao seu Passivo circulante.
as suas Despesas gerais.
ao seu Capital de giro.
aos seus Investimentos.
As dívidas de clientes fazem parte de que componente do patrimônio?
Ativo circulante
Passivo circulante
Ativo permanente
Ativo de curto prazo
Exigível de longo prazo
Uma sociedade comercial, em 31 de dezembro de um exercício social, apresentou os saldos de contas, conforme tabela a seguir.
CONTA | SALDO (R$) |
Aluguéis pagos antecipadamente | 9.300,00 |
Bancos conta movimento | 42.000,00 |
Caixa | 22.500,00 |
Capital social | 130.000,00 |
Cheques a receber | 11.400,00 |
Custo das mercadorias vendidas | 168.000,00 |
Depreciação acumulada | 19.500,00 |
Despesas administrativas | 70.800,00 |
Duplicatas a receber | 62.700,00 |
Equipamentos | 96.000,00 |
Estoque de mercadorias | 36.000,00 |
Fornecedores | 34.100,00 |
Provisão para ajuste de estoques | 4.500,00 |
Receitas de vendas | 293.100,00 |
Reservas de lucros | 27.000,00 |
Salários a pagar | 10.500,00 |
Após a apuração do resultado do período e antes de sua destinação, o total do Ativo Circulante, do Ativo não Circulante e do Patrimônio Líquido são, respectivamente,
R$ 170.100,00; R$ 85.800,00 e R$ rr54.300,00.
R$ 170.100,00; R$ 85.800,00 e R$ 211.300,00.
R$ 174.900,00; R$ 76.500,00 e R$ 206.800,00.
R$ 179.400,00; R$ 76.500,00 e R$ 211.300,00.
R$ 179.900,00; R$ 76.500,00 e R$ rr54.300,00.
Determinada empresa comercial tinha o seguinte saldo nas contas abaixo, na data base 31/12/20X3 (encerramento do período 20X3):
• Dinheiro em caixa: $3.500
• Conta corrente, Banco XPTO: $4.000 positivo
• Conta corrente, Banco ABC: $5.500 negativo (saldo virado, utilizando o limite do cheque especial)
• Contas a receber de clientes: $59.400
Sabe-se que
• o saldo bancário a descoberto é exigível contra apresentação e forma parte integral da administração do caixa dessa entidade;
• o contas a receber é composto por títulos: (I) vencidos = $6.000; (II) a vencer em 30 dias = $28.000; (III) a vencer entre 30 dias e 90 dias = $16.400; (IV) a vencer após 90 dias = $9.000.
Determine o saldo final de “caixa e equivalente de caixa” que a entidade apresentaria na Demonstração dos Fluxos de Caixa relativa ao período encerrado em 31/12/20X3:
$61.400
$8.000
$7.500
$13.500
$2.000
Dentre as contas abaixo, assinale a que corresponde à aplicação de recursos.
Ajuste de Avaliação Patrimonial.
Reserva para Contingências.
Semoventes.
Empréstimos bancários.
Capital social.



