








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Prevenida S.A. apresentou seu orçamento de vendas para o 1o trimestre de 2010.
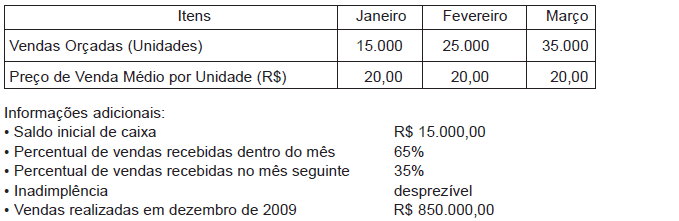
Considerando exclusivamente as informações acima, o total de entradas de caixa previsto para o 1o trimestre de 2010, em reais, é
975.000,00
1.122.500,00
1.500.000,00
1.552.500,00
1.695.000,00
São equivalentes de caixa
as aquisições e as vendas de ativos de longo prazo e outros investimentos.
o numerário em espécie e os depósitos bancários disponíveis para utilização imediata.
as entradas e saídas de caixa de aplicações financeiras e créditos de curto prazo.
as operações à vista, que resultam em mudanças no tamanho e na composição do capital próprio.
as aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis, e pouco risco de mudança de valor.
Os balanços a seguir apresentam a situação patrimonial das Companhias A e B.
Balanço Patrimonial das Companhias A e B | |||||
Cia A. | Cia B. | Cia A. | Cia B. | ||
ATIVO CIRCULANTE | R$ 9.800,00 | R$ 2.600,00 | PASSIVO CIRCULANTE | R$ 1.500,00 | R$ 400,00 |
Disponibilidades | R$ 500,00 | R$ 400,00 | Financiamentos | R$ 1.000,00 | R$ 0,00 |
Clientes | R$ 4.300,00 | R$ 1.500,00 | Obrigações Fiscais | R$ 500,00 | R$ 400,00 |
Estoques de Mercadorias | R$ 5.000,00 | R$ 700,00 | PATRIMÔNIO LÍQUIDO | R$ 10.700,00 | R$ 2.700,00 |
ATIVO NÃO CIRCULANTE | R$ 2.400,00 | R$ 500,00 | Capital social | R$ 10.000,00 | R$ 2.700,00 |
ATIVO IMOBILIZADO | R$ 2.400,00 | R$ 500,00 | Reservas de capital | R$ 600,00 | R$ 0,00 |
Veículos | R$ 6.000,00 | R$ 1.000,00 | Reservas de lucros | R$ 100,00 | R$ 0,00 |
(-) Depreciação acumulada | -R$ 3.600,00 | -R$ 500,00 | |||
TOTAL DO ATIVO | R$ 12.200,00 | R$ 3.100,00 | TOTAL DO PASSIVO + PL | R$ 12.200,00 | R$ 3.100,00 |
Considerando que a Companhia C resultará do processo de fusão entre os saldos contábeis das empresas A e B, apresentados acima, assinale a opção correta.
O valor inicial do patrimônio líquido da Companhia C será de R$10.700,00.
O saldo inicial da conta Depreciação acumulada, na contabilidade da nova companhia, será de R$3.100,00.
O valor inicial do passivo circulante da Companhia C será de R$400,00.
Os saldos contábeis iniciais da nova empresa serão idênticos ao da empresa com maior patrimônio líquido.
O valor inicial do ativo não circulante da nova companhia será de R$2.900,00.
Analise a tabela a seguir.
ATIVO CIRCULANTE | |
Caixa | 128.000,00 |
Contas a Receber (C. P.) | 81.000,00 |
Estoques | 28.500,00 |
Adiantamento a Diretores(não usual) | 38.700,00 |
Empréstimos a sociedades coligadas(não usual) | 65.250,00 |
Despesas antecipadas (C.P.) | 12.300,00 |
Ajustes de Avaliação Patrimonial | 128.000,00 |
Provisão para Créditos de Líquidação Duvidosos | 12.500,00 |
Banco c/c | 225.900,00 |
Impostos a recuperar (CP) | 138.000,00 |
Adiantamento a Empregados | 45.200,00 |
Após a análise dos dados da tabela é correto afirmar que:
o ativo circulante totaliza R$ 903.350,00.
o ativo circulante está superavaliado em R$ 382.250,00.
o ativo circulante representa R$ 646.400,00.
o ativo circulante está subavaliado em R$ 607.700,00.
o ativo circulante representa R$ 658.900,00.
A conta bancos conta movimento representa um direito da empresa junto ao banco depositário; logo, essa conta faz parte do ativo.
O ativo circulante apurado é igual a R$ 37.690,00.
O ativo circulante é igual a R$ 18.890
O passivo circulante é igual a R$ 71.145,00.
Na contabilização da provisão para créditos de liquidação duvidosa, deve-se considerar, especialmente, o princípio da prudência, pois são feitas estimativas que envolvem incertezas.
O valor do ativo circulante encontra-se entre
R$ 8.000 e R$ 9.900.
R$ 10.000 e R$ 11.900.
R$ 12.000 e R$ 13.900.
R$ 14.000 e R$ 16.000.
O valor do Ativo Circulante é de:
36.000
33.000
30.000
32.000
35.000
Na Contabilidade, podemos citar como uma Conta de Ativo Circulante:
despesas diversas;
rendas diversas;
impostos;
estoques;
descontos concedidos.
O Ativo Circulante apresentou ao final de março:
diminuição de R$ 497.000,00.
diminuição de R$ 495.000,00.
diminuição de R$ 477.000,00.
diminuição de R$ 437.000,00.
diminuição de R$ 217.000,00.
o ativo circulante apurado corresponde a R$ 6.220.
São exemplos de despesas antecipadas:
aluguéis, compra de mercadorias e caixa.
prêmios de seguros a vencer e comissões pagas antecipadamente.
receitas recebidas antecipadamente e comissões pagas antecipadamente.
duplicatas pagas antecipadamente e prêmios de seguros a vencer.
aluguéis recebidos antecipadamente e juros recebidos antecipadamente.
Os valores que devem ser acrescidos ao ativo circulante e ao ativo permanente da companhia X são, respectivamente,
R$ 1.780 e R$ 1.260.
R$ 1.260 e R$ 1.780.
R$ 1.260 e R$ 3.280.
R$ 0 e R$ 4.450.
Assinale a opção que apresenta o saldo do ativo circulante.
R$ 80.095
R$ 82.646
R$ 83.793
R$ 130.773



