








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor da disponibilidade é de R$ 28.000,00 porque é composta somente pela conta bancos.
Considere os dados extraídos do Balancete de Verificação da Empresa Transparentes S/A, em 31.12.2007, em reais.
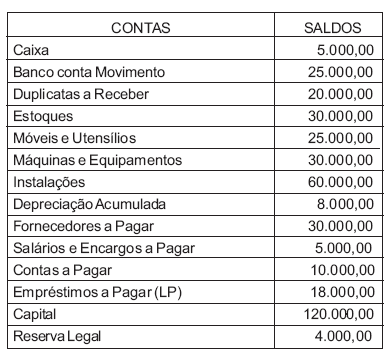
Em janeiro de 2008, a empresa realizou as seguintes operações:
- Compra de uma caminhonete usada, por R$18.000,00, sendo R$2.000,00 à vista, pagos em cheque, e o restante em 8 prestações de R$2.000,00;
- Recebimento de clientes, em cheque: R$15.000,00;
- Pagamento de fornecedores, em cheque: R$20.000,00; %u2022 Aquisição de mercadorias para revenda, a prazo: R$40.000,00.
O montante do Ativo Circulante, após as operações de janeiro de 2008, em reais, será de
120.000,00
118.000,00
116.000,00
113.000,00
98.000,00
É correto afirmar que:
quando o ativo circulante é maior que o passivo circulante, há capital circulante líquido.
quando o índice de liquidez corrente for maior que um (1), não há capital circulante líquido.
quando o ativo circulante é maior que o passivo circulante, o capital circulante líquido é negativo.
a liquidez imediata é encontrada pela fórmula: ativo disponível mais aplicações com resgate em 90 dias dividido pelo passivo circulante.
a liquidez geral é encontrada pela fórmula: ativo circulante dividido pelo passivo circulante.
O contrato de seguros que abrange o período de 1-8-X0 31-7-X1 pago totalmente em 2-8-X0, no valor de $ 2.400.000, evidencia despesas de seguros em X0:
$ 1.000.000.
$ 1.200.000.
$ 1.800.000.
$ 2.400.000.
$ 1.600.000.
O saldo do ativo circulante disponível da empresa ao final do mês de novembro corresponde a
O valor do excesso ou insuficiência de caixa no final do semestre foi de
R$ 212.500,00.
R$ 190.000,00.
R$ 117.000,00.
R$ 165.000,00.
Indique o Ativo Circulante.
R$ 17.500,00
R$ 14.600,00
R$ 20.400,00
R$ 17.600,00
R$ 12.500,00
Uma empresa adquiriu seguros antecipados no valor de R$ 24.000,00; no dia 1.º de novembro. A vigência do seguro é de dois anos. A empresa pagou R$ 20.000,00 no ato da contratação e pagará o restante após 30 dias, com juros simples de 5% ao mês. O saldo do disponível, antes da contratação do seguro era de R$ 42.500,00. Nessa situação, o reflexo da operação, após sua quitação, no ativo circulante da empresa corresponde a
O saldo da conta corrente da entidade auditada no Banco Mineiro do Sul S/A em 31.12.2005 era de R$ 158.000,00, credor. Na mesma data, o saldo da mesma conta corrente na escrituração contábil da companhia era de R$ 136.000,00, devedor. No procedimento de conciliação bancária, nessa mesma data, o auditor constatou que
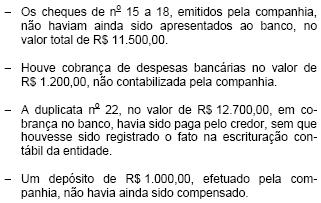
Efetuados os ajustes correspondentes, o valor correto do saldo da conta corrente bancária da entidade é de, em R$:
A Cia. Comercial Phonetel é uma loja de aparelhos celular. Em agosto de 1995 comprou da Motorotel 100 unidades de aparelhos analógicos por $ 100,00 cada, e esperava revendê-los por $ 300,00 cada.
Ocorre que, em setembro de 1995, quando a Cia. Comercial Phonetel ainda tinha 80 unidades daquele aparelho analógico em estoque, surgiu a tecnologia de aparelhos digitais. Em função desse avanço tecnológico, a Motorotel passou a vender (aos revendedores) os antigos aparelhos analógicos por $ 40,00 a unidade, e os novos aparelhos digitais por $ 180,00 cada. Por outro lado, a Cia. Comercial Phonetel baixou o preço de venda dos antigos aparelhos analógicos, passando a revendê-los por $ 110,00 cada.
Considere que todas as transações são à vista, que não há impostos, e que a Motorotel não tem nenhuma obrigação contratual (nem legal) de substituir o estoque de aparelhos analógicos de seus revendedores por aparelhos digitais.
Determine o valor da provisão para redução ao valor de mercado que a Cia. Comercial Phonetel deve reconhecer em seu Ativo Circulante para atender à regra do "Custo ou Mercado – dos dois o menor".
zero
$ 10,00
$ 60,00
$ 290,00
$ 4.800,00
O saldo da conta Banco Conta Movimento em 31.12.2003 era de:
11.220
13.350
16.020
18.150
a distribuição de lucros dentro das disponibilidades de caixa.
Você está analisando o extrato bancário emitido pelo Banco do Comércio S/A, relativo à conta corrente de sua empresa naquele banco e verifica que há um movimento a débito no valor de R$ 25.600,00 e a crédito, no valor de R$ 23.200,00, o que resulta em um saldo devedor de R$ 2.400,00.
a empresa emitiu cheques dessa conta em valores superiores aos depósitos efetuados.
a empresa ainda tem depósitos no valor de R$ 2.400,00.
no balanço patrimonial da empresa, a referida conta será somada às contas do ativo.
o saldo de R$ 2.400,00 nessa conta representa uma aplicação de recursos.
a situação descrita é impossível de acontecer.
A remuneração obtida com a aplicação de recursos em poupança proporcionará acréscimo ao ativo circulante disponível.
As despesas antecipadas referem-se a recursos aplicados em itens que, sabida e objetivamente, se referem a serviços ou benefícios que devem ser usufruídos no exercício seguinte. Entretanto, para efeito de análise, não devem estar classificados como tais os encargos financeiros relativos a empréstimos e financiamentos, que devem aparecer subtrativamente a essas obrigações no passivo exigível.
O ativo circulante apresenta saldo devedor de R$ 1.475.
A diferença entre o ativo circulante e o passivo circulante é de R$ 44.771.
Levando-se em consideração o conceito de liquidez, pode-se afirmar que o último item apresentado no Ativo Circulante de um Balanço Patrimonial é o item:
Estoques;
Aplicações Financeiras;
Despesas Pagas Antecipadamente;
Resultado de Exercícios Futuros;
Provisão para Devedores Duvidosos.
Ao registrar a ocorrência de contingências, previstas inicialmente, no valor de R$ 22.800, o ativo circulante sofrerá decréscimo.



