








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação ao balanço patrimonial, assinale a alternativa que apresenta apenas contas do ativo circulante.
bancos, fornecedores, impostos a recuperar e tributos a recolher
duplicatas, empréstimos bancários, disponibilidades e ações de companhias ligadas
estoque, adiantamento a fornecedores, impostos a recuperar e aplicações financeiras de curto prazo
marcas e patentes, clientes, estoque e caixa
adiantamento de clientes, duplicatas a pagar, bancos e estoque
Assinale a assertiva que possui uma conta do Ativo Circulante.
Ativo não circulante mantido para venda.
Ativo Intangível.
Tributos a recolher.
Ações em Tesouraria.
Uma farmácia apresentava os seguintes saldos em seu ativo, em 31/12/2023:
• Aplicação financeira com vencimento em 380 dias: R$200.000;
• Clientes com recebimento previsto para 180 dias: R$140.000;
• Disponibilidades: R$50.000;
• Estoque com venda prevista para até 60 dias: R$120.000;
• Imóvel onde funciona a farmácia: R$600.000;
• Móveis e utensílios utilizados em suas lojas: R$300.000.
O ativo circulante da farmácia em 31/12/2023 foi de
R$170.000.
R$190.000.
R$310.000.
R$510.000.
A empresa A apresentou em seu Balanço Patrimonial relativo, ao último exercício social, Ativo Circulante no valor de R$ 300 mil, Ativo Não Circulante no valor de R$ 200 mil e Passivo Circulante no valor de 800 mil. A empresa não apresenta saldo contábil no grupo de contas do Passivo Não Circulante. Analisando esses dados, pode se concluir que:
I. A empresa A apresenta uma situação líquida ativa
Porque
II. O total dos elementos positivos é insuficiente para liquidar os compromissos assumidos pela empresa.
As asserções I e II são proposições verdadeiras, e a II é uma justificativa da I
As asserções I e II são proposições verdadeiras, mas a II não é uma justificativa da I
A asserção I é uma proposição verdadeira e a II é uma proposição falsa
A asserção I é uma proposição falsa e a II é uma proposição verdadeira
Uma sociedade anônima que obtiver recursos oriundos de um empréstimo bancário no valor de R$ 100.000, comprometendo-se a pagá-lo integralmente no prazo de 24 meses pelo montante de R$ 150.000, deverá proceder ao reconhecimento contábil do referido empréstimo por meio de um registro a débito de uma conta do ativo circulante e a crédito de conta do passivo não circulante, no valor de R$ 150.000.
Certo
Errado
Com fulcro nos dados informados, assinale a alternativa que indica, de forma aproximada, o Índice de Liquidez Corrente da Cia. Proporção em 31/12/2022.
1,176.
1,094.
1,242.
1,156.
1,118.
O Índice de Liquidez Corrente da Cia. Copacabana em 31/12/2023 era, aproximadamente, de:
1,25.
1,10.
1,20.
1,33.
1,17.
Com base nestes dados, é correto afirmar que o Índice de Liquidez Corrente da Cia. Cascalho em 31/12/2023 era de:
1,1.
1,2.
1,4.
1,5.
1,6.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/2023:
Ativo Circulante | 80.000 | Passivo Circulante | 20.000 |
Ativo não Circulante | 120.000 | Passivo não Circulante | 30.000 |
Patrimônio Líquido | 150.000 | ||
Ativo Total | 200.000 | Passivo + PL | 200.000 |
Por meio do indicador de endividamento geral, pode- se concluir em relação à sociedade empresária
40% dos recursos próprios são de curto prazo.
40% das dívidas com terceiros são de curto prazo.
25% de seu ativo é financiado por recursos de terceiros.
Há 4 vezes mais aplicações do que origens de curto prazo.
33% das suas origens são financiadas por recursos de terceiros.
Nas entidades comerciais, as contas “Perdas Estimadas com Créditos de Liquidação Duvidosa” e “Duplicatas Descontadas” são classificadas como redutoras do ativo circulante.
Certo
Errado
Determine o valor estimado da Liquidez Geral e assinale a alternativa que o valor indica a capacidade da empresa de pagar suas dívidas em curto prazo:
51,05 %
41,07 %
31,02 %
21,05 %
11,04 %
Em 31/12/2021, devidamente encerradas, as demonstrações contábeis da Companhia Eletrodutz apresentavam os seguintes saldos, em reais:
Conta | Saldo (em R$) |
Ativo Circulante | 650.000 |
Ativo Realizável a Longo Prazo | 350.000 |
Ativo Total | 2.100.000 |
Passivo Circulante | 850.000 |
Passivo Não Circulante | 1.150.000 |
Receita Bruta de Serviços | 875.000 |
Com base nessas informações, analise as assertivas a seguir:
I. O Índice de Liquidez Corrente é 0,76.
II. O Índice de Imobilização do Capital Próprio é 14,5.
III. O Índice de Liquidez Geral é 0,50.
IV. O Índice de Participação de Capitais de Terceiros é 20.
Quais estão corretas?
Apenas I.
Apenas IV.
Apenas I e II.
Apenas III e IV.
Apenas I, III e IV.
Relacione os termos, coluna A, com as contas, coluna B.
COLUNA A
I. Ativo circulante.
II. Passivo circulante.
III. Passivo não circulante.
COLUNA B
( ) Empréstimos a longo prazo.
( ) Duplicatas a receber.
( ) Salários a pagar.
( ) Caixa.
Marque a opção que apresenta a sequência CORRETA.
II – I – III – I.
II – I – II – I.
III – I – II – I.
III – II – I – I.
III – I – III – I.
A empresa XYZ apresentou os seguintes saldos de contas em 31 de dezembro de 2023:
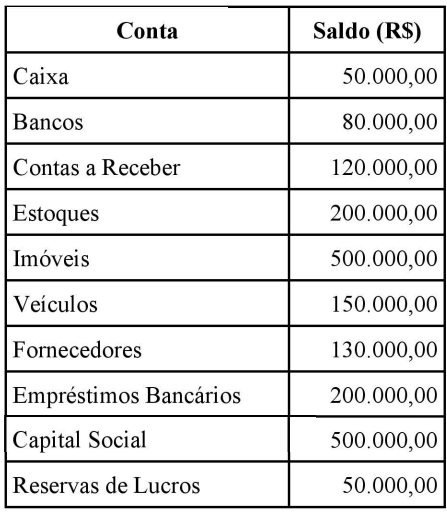
Com base na tabela anterior, calcule o total do Ativo Circulante da empresa XYZ em 31 de dezembro de 2023.
R$ 400.000,00
R$ 450.000,00
R$ 500.000,00
R$ 550.000,00
R$ 600.000,00
O ativo circulante da Águia Branca Ltda., em 31/12/2022, equivalia a R$ 600.000.
Certo
Errado
Analise os dados da empresa Anima Cão retirados do balanço patrimonial do ano de 2023:
Com base nos dados fornecidos, qual é o valor do ativo circulante da empresa em análise?
R$ 350.000,00.
R$ 400.000,00.
R$ 800.000,00.
R$ 950.000,00.
R$ 1.000.000,00.
Para serem considerados circulantes, os ativos precisam estar prontamente disponíveis para conversão em dinheiro ou ter uma expectativa firme de realização em até doze meses. Ativos que não atendem a esses critérios são classificados como não circulantes, exigindo uma análise mais detalhada para determinar sua realização em longo prazo.
Certo
Errado
Sobre o Ativo, assinale a alternativa incorreta.
Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
No intangível, estão os direitos que tenham por objeto bens corpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
No ativo circulante, estão as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
Em investimentos, estão as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos: I – ativo circulante; II – ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
Com base nas disposições da Lei nº 6.404/1976 sobre o Balanço Patrimonial e a classificação dos grupos de contas do Ativo, relacione adequadamente os itens com as definições.
1. Ativo Circulante.
2. Ativo Realizável a Longo Prazo.
3. Investimentos.
4. Imobilizado.
5. Intangível.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Art. 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
( ) Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
A sequência está correta em
2, 1, 3, 5, 4.
2, 4, 3, 1, 5.
2, 4, 5, 1, 3.
3, 4, 5, 2, 1.
3, 2, 5, 1, 4.
A empresa Delta Tech S.A., especializada em consultoria tecnológica, apresentou as seguintes contas em seu sistema de informações contábeis ao final do ano:
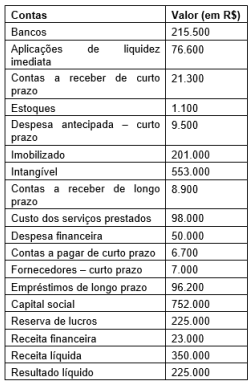
Com base nos dados fornecidos, assinale a alternativa que apresenta corretamente o valor aproximado do índice de liquidez geral da Delta Tech S.A.
23,65.
3,03.
2,95.
9,89.
1,00.



