








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As perdas esperadas em créditos de liquidação duvidosa são estimativas contábeis que devem ser registradas em contas retificadoras de ativo.
Certo
Errado
Com base nos dados fornecidos, assinale a alternativa que indica o valor do Ativo Circulante da Cia. Metropolis.
377.500,00.
437.500,00.
517.500,00.
467.500,00.
515.500,00.
Com base nessa situação hipotética, assinale a alternativa que apresenta o valor aproximado do índice de liquidez geral da Campos do Jordão Ltda. em 31/12/2023.
0,59
0,62
0,67
0,71
0,77
Um dos critérios para classificar um ativo circulante é a expectativa de que seja realizado ou a pretensão de que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
Certo
Errado
A Cia. Alfa apresentou as seguintes contas contábeis e seus respectivos saldos em 31 de dezembro de 2023, em reais:
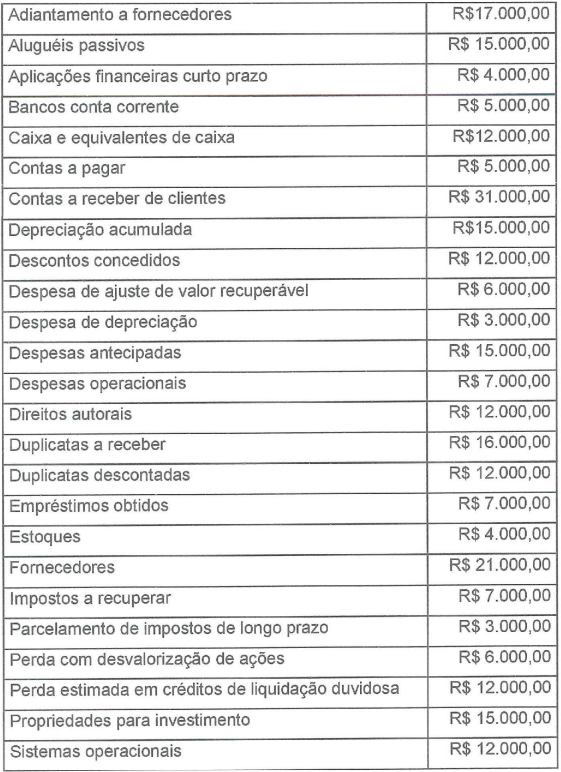
Com base nessas informações, qual o valor do ativo circulante?
R$ 82.000,00.
R$ 99.000,00.
R$ 94.000,00.
R$ 111.000,00.
R$ 84.000,00.
Uma empresa apresentou os seguintes saldos em suas contas ao final de um determinado período:
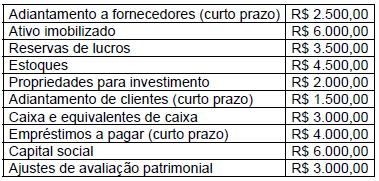
Considerando as Normas Brasileiras de Contabilidade completas vigentes e demais legislações pertinentes, é correto afirmar que o ativo circulante da companhia é de:
R$ 7.500,00
R$ 9.000,00
R$ 10.000,00
R$ 11.000,00
R$ 12.000,00
A Contabilidade é uma ferramente muito importante para os Auditores Fiscais. Através das demonstrações contábeis e dos relatórios financeiros, é possível obter informações relevantes para o trabalho de auditoria e emissão de um parecer. Suponha que um sujeito passivo tenha realizado o pagamento em duplicidade do Imposto Sobre Serviços (ISS) do mês de janeiro de 2024 e ele pretenda utilizar estes valores como compensação do imposto devido nos próximos seis meses. Assinale a alternativa que apresenta a classificação contábil do registro devedor (conta contábil a debitar) no momento do pagamento do imposto em duplicidade:
Despesa com tributos.
Ativo Circulante.
Conta redutora do Passivo Circulante.
Receita Financeira.
Passivo Circulante.
Os ativos circulantes incluem ativos, como estoque e contas a receber comerciais, que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, exceto quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.
Certo
Errado
O saldo do ativo circulante totalizou, no final do período, o valor, em R$, de
2.254.739,90.
1.568.324,90.
1.468.324,90.
1.410.409,90.
780.256,90.
O valor do Ativo Circulante, em R$, é igual a:
1.925.000,00
1.575.000,00
1.072.150,00
950.000,00
906.400,00
Em 31/12/2023, a Cia Lua apresentava os seguintes saldos em seu ativo:
Aplicações financeiras com vencimento em 720 dias: ........................ R$70.000;
Clientes com previsão de recebimento em 380 dias: ........................... R$60.000;
Disponibilidades: ............................................................................................................................ R$50.000;
Estoques com previsão de venda em até 180 dias: ................................. R$40.000;
Perdas estimadas com crédito de liquidação duvidosa: ...................... R$6.000;
Perdas estimadas com desvalorização de estoque: ..................................R$8.000.
Assinale a opção que indica o saldo do ativo circulante em 31/12/2023.
R$76.000.
R$82.000.
R$90.000.
R$136.000.
Observe as seguintes contas contábeis extraídas de um Balanço Patrimonial e assinale o valor total do Ativo Circulante.
Contas | Saldo |
Fornecedores | R$ 45.000,00 |
Ativo não circulante mantido para venda | R$ 2.000,00 |
tributos a recuperar | R$ 5.500,00 |
Clientes | R$ 20.000,00 |
Estoques | R$ 50.000,00 |
Reserva de lucro | R$ 100.000,00 |
Capital social | R$ 32.500,00 |
Banco conta movimento | R$ 100.000,00 |
R$ 177.500,00
R$ 75.500,00
R$ 175.500,00
R$ 132.500,00
ATENÇÃO! Para resolução das próximas OITO questões (números 40 a 47), considere as informações adiante.
A Company Ltda. é uma empresa que atua na revenda de materiais de escritório. O quadro a seguir contém a relação de contas e saldos em 31/12/2023, após incorporado o resultado do exercício:
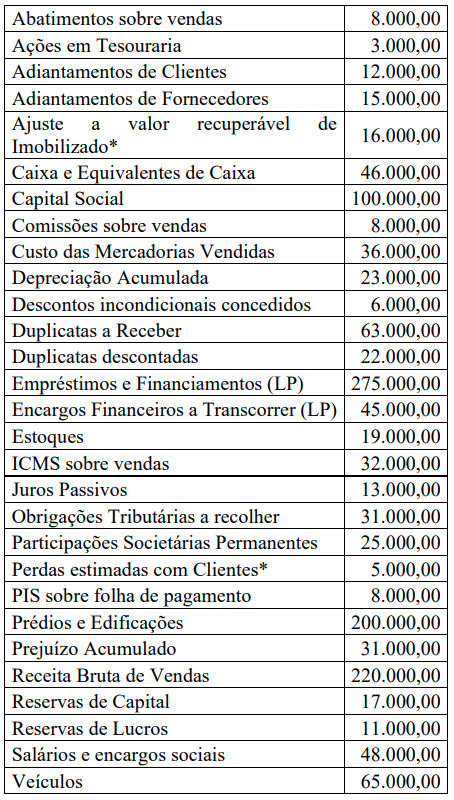
O Índice de Liquidez Corrente da Company Ltda. ao fim do exercício de 2023 é de, aproximadamente:
2,12.
1,75.
1,89.
2,05.
2,29.
Assinale a opção que indica um fato que gera diminuição de caixa e equivalente de caixa de uma empresa, pela atividade operacional.
Compra de ações de outras empresas.
Compra à vista de terreno destinado a valorização.
Compra à vista de moto para ser utilizada em entregas.
Pagamento antecipado de aluguel de vagas de garagem para a diretoria.
Pagamento de empréstimo bancário que havia sido adquirido para a compra de estoques.
A Cia RDY, caracterizada como empresa comercial, em 2023, apresentou as seguintes informações patrimoniais e de resultado:
Contas | Valor (R$) |
Ações em tesouraria | 350.000,00 |
Amortização Acumulada | 60.000,00 |
Banco | 642.000,00 |
Caixa | 60.000,00 |
Capital Social | 8.750.000,00 |
Clientes | 4.200.000,00 |
Custo da mercadoria vendida | 3.600.000,00 |
Depreciação Acumulada | 300.000,00 |
Despesa com devedores duvidosos | 186.000,00 |
Despesa com IR e CSLL | 729.600,00 |
Despesa com salários | 2.760.000,00 |
Despesa de depreciação | 60.000,00 |
Despesas administrativas | 1.440.000,00 |
Despesas com vendas | 1.080.000,00 |
Empréstimos a pagar de curto prazo | 360.000 00 |
Estimativa para Perdas com Créditos de Liquidação Duvidosa | 42.000,00 |
Estoques | 3.000.000,00 |
Fornecedores | 4.800.000,00 |
Investimentos permanentes | 1.200.000,00 |
Investimentos temporários de curto prazo | 6.000.000,00 |
Juros Ativos | 10.800,00 |
Juros Passivos | 55.200,00 |
Máquinas e Equipamentos | 1.800.000,00 |
Patentes | 1.200.000,00 |
Receita Líquida | 10.200.000,00 |
Reservas de Lucros | A calcular |
Salários a pagar | 3.840.000,00 |
O valor da Reserva de Lucros é obtido a partir do resultado líquido apurado no período.
Considerando as informações fornecidas, assinale a alternativa que apresenta corretamente o valor do Ativo Circulante, do Ativo não Circulante e do Patrimônio Líquido da Cia RDY, respectivamente.
R$ 13.860.000,00, R$ 3.840.000,00 e R$ 8.700.000,00.
R$ 13.860.000,00, R$ 4.200.000,00 e R$ 8.700.000,00.
R$ 13.902.000,00, R$ 3.840.000,00 e R$ 9.050.000,00.
R$ 13.902.000,00, R$ 4.200.000,00 e R$ 8.400.000,00.
R$ 7.860.000,00, R$ 9.840.000,00 e R$ 8.400.000,00.
A Companhia Gama apresenta os seguintes indicadores:
Liquidez Corrente | 2,5 |
Ativo Não Circulante | 100.000,00 |
Endividamento Geral | 0,72 |
Retorno sobre Ativo Total | 0,10 |
Passivo Total (PC + PNC) | 360.000,00 |
Lucro | 50.000,00 |
De posse dessas informações, assinale a alternativa CORRETA que represente, respectivamente, o Ativo Total, o Ativo Circulante, o Passivo Circulante e o Passivo Não Circulante.
R$ 500.000,00, R$ 400.000,00, R$ 0,00 e R$ 500.000,00.
R$ 500.000,00, R$ 400.000,00, R$ 160.000,00 e R$ 200.000,00.
R$ 500.000,00, R$ 400.000,00, R$ 500.000,00 e R$ 200.000,00.
R$ 460.000,00, R$ 360.000,00, R$ 144.000,00 e R$ 150.000,00.
R$ 400.000,00, R$ 500.000,00, R$ 160.000,00 e R$ 200.000,00.
Ativos circulantes são aqueles ativos que a empresa espera converter em dinheiro ou consumir dentro do período operacional de um ano ou menos.
Certo
Errado
No ativo circulante de uma instituição, as contas caixa, saldos bancários e aplicações financeiras são classificados como:
Outros ativos realizáveis a longo prazo.
Contas a receber vencíveis no curto prazo.
Contas representativas de valores disponíveis.
Contas de investimentos permanentes de empresas coligadas.
O CPC 26 estabelece as condições para que um passivo seja classificado no circulante. Entre as condições, destaca-se a seguinte o/a:
passivo deve ser mantido sem a finalidade de ser negociado
passivo deve ser liquidado durante o ciclo operacional normal da entidade
passivo deve ser liquidado no período superior a doze meses da data do balanço
empresa deve ter o direito de diferir a liquidação do passivo por mais de doze meses após a data do balanço
A entidade deverá segregar o ativo fiscal gerado em circulante e não circulante, de acordo com a expectativa de aproveitamento do crédito.
Certo
Errado



