








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Balanço Patrimonial é um demonstrativo resumido da posição financeira da empresa em um dado momento. Ele apresenta, no ativo circulante, o seguinte componente:
Fornecedores.
Máquinas.
Veículos.
Caixa.
O Ativo Circulante da entidade é composto por itens que se espera serem realizados em curto prazo, ou seja, no prazo máximo de um exercício social. A classificação do Ativo Circulante é importante para avaliar a capacidade da entidade de honrar suas obrigações e garantir sua liquidez. Aponte a alternativa que apresenta a classificação correta do Ativo Circulante:
Disponibilidades, Realizável a Curto Prazo e Investimentos de Curto Prazo.
Disponibilidades, Realizável a Longo Prazo e Investimentos de Longo Prazo.
Realizável a Curto Prazo, Realizável a Longo Prazo e Investimentos.
Investimentos de Curto Prazo, Investimentos de Longo Prazo e Patrimônio Líquido.
Para a resolução da questão utilize os seguintes saldos iniciais:
ATIVO
Ativo Circulante - R$ 2.100.000,00.
Ativo Não Circulante - R$ 14.400.000,00.
PASSIVO
Passivo Circulante - R$ 2.900.000,00.
Passivo Não Circulante - R$ 1.300.000,00.
Patrimônio Líquido - R$ 12.300.000,00.
Posteriormente foram realizadas as seguintes operações:
- Aquisição de materiais para estoque, com pagamento para 60 (sessenta) dias, no valor de R$ 200.000,00.
- Pagamento de fornecedores (curto prazo), referente despesas de competências anteriores, no valor de R$ 300.000,00.
- Receitas de prestação de serviços, com recebimento em 30 (trinta) dias, no valor de R$ 500.000,00.
- Registro de despesas do mês, no valor de R$ 600.000,00, para pagamento no mês seguinte.
Somente com base nas informações acima, é possível afirmar que:
O Ativo Circulante totalizou R$ 2.500.000,00.
O Ativo Circulante totalizou R$ 2.800.000,00.
O Passivo Circulante totalizou R$ 2.600.000,00.
O Passivo Circulante totalizou R$ 3.700.000,00.
O Patrimônio Líquido totalizou R$ 12.800.000,00.
Uma loja apresentava os seguintes dados em seu ativo, em 01/12/2023.
• Disponibilidades: R$10.000;
• Estoques com previsão de venda em até 6 meses: R$40.000;
• Clientes com previsão de recebimento em 18 meses: R$50.000;
• Terrenos destinados à valorização: R$60.000;
• Perdas estimadas com crédito de liquidação duvidosa: R$500.
Em dezembro de 2023, a loja constatou que a inadimplência era estimada em 4% e que os estoques tinham perdas estimadas de 10%.
Considerando apenas esses fatos, assinale a opção que indica o ativo circulante da loja, em 31/12/2023.
R$40.000.
R$46.000.
R$50.000.
R$44.000.
R$94.000.
O valor do total do Ativo Circulante no final do mês de novembro de 2023, em reais, é de
180.000,00
500.000,00
860.000.00
1.000.000,00
1.275.000,00
Não há balanço patrimonial de uma entidade pública, há registros de ativos, passivos e patrimônio líquido. Em 2022, a Prefeitura de São Paulo divulgou seu balanço anual, apresentando uma importância significativa em ativos circulantes. Sem balanço, qual da opção a seguir corresponde a conta de ativo circulante?
Empréstimos a receber no próximo exercício.
Patrimônio líquido.
Equipamentos.
Imóveis.
Uma companhia, que apresenta saldos nas contas Reservas de Lucros e de Capital, compra as suas próprias ações para retirá-las definitivamente de circulação. Na operação, o valor do capital social é mantido.
Assinale a opção que indica a contrapartida prioritária da conta “Disponibilidades”.
Capital Social.
Reserva Legal.
Reserva Estatutária.
Provisão para Contingências.
Ajustes de Avaliação Patrimonial.
Um supermercado apresenta os seguintes prazos médios:
• de estocagem: 4 dias.
• de recebimento de clientes: 20 dias.
• de pagamento a fornecedores: 30 dias.
O ciclo financeiro do supermercado é favorável em
6 dias.
10 dias.
14 dias.
24 dias.
De acordo com as informações apresentadas, é correto afirmar que o Índice de Liquidez Geral da Cia. Videira em 31/12/2023 era de, aproximadamente (considere apenas duas casas decimais após a vírgula):
0,51.
0,63.
0,68.
1,43.
A contabilidade controla e acompanha as mutações no patrimônio das organizações em determinado período e apura o resultado obtido. O Patrimônio de uma entidade é composto pelos seus bens, direitos, obrigações e patrimônio líquido. Assinale a única alternativa que NÃO apresenta uma conta do Ativo Circulante:
Impostos a recuperar.
Adiantamento de salário.
Reservas de capital.
Despesas pagas antecipadamente.
Para resolução das próximas QUATRO questões, considere a relação de contas patrimoniais fornecidas a seguir. Os dados são referentes à Cia. Vera Cruz, na data do encerramento do exercício social de 2023.
Ações em Tesouraria | 8.000,00 |
Caixa e Equivalentes de Caixa | 9.000,00 |
Prejuízos Acumulados | 13.000,00 |
Aplicações em Debêntures de Longo Prazo | 7.250,00 |
Ações de Curto Prazo | 15.000,00 |
Juros Passivos a Transcorrer - longo prazo | 6.000,00 |
Depreciação Acumulada | 7.000,00 |
Reservas de Capital | 23.000,00 |
Fornecedores - curto prazo | 18.000,00 |
Imobilizado | 32.000,00 |
Aluguéis Passivos a vencer - curto prazo | 11.000,00 |
Empréstimos de Longo Prazo | 15.000,00 |
Mercadorias para revenda | 17.250,00 |
Capital Social | 50.000,00 |
Provisão para Férias - curto prazo | 16.950,00 |
Adiantamento a empregados | 6.000,00 |
Duplicatas a Pagar - curto prazo | 16.050,00 |
Participações Societárias permanentes | 21.500,00 |
De acordo com as informações apresentadas, o valor do Ativo Circulante da Cia. Vera Cruz ao término de 2023 era de:
55.000,00.
58.250,00.
52.750,00.
54.750,00.
56.250,00.
ATENÇÃO! Para resolução as próximas SETE questões (26 a 32), utilize as informações a seguir:
A Cia. Parreiral é uma empresa industrial que atua no ramo de fabricação de peças de vestuário. Ao final do exercício de 2023, após os procedimentos de encerramento, seu balancete de verificação apresentava as seguintes contas e saldos:
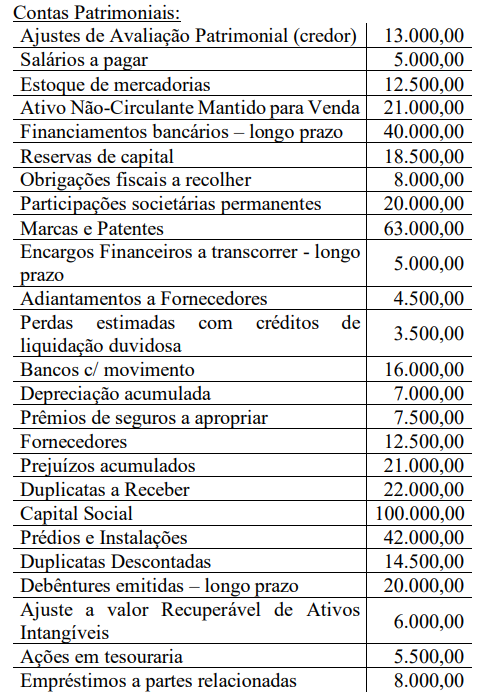
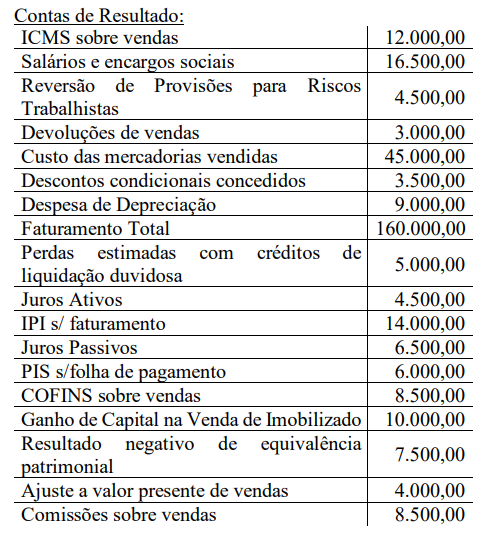
Com fulcro nas informações apresentadas, assinale a alternativa que evidencia o valor do Ativo Circulante da Cia. Parreiral em 31/12/2023.
75.000,00.
65.500,00.
85.500,00.
80.000,00.
74.000,00.
O ativo circulante da Cia Taubaté totalizou, em R$:
869.460,00
933.940,00
970.000,00
1.327.180,00
2.261.120,00
O saldo da conta “prêmios de seguros a apropriar”, do ativo circulante, em 31/12/2022, será devedor, no importe de R$ 18.000.
Certo
Errado
As operações de crédito que a companhia efetuar com acionistas, conselheiros e diretores, se caracterizadas como usuais em seu tipo de atividade, serão classificadas no ativo circulante, se o vencimento ocorrer no exercício subsequente.
Certo
Errado
O índice de liquidez corrente é a razão entre o ativo circulante e o passivo circulante. No caso desta empresa, seu valor será de, aproximadamente:
0,56.
0,75.
1.
2.
3,3.
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado Como pode ser classificado um ativo quando estiver disponível para realização imediata e tiver a expectativa de realização até doze meses após a data das demonstrações contábeis?
Não-circulante
Financeiro.
Permanente.
Perene.
Circulante.
Em 31/12/2019, a Organização TRE Ltda. apresentou os seguintes saldos em seus demonstrativos contábeis:
Conta | Saldo (em R$) |
Ativo Circulante | 2.000.000 |
Estoques | 170.000 |
Despesas Antecipadas | 30.000 |
Ativo Não Circulante | 1.200.000 |
Passivo Circulante | 750.000 |
Passivo Não Circulante | 150.000 |
Patrimônio Líquido | 2.300.000 |
Com base nessas informações, pode-se afirmar que o índice de liquidez seca é:
1,44.
2,4.
2,5.
2,6.
2,88.
Os indicadores na contabilidade são ferramentas importantes no que se refere a descrição, ordenamento, comparação dentre outras funcionalidades visando a tomada de decisões. Assinale a alternativa correspondente ao indicador contábil que mede a velocidade com que as contas de uma determinada empresa são transformadas em vendas ou caixa. Podem servir de cálculo de caixa e ciclo operacional sendo também denominados de índices de eficiência.
Indice de atividade.
Matriz de desempenho.
Índice de prestação.
Matriz de serviços.
A Empresa Câmara S/A, em 2022, demonstra seu patrimônio em apenas quatro grupos: Ativo Circulante, Ativo Não Circulante, Passivo Circulante e Patrimônio Líquido. Possui um capital próprio, no valor de R$ 13.000,00 e a sua dívida total equivale a 35% do valor de seu Ativo Total. O seu índice de liquidez corrente é 1,25.
Considerando-se, apenas e tão somente as informações acima, pode-se afirmar que o Ativo Circulante da Empresa Câmara S/A totaliza:
R$ 8.750,00.
R$ 10.400,00.
R$ 10.562,50.
R$ 16.250,00.



