








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com os elementos das demonstrações contábeis, analise a sentença abaixo:
Os ativos devem ser classificados como circulantes quando estiverem disponíveis para realização imediata (1° parte) e tiverem expectativa de realização até doze meses após a data das demonstrações contábeis (2° parte) Os demais ativos devem ser classificados como não circulantes (3.ª parte).
A sentença está:
Correta somente a 1a parte.
Correta somente a 2a parte.
Correta somente a 3ª parte.
Totalmente correta.
Totalmente incorreta.
Em uma análise contábil, determinado servidor precisa calcular a liquidez seca, excluindo os estoques do ativo circulante antes de comparar o resultado com o passivo circulante. Esse procedimento é adotado porque a liquidez seca busca medir a capacidade de pagamento de curto prazo com base em ativos:
disponíveis e realizáveis sem estoques.
totais e exigíveis de longo prazo.
financeiros e patrimoniais totais.
permanentes e imobilizados.
A partir das informações extraídas do balanço patrimonial de uma empresa, apuradas em 31/12/25, foram obtidos os seguintes dados:
• Ativo Circulante (AC): R$ 80.000.
• Ativo Não Circulante (ANC): R$ 120.000.
• Passivo Circulante (PC): R$ 40.000.
• Passivo Não Circulante (PNC): R$ 60.000.
Com base nesses dados, assinale a alternativa que apresenta, correta e respectivamente, os valores da Liquidez Corrente (LC) e da Liquidez Geral (LG).
LC = 1,00 e LG = 2,00.
LC = 1,50 e LG = 2,00.
LC = 2,00 e LG = 1,25.
LC = 2,00 e LG = 2,00.
LC = 2,50 e LG = 2,00.
Em 01/05/2025, um acionista da Cia X recebeu um empréstimo de R$15.000 da própria entidade, com pagamento previsto para 01/03/2026. No Balanço Patrimonial, em 31/12/2025, a conta foi classificada como Ativo Circulante.
Pode-se inferir que
o acionista não é o sócio maioritário da Cia X.
o investimento do acionista na Cia X é recente.
o acionista também trabalha na Cia X, de modo regular.
o empréstimo representa negócio usual na exploração do objeto da Cia X.
os juros cobrados pelo empréstimo são menores do que os cobrados por outras entidades.
Em 31/12, a empresa Luz de Gaia S.A. apresentou os seguintes saldos:
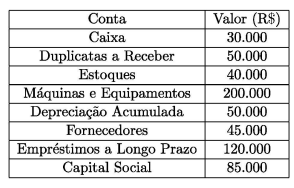
Com base na Lei nº 6.404/76, o valor total do ativo circulante, do ativo não circulante e do patrimônio líquido é, respectivamente:
AC = 120.000 / ANC = 150.000 / PL = 130.000
AC = 70.000 / ANC = 150.000 / PL = 110.000
AC = 120.000 / ANC = 200.000 / PL = 85.000
AC = 120.000 / ANC = 150.000 / PL = 105.000
AC = 120.000 / ANC = 150.000 / PL = 40.000
Suponha‑se que, ao elaborar o balanço patrimonial, uma companhia que tenha readquirido ações de sua própria emissão para posterior alienação classificou essas ações em tesouraria no ativo circulante, sob o argumento de que havia intenção de revendê‑las no curto prazo e que, por representarem recurso econômico controlado pela entidade capaz de gerar entrada futura de caixa, atendiam à definição de ativo. Nesse caso, é correto afirmar que o referido procedimento foi adequado.
Certo
Errado
O departamento de contabilidade da empresa "Qui" S.A. extraiu os seguintes saldos das suas contas patrimoniais em 31/12/20X5, antes da estruturação final do Balanço Patrimonial:
• Caixa e equivalentes de caixa: R$ 15.000,00;
• Duplicatas a receber (vencimento em até 60 dias): R$ 45.000,00;
• Perdas estimadas com créditos de liquidação duvidosa: R$ 2.000,00;
• Estoques de mercadorias para revenda: R$ 25.000,00;
• Adiantamento a fornecedor de curto prazo: R$ 10.000,00;
• Adiantamento de Clientes: R$ 14.000,00;
• Veículos para uso nas entregas: R$ 50.000,00;
• Fornecedores (vencimento em 90 dias): R$ 30.000,00.
Com base estritamente nas normas de apresentação e classificação do Balanço Patrimonial, assinale a opção que apresenta o valor total líquido a ser evidenciado no subgrupo do Ativo Circulante.
R$ 83.000,00.
R$ 93.000,00.
R$ 95.000,00.
R$ 97.000,00.
A empresa Comercial Ômega S.A. apresentou os seguintes saldos extraídos de seu Balanço Patrimonial em 31/12/2025:
• Ativo Circulante: R$ 1.200.000,00
• Ativo Não Circulante: R$ 2.300.000,00
• Passivo Circulante: R$ 900.000,00
• Passivo Não Circulante: R$ 1.000.000,00
• Patrimônio Líquido: R$ 1.600.000,00
Com base nesses dados e nos conceitos de capital de giro, capital circulante líquido (CCL) e capital de giro próprio (CGP), assinale a alternativa correta.
O Capital Circulante Líquido é de R$ 300.000,00 e o Capital de Giro Próprio é de R$ 300.000,00
O Capital Circulante Líquido é de R$ 300.000,00 e o Capital de Giro Próprio é de – R$ 700.000,00
O Capital Circulante Líquido é de R$ 2.100.000,00 e o Capital de Giro Próprio é de R$ 600.000,00
O Capital Circulante Líquido corresponde à diferença entre o Ativo Total e o Passivo Total, sendo igual a R$ 600.000,00
O Capital de Giro Próprio corresponde à soma do Patrimônio Líquido com o Passivo Circulante.
Em 31/12/2025, a Cia. “X” e a Cia. “Y” apresentavam os seguintes saldos em seus Balanços Patrimoniais:
• Cia “X”: Disponibilidades: R$ 80.000,00; Patrimônio Líquido: R$ 80.000,00;
• Cia “Y”: Disponibilidades: R$ 40.000,00; Patrimônio Líquido: R$ 40.000,00.
Sabe-se que os valores contábeis dos ativos líquidos das Cias. “X” e “Y” correspondem aos respectivos valores justos nessa data. Em 01/01/2026, a Cia. “X” adquiriu 90% da Cia. “Y” por R$ 42.000,00, à vista. A diferença entre o valor pago e o valor contábil foi atribuída à capacidade de geração de benefícios econômicos futuros.
Assinale a opção que indica o saldo do Ativo Circulante no Balanço Patrimonial Consolidado após a compra.
R$ 38.000,00.
R$ 74.000,00.
R$ 75.800,00.
R$ 78.000,00.
Uma empresa apresentou os seguintes índices financeiros ao final de determinado exercício:
Liquidez Corrente: 1,80
Liquidez Seca: 1,20
Índice de Participação do Capital de Terceiros: 0,65
Com base nesses indicadores, analise as afirmativas a seguir:
I. A empresa possui capacidade de pagar todas as suas obrigações de curto prazo, considerando todos os seus ativos circulantes.
II. A empresa depende majoritariamente de capital próprio, uma vez que o volume de capital de terceiros é inferior ao patrimônio líquido.
III. A exclusão dos estoques reduz a capacidade de pagamento da empresa, evidenciando sua relevância na composição do ativo circulante.
IV. O índice de participação de capital de terceiros indica que 65% dos ativos da empresa são financiados por capital de terceiros.
Assinale a alternativa correta:
Apenas as afirmativas I, II e III estão corretas.
Apenas as afirmativas I, III e IV estão corretas.
Apenas as afirmativas II e IV estão corretas.
Apenas as afirmativas I e IV estão corretas.
Todas as afirmativas (I, II, III e IV) estão corretas.
A análise vertical do balanço patrimonial da Alfa & Ômega S.A. em 2024 revela que o ativo circulante representa 40% do ativo total, indicando que a maior parte dos recursos da empresa está concentrada em ativos de curto prazo.
Certo
Errado
A NBC TG 26 (R5) estabelece critérios para a classificação de ativos em circulantes e não circulantes. Com base nesses critérios, dadas as afirmativas,
I. Um ativo deve ser classificado como circulante, quando se espera realizá-lo no ciclo operacional normal da entidade, ainda que esse ciclo seja superior a doze meses.
II. Ativos mantidos principalmente para negociação devem ser classificados como circulantes.
III. Todo ativo realizável após doze meses da data do balanço deve ser classificado como não circulante.
IV. Caixa e/ou equivalentes de caixa são classificados como ativos circulantes, exceto quando houver restrição para uso por período superior a doze meses.
V. Ativos mantidos para negociação podem ser classificados como não circulantes, quando a entidade possui ciclo operacional superior a doze meses.
verifica-se que estão corretas
I e V, apenas.
II e III, apenas.
I, II e IV, apenas.
III, IV e V, apenas.
I, II, III, IV e V.
Ao auditar o balanço patrimonial de uma entidade pública, a auditora decidiu aprofundar o exame da conta Caixa e Equivalentes de Caixa, especificamente do saldo registrado na subconta Bancos – Conta Movimento. O objetivo foi obter uma evidência de auditoria suficiente e apropriada de que o saldo contábil registrado correspondia, de fato, à disponibilidade financeira da entidade naquela data.
Com base nessa situação hipotética, assinale a opção que apresenta o procedimento de auditoria correto para essa finalidade.
comparar o extrato bancário com o saldo contábil e elaborar conciliação bancária, justificando eventuais diferenças
confrontar o balancete do mês seguinte com o saldo auditado, usando a movimentação posterior como evidência principal
obter declaração verbal do contador sobre a correção do saldo, dispensando confirmação documental adicional
recalcular os juros e os encargos bancários do período, por serem os principais itens sujeitos a erro nessa conta
examinar os comprovantes internos de pagamento, sem a necessidade de confronto com documentos bancários externos
O índice de liquidez corrente da empresa ABC S.A. é dado por
0,97
1,03
1,55
1,74
1,99
Ao calcular o indicador de liquidez seca de uma sociedade empresária, um analista diminuiu os estoques do ativo circulante.
O procedimento está
correto, uma vez que os estoques podem ser considerados ativos voláteis.
correto, uma vez que os estoques são, geralmente, o ativo com o maior saldo.
correto, uma vez que os estoques podem ser considerados ativos de difícil realização.
incorreto, uma vez que há expectativa de venda do estoque no curto prazo.
incorreto, uma vez que deve-se considerar todos os ativos circulantes no cálculo dos indicadores da liquidez seca.
Em 01/10/2024, uma loja de vinhos adquiriu 30 garrafas de vinho para revenda por R$ 3.000. A loja estimava vender 5 garrafas em novembro, 12 em dezembro e o restante no primeiro semestre de 2025.
Na data da compra, o estoque foi contabilizado no balanço patrimonial do seguinte modo:
Ativo Circulante: R$ 3.000.
Ativo Realizável a Longo Prazo: R$ 3.000.
Ativo Circulante: R$ 1.700 e Investimentos: R$ 1.300.
Ativo Circulante: R$ 1.700 e Ativo Realizável a Longo Prazo: R$ 1.300.
Ativo Circulante: R$ 500 e Ativo Realizável a Longo Prazo: R$ 2.500.
Um credor de uma empresa S.A. contratou um perito contábil para analisar um registro contábil no balanço dessa empresa, objetivando ajuizar uma ação indenizatória. No contrato de empréstimo, o credor incluiu uma cláusula restritiva (covenant) relacionada à liquidez imediata (caixa e equivalentes de caixa dividido pelo passivo circulante), a qual não poderia ser menor que 1. Segue recorte do Balanço Patrimonial da empresa S.A.:
Código da Conta | Descrição da Conta | Nota explicativa | 31/12/2023 | 31/12/2024 |
1.01 | Ativo Circulante | R$ 970,00 | R$ 1.002,00 | |
1.01.01 | Caixa e Equivalentes de Caixa | R$ 100,00 | R$ 102,00 | |
1.01.01.01 | Caixas e Bancos | R$ 100,00 | R$ 30,00 | |
1.01.01.02 | Aplicações Financeiras de Liquidez Imediata | 1 | R$ 0,00 | R$ 22,00 |
1.01.01.03 | Depósitos Judiciais | 2 | R$ 0,00 | R$ 50,00 |
1.01.02 | Aplicações Financeiras | R$ 70,00 | R$ 50,00 | |
1.01.02.03 | Aplicações Financeiras Avaliadas ao Custo Amortizado | R$ 70,00 | R$ 50,00 | |
1.01.03 | Contas a Receber | R$ 300,00 | R$ 250,00 | |
1.01.04 | Estoques | R$ 500,00 | R$ 600,00 | |
2.01 | Passivo Circulante | R$ 80,00 | R$ 50,00 |
Nota explicativa 1
As aplicações financeiras em moeda nacional são mantidas com a finalidade de atender a compromissos de caixa de curto prazo em investimento com risco insignificante de alteração de valor, correspondentes a certificados de depósitos bancários (CDBs) e outras operações compromissadas são indexadas pela variação do certificado de depósito interfinanceiro (CDI).
Nota explicativa 2
A companhia efetuou depósitos na fase judicial, em especial para suspender a exigibilidade do débito de natureza tributária e permitir ao contribuinte a manutenção de sua regularidade fiscal. Os processos judiciais e administrativos são contingentes por natureza, ou seja, serão resolvidos quando um ou mais eventos futuros ocorrerem ou deixarem de ocorrer. Normalmente, a ocorrência ou não de tais eventos não depende da atuação da Companhia, e incertezas no ambiente legal envolvem o exercício de estimativas e julgamentos significativos da Administração quanto aos potenciais resultados dos eventos futuros. Considerando-se as informações apresentadas e os preceitos da NBC TG 03, o perito contábil identificou que
as aplicações financeiras de liquidez imediata deveriam ter sido classificadas à parte do ativo circulante, ao invés de caixa e equivalentes de caixa.
as aplicações financeiras de liquidez imediata deveriam ter sido mantidas na conta de Aplicações Financeiras (1.01.02), em vez de transferidas para caixa e equivalentes de caixa.
os depósitos judiciais deveriam ter sido classificados como conta redutora do passivo nos empréstimos, em vez de caixa e equivalentes de caixa.
os depósitos judiciais deveriam ter sido classificados em conta de passivos contingentes no passivo circulante, em vez de caixa e equivalentes de caixa.
os depósitos judiciais deveriam ter sido classificados em conta à parte do ativo circulante ou no realizável a longo prazo, em vez de caixa e equivalentes de caixa.
Em meados do exercício de 2024, a empresa avaliou estratégias para melhorar sua liquidez e reduzir o custo do capital de giro e, para tal, utilizou as informações contábeis constantes das Demonstrações Contábeis referentes ao exercício de 2023. Considerando as informações, analise as afirmativas a seguir.
I. A liquidez corrente da empresa indica que a empresa tem ativos circulantes suficientes para cobrir os passivos circulantes.
II. A redução do prazo médio de recebimento dos clientes contribuiria para uma menor necessidade de capital de giro.
III. A manutenção de estoques elevados, sem uma análise rigorosa da demanda, pode aumentar os custos de armazenamento e, portanto, não é uma boa estratégia de gestão de capital de giro.
IV. A renegociação dos prazos com fornecedores poderia melhorar a liquidez e reduzir a necessidade de empréstimos de curto prazo.
Está correto o que se afirma em
I, II, III e IV.
I e III, apenas.
I, II e IV, apenas.
II, III e IV, apenas.
Em 30.09.2024, a diferença entre o ativo circulante e o passivo circulante da Cia. Sertãozinho, em R$, foi igual a:
0,00
191.860
1.040.000
2.569.630
2.761.490
Considerando as classificações das contas contábeis, analise as assertivas a seguir, assinalando V, se verdadeiras, ou F, se falsas.
( ) A conta Caixa é classificada como um ativo circulante.
( ) A conta Fornecedores de mercadorias para revenda é classificada como um passivo não circulante.
( ) A conta Veículos é classificada como um ativo imobilizado.
( ) A conta Capital Social é classificada como um passivo circulante.
( ) A conta Despesas com Salários é classificada como uma despesa operacional.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – F – F – V.
F – V – F – V – F.
V – F – V – F – V.
V – F – V – V – F.
F – F – V – F – V.



