







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na vistoria de uma ala hospitalar classificada como ativo não gerador de caixa, uma falha estrutural reduz sua capacidade de atendimento. O imóvel permanece em uso parcial e seu valor contábil supera o potencial remanescente de serviços.
Qual é o procedimento contábil correto?
Manter o valor contábil, acelerar a depreciação durante a recuperação e reconhecer os gastos da obra quando a intervenção física for executada pela entidade.
Baixar integralmente a ala, reconhecer perda equivalente ao valor contábil e registrar a recuperação futura como novo ativo quando o atendimento retornar ao nível anterior.
Calcular o valor em uso por fluxos líquidos de caixa, compará-lo ao valor justo e reconhecer a menor diferença como ajuste da depreciação acumulada.
Reconhecer uma provisão pelo custo estimado da obra, manter a mensuração do imóvel e revisar a vida útil depois da conclusão dos reparos estruturais.
Estimar o valor recuperável de serviço, reconhecer a perda pelo excesso do valor contábil, ajustar a depreciação futura e avaliar posterior reversão quando cabível.
Determinada empresa adquiriu uma máquina por R$ 200.000,00. Pagou à vista, por meio de transferência bancária, 50% da compra com 5% de desconto financeiro e assumiu a obrigação de pagamento dos 50% restantes divididos em 03 (três) parcelas. Com essa operação, pode-se afirmar corretamente que o ativo da empresa
diminuiu R$ 100.000,00.
aumentou R$ 105.000,00.
diminuiu R$ 5.000,00.
aumentou R$ 95.000,00.
diminuiu R$ 200.000,00.
O item tangível que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período é denominado como:
Ativo Imobilizado.
Custo do Ativo.
Classe do Ativo Imobilizado.
Valor Depreciável.
Valor Residual de um Ativo.
Em 01/01/2026, a Cia X adquiriu móveis com dois anos de uso da Cia Y, para serem utilizados em seu escritório, por R$ 12.000.
Os móveis tem, geralmente, vida útil de dez anos.
A Cia X tinha a intenção de utilizar os móveis durante cinco anos, e vende-los por R$ 2.000.
No reconhecimento da despesa de depreciação dos móveis de acordo com o método da linha reta, a Cia X deve considerar vida útil de
três anos.
cinco anos.
sete anos.
oito anos.
dez anos.
Considere que uma empresa adquiriu, em 01/07/2024, 10 computadores ao custo unitário de R$ 5.000, os quais foram colocados em uso na mesma data. Cada computador possui vida útil estimada de 5 anos e valor residual de R$ 1.000 por unidade. Utilizando o método da depreciação linear, o valor da despesa de depreciação dos 10 computadores a ser reconhecida pela empresa ao final do exercício de 2024 foi
R$ 10.000.
R$ 6.000.
R$ 4.000.
R$ 8.000.
R$ 2.000.
Uma empresa adquiriu em 01/03/X0, estando em condições de uso na mesma data, uma embarcação com vida útil estimada em 25 anos por R$ 1.900.000,00. Espera-se vender tal embarcação por R$ 400.000,00 ao final de sua vida útil. Diante das informações e considerando que a depreciação é mensal e que a empresa utiliza o método de depreciação linear, o saldo da conta embarcações em 31/12/X2 será de:
R$ 1. 780.000,00
R$ 1. 730.000,00
R$ 1.684.666,67
R$ 170.000,00
R$ 120.000,00
Considere que uma companhia adquira um equipamento por R$ 500.000, com pagamento em parcela única em 2 anos, sem juros explícitos e sob a taxa de mercado para operação equivalente a 10% ao ano. Nessa situação, o valor inicial do equipamento a ser reconhecido no ativo imobilizado é inferior a R$ 413.300.
Certo
Errado
A administração da Companhia Europa está passando por um contexto de forte pressão gerencial para melhorar os indicadores de desempenho e a lucratividade. Para isso, a companhia está modernizando suas atividades e instalando uma linha de produção automatizada, com a aquisição de equipamentos, que envolve os seguintes gastos incorridos:
1. Treinamento inicial dos empregados para utilização dos equipamentos, no valor de R$ 40.000;
2. Transporte e seguro dos equipamentos do fornecedor até o local de instalação (sede da companhia), no valor de R$ 30.000;
3. Impostos não recuperáveis incidentes sobre a compra dos equipamentos, no valor de R$ 20.000;
4. Testes para verificar se os equipamentos estão funcionando corretamente após a instalação, no valor de R$ 25.000;
5. Divulgação e propaganda dos produtos que serão fabricados pelos equipamentos, no valor de R$ 5.000.
6. Preparação do local de instalação dos equipamentos, que inclui a colocação de piso especial, no valor de R$ 15.000;
7. Prejuízos operacionais iniciais incorridos enquanto a demanda pelos produtos fabricados pelos equipamentos é estabelecida, no valor de R$ 10.000;
8. Realocação e reorganização de parte das operações da companhia, no valor de R$ 35.000.
Com base na situação acima (gastos incorridos) e nos conhecimentos previstos no Pronunciamento Técnico CPC 27 (Ativo Imobilizado), é correto afirmar que a administração da Companhia Europa deve reconhecer como custo dos equipamentos no ativo imobilizado o valor de:
R$ 65.000.
R$ 90.000.
R$ 105.000.
R$ 130.000.
R$ 140.000.
Suponha que o rol de contas a seguir tenha sido extraído do balancete patrimonial de uma entidade.
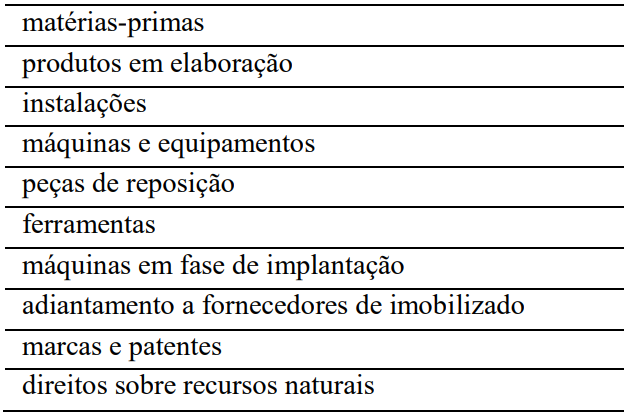
Assinale a opção que indica o número de contas do ativo imobilizado em operação integrantes do rol apresentado.
2
10
6
4
8
A empresa Tudo Certo SIA, especializada em prestação de serviço de entregas para terceiros, adquiriu uma van para utilizar nas atividades operacionais em 01/04/20X2 por R$ 140.000,00, à vista. Foram pagos R$ 500,00 para o registro do veículo, R$ 700,00 para o emplacamento, R$ 7.000,00 do prêmio do seguro (vigente por dois anos a partir da data da compra) e R$ 200,00 para um reparo na maçaneta da porta do motorista.
Espera-se que a van tenha um valor residual de R$ 20.000,00 ao final dos quatro anos de uso.
Considerando as informações acima e que a empresa adotava o método de depreciação linear, o valor contábil líquido da van reportado no balanço patrimonial de 31/12/20X3 é
R$ 92.225,00
R$ 88.287,50
R$ 140.000,00
R$ 20.000,00
R$ 88.175,00
Nos termos da Lei n.º 6.404/1976, as demonstrações contábeis das companhias devem ser elaboradas observando, entre outros, o seguinte critério de avaliação do ativo imobilizado:
Os bens do ativo imobilizado devem ser avaliados exclusivamente pelo custo de aquisição, sendo vedada qualquer atualização de valor, mesmo que exigida por norma contábil específica.
Os bens do ativo imobilizado são avaliados pelo custo de aquisição ou construção, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão acumulada, admitida ainda a reavaliação com base em laudo pericial, nos casos previstos em lei ou norma contábil.
Os bens do ativo imobilizado devem ser avaliados pelo valor de mercado, apurado anualmente por laudo de avaliação elaborado por empresa especializada independente contratada pela companhia.
Os bens do ativo imobilizado das sociedades de economia mista são avaliados pelo valor de reposição, conforme determinação legal nos processos de prestação de contas anuais.
Em 1/1/2025, uma sociedade empresária adquiriu uma máquina industrial pelo valor de R$ 180.000. Assim, para que o equipamento pudesse operar nas condições pretendidas pela administração, a entidade incorreu, ainda, em gastos de transporte e instalação no valor de R$ 12.000. Nesse ínterim, a máquina ficou disponível para uso em 1/4/2025, data em que entrou em condições operacionais, embora tenha permanecido ociosa durante o mês de julho por falta temporária de demanda. A administração, então, estimou valor residual de R$ 24.000 e vida útil econômica de 8 anos, adotando o método linear de depreciação.
Com base nessa situação hipotética e nos critérios de reconhecimento e mensuração da depreciação do ativo imobilizado, assinale a opção correta.
A despesa de depreciação de 2025 será de R$ 24.000, pois a depreciação deve ser calculada sobre o custo total do ativo, sem dedução do valor residual, a partir da data de aquisição.
A despesa de depreciação de 2025 será de R$ 14.000, pois a máquina deve ser depreciada somente pelos meses em que esteve em efetiva produção, excluindo‑se o período em que permaneceu ociosa.
A despesa de depreciação de 2025 será de R$ 14.625, pois os gastos com transporte e instalação devem ser reconhecidos diretamente como despesa do período, sem compor o custo do imobilizado.
A despesa de depreciação de 2025 será de R$ 15.750, pois o valor depreciável corresponde ao custo do ativo deduzido do valor residual, e a depreciação deve iniciar‑se quando o bem estiver disponível para uso.
A despesa de depreciação de 2025 será de R$ 21.000, pois a depreciação deve ser iniciada no mês da aquisição e interrompida apenas quando o ativo for baixado contabilmente.
No mês de março de 2026, um ente público adquiriu um veículo operacional pelo valor total de R$ 150.000,00. O contrato de compra determinou que o pagamento fosse realizado da seguinte forma: R$ 30.000,00 transferidos à vista, utilizando recursos da Conta Única do ente, e o saldo remanescente parcelado em 6 meses. Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
Aumento do Ativo no valor de R$ 150.000,00 e aumento do Passivo no valor de R$ 150.000,00.
Aumento do Ativo no valor de R$ 150.000,00 e aumento do Passivo no valor de R$ 120.000,00.
Aumento do Ativo no valor de R$ 120.000,00 e aumento do Passivo no valor de R$ 30.000,00.
Aumento do Ativo no valor de R$ 120.000,00 e aumento do Passivo no valor de R$ 120.000,00.
Aumento do Ativo no valor de R$ 180.000,00 e aumento do Passivo no valor de R$ 120.000,00.
Em 01/01/2021, uma Câmara Municipal de Vereadores adquiriu uma máquina pelo valor de R$ 500.000,00. Na data de aquisição, o bem encontrava-se em plenas condições de uso, tendo sido definida vida útil econômica inicial de 10 anos, com valor residual estimado em R$ 100.000,00. Em 01/01/2022, em decorrência da reavaliação das condições de uso e desempenho do ativo, a entidade promoveu revisão das estimativas contábeis, passando a considerar vida útil remanescente de 8 anos e valor residual revisado para R$ 60.000,00. Considerando que a entidade adota o método de depreciação pelo regime linear (cotas constantes), assinale a alternativa que indica CORRETAMENTE o valor contábil da máquina em 31/12/2025.
R$ 460.000,00.
R$ 360.000,00.
R$ 400.000,00.
R$ 260.000,00.
Em janeiro de 2026, uma entidade fabril assinou um contrato para a compra de uma máquina por R$ 50.000,00. O montante foi pago integralmente em fevereiro. A máquina foi recebida em março, quando foi instalada e disponibilizada para uso. No entanto, por decisão da entidade, a máquina começou a ser efetivamente utilizada em abril.
No Balanço Patrimonial da entidade, a máquina deve ser reconhecida a partir de
janeiro.
fevereiro.
março.
abril.
Em 02/05/2019, a empresa Delta Equipamentos S.A. incorporou ao seu ativo imobilizado uma prensa industrial adquirida por R$ 264.000,00. Após avaliação técnica, estimou-se que o bem teria vida útil econômica de 8 anos e valor residual de R$ 24.000,00. A empresa adota o método linear para o cálculo da depreciação. Em 02/05/2023, a prensa foi vendida por R$ 177.000,00. Com base nessas informações, o resultado apurado na venda do equipamento foi de:
R$ 21.000,00 de ganho.
R$ 27.000,00 de ganho.
R$ 33.000,00 de ganho.
R$ 39.000,00 de ganho.
R$ 36.000,00 de ganho.
No caso de venda a prazo do respectivo imóvel, a EFPC deve contabilizar os encargos respectivos nas contas de rendas/variações positivas.
Certo
Errado
Sob um aspecto estritamente contábil, um ativo imobilizado é constituído por bens de natureza permanente não destinados à venda e necessários ao funcionamento da organização.
Certo
Errado
Determinada empresa possuía um equipamento adquirido por R$ 56.100,00, instalado para utilização em 10 anos. Após 7,5 anos de uso desse equipamento, ele foi vendido, ocasionando uma perda de R$ 2.400,00 em relação ao seu valor contábil. O equipamento é depreciado pelo método da linha reta, e não há valor residual. Considerando essas informações, é correto afirmar que o valor da venda desse equipamento, após a contabilização da depreciação, foi de
R$ 44.475,00.
R$ 42.075,00.
R$ 14.025,00.
R$ 11.625,00.
R$ 2.400,00.
Com base no art. 179, IV, da Lei nº 6.404/1976, é correto afirmar que integram o ativo imobilizado:
Direitos sobre bens corpóreos usados na manutenção das atividades da companhia.
Todos os bens corpóreos e incorpóreos, independentemente do uso na atividade empresarial.
Apenas os bens corpóreos adquiridos por doação ou herança.
Somente os bens incorpóreos utilizados nas atividades da companhia.



