







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O exercício social da companhia deve coincidir obrigatoriamente com o ano civil e encerrar-se em 31 de dezembro.
Certo
Errado
Considere que a participação de capitais de terceiros no financiamento do ativo total de uma entidade seja dada pelo índice de dependência financeira e que, em dado momento, a entidade possua 0,60 de dependência financeira e um ativo de R$ 1,0 milhão. Nessas condições, o volume de recursos próprios utilizados no financiamento do ativo é de R$ 500 mil.
Certo
Errado
Os indicadores de endividamento são obtidos por meio da comparação entre o montante do capital próprio e de terceiros e os recursos aplicados no ativo.
Certo
Errado
Entre os anos 20X0 e 20X1, a entidade reduziu a participação de recursos próprios em sua estrutura de capitais.
Certo
Errado
Assinale a alternativa que apresenta, respectivamente, a liquidez seca e a participação de capitais de terceiros da Companhia Alfa em 31/12/2022.
1,0 e 0,71.
1,0 e 1,14.
1,2 e 1,14.
1,2 e 0,71.
1,4 e 1,71.
O registro da arrecadação de uma receita orçamentária (ex: IPTU) envolve lançamentos de natureza orçamentária e patrimonial. No subsistema orçamentário, o lançamento deve refletir a realização da receita. Assinale a alternativa que descreve o lançamento correto da arrecadação no subsistema orçamentário.
Débito em "Crédito Tributário a Receber" e Crédito em "Caixa", registrando a baixa do direito.
Débito em "Despesa Paga" e Crédito em "Banco Conta Movimento", registrando a saída de recursos.
Débito em "Dotação Disponível" e Crédito em "Dotação Empenhada", registrando o uso do orçamento.
Débito em "Caixa" e Crédito em "Variação Patrimonial Aumentativa", registrando a entrada de dinheiro.
Débito em "Receita a Realizar" e Crédito em "Receita Realizada", registrando o cumprimento da previsão orçamentária.
Considere que o patrimônio da Cia. AMFI, em 31/12/XX, esteja assim constituído:
Contas/Títulos | Valores $ |
Bens de Uso | 3.000,00 |
Caixa e Equivalente de Caixa | 300,00 |
Débitos de Funcionamento | 700,00 |
Duplicatas a Receber | 500,00 |
Empréstimo a Empresa Controlada | 400,00 |
Empréstimos a Pagar | 1.100,00 |
Estoques para Revenda | 1.000,00 |
Notas Promissórias de sua Emissão | 800,00 |
Outros Impostos a Pagar | 100,00 |
Reservas de Capital | 300,00 |
Terrenos | 2.000,00 |
Sabendo que o capital social da Cia. AMFI é formado integralmente por ações ordinárias que valem R$ 1,00 cada uma, e que os lucros acumulados equivalem a 5% do valor dos bens da Cia., então seu capital social conta com
3.500 ações.
3.995 ações.
3.885 ações.
4.865 ações.
4.275 ações.
Uma sociedade empresária possui uma aplicação financeira que é atualizada periodicamente, de acordo com um parâmetro diretamente vinculado a um índice inflacionário.
Em determinado ano, a inflação foi de 5%.
O reconhecimento do efeito da inflação deve ser apresentado pela sociedade empresária na Demonstração do Resultado junto com
as despesas financeiras.
as despesas operacionais
as receitas financeiras.
as outras receitas operacionais.
os ajustes de avaliação patrimonia.
A constituição de determinada empresa ocorreu com de 300.000 ações com valor nominal de R$ 1,00. Considerando que uma parte do capital foi integralizada com 15% em dinheiro, 35% em mercadorias e 20% em computadores e periféricos, assinale a alternativa correta.
O capital integralizado é R$ 90.000,00.
O patrimônio líquido é R$ 210.000,00
O capital a integralizar é R$ 210.000,00.
O patrimônio líquido é R$ 300.000,00.
O capital investido é R$ 90.000,00.
O capital subscrito, mas não integralizado, deve ser apresentado no patrimônio líquido como conta redutora do capital social.
Certo
Errado
Um contador, ao elaborar as demonstrações contábeis de uma sociedade por ações, precisa classificar corretamente as contas que integram o patrimônio líquido. Com base nessa informação e nas normas contábeis vigentes, assinale a opção que apresenta apenas contas integrantes do patrimônio líquido.
capital social, reservas de capital, provisões para contingências e ajustes de avaliação patrimonial
capital social, reservas de capital, reservas de lucros, prejuízos acumulados e ajustes de avaliação patrimonial
capital social, reservas de capital, empréstimos de longo prazo e dividendos propostos
reservas de lucros, obrigações fiscais a pagar, capital social e contas de ativo realizável a longo prazo
ajustes de avaliação patrimonial, reservas de lucros, fornecedores e adiantamento para futuro aumento de capital (AFAC)
À luz das disposições relativas à formação do capital social das companhias, sobre a responsabilidade civil atribuída aos subscritores ou acionistas que conferem bens ao patrimônio da sociedade, é CORRETO afirmar que:
A responsabilidade civil será distinta daquela do alienante, sendo limitada à avaliação dos bens realizada pela companhia.
A responsabilidade civil dos subscritores ou acionistas será solidária com a do alienante, restringindo-se ao prazo de 90 (noventa) dias após a subscrição.
A responsabilidade civil dos subscritores ou acionistas será idêntica à do vendedor dos bens conferidos à companhia.
A responsabilidade civil restringe-se, exclusivamente, à inadimplência das obrigações principais de entrega dos bens.
Em 31/12/2024, a Cia Gama apresentava os seguintes saldos em seu balanço patrimonial: Disponibilidades: R$ 200.000 e Capital Social: R$ 200.000.
Em janeiro de 2025, os sócios da Cia Gama integralizaram capital social por meio de R$ 50.000 em dinheiro. A empresa elaborou as seguintes demonstrações contábeis:
I. Balanço Patrimonial
II. Demonstração do Resultado do Exercício
III. Demonstração das Mutações do Patrimônio Líquido
Assinale a opção que indica as demonstrações contábeis que foram impactadas pela integralização de capital social:
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Em 31/12/2024, a Cia Alfa apresentava os seguintes saldos em seu balanço patrimonial:
Disponibilidades: ....................................................... R$ 60.000,00;
Empréstimos: ............................................................. R$ 10.000,00;
Capital Social:............................................................. R$ 50.000,00.
Em 01/01/2025, a Cia Beta adquiriu participação de 100% da Cia Alfa por R$ 65.000,00. Na data da alocação do preço de compra, foi estimado que a carteira de clientes da Cia Alfa tinha valor de mercado de R$ 8.000,00.
No Balanço Patrimonial individual da Cia Beta, deve ser reconhecida mais-valia de
R$ 5.000,00.
R$ 7.000,00.
R$ 8.000,00.
R$ 15.000,00.
R$ 25.000,00.
Uma sociedade empresária foi constituída em 02/01/2025, quando os sócios integralizaram R$ 100.000 em dinheiro.
Em 2025, a sociedade empresária adquiriu, à vista, estoques e móveis, por R$ 20.000 e R$ 30.000, respectivamente, e pagou despesas gerais de R$ 15.000. Ainda, vendeu todo o estoque, à vista, por R$ 40.000.
Em 31/01/2025, o capital social da sociedade empresária era de
R$ 35.000.
R$ 65.000.
R$ 75.000.
R$ 100.000.
R$ 120.000.
A manutenção do capital é uma dimensão financeira, devendo-se desconsiderar os aspectos de cunho operacional.
Certo
Errado
Com base nos dados do exercício social (360 dias), uma determinada empresa comercial apresentou: ciclo operacional de 108 dias; ciclo financeiro de 28 dias; e prazo médio de recebimento de vendas de 72 dias.
Os indicadores supracitados foram calculados a partir dos seguintes dados:
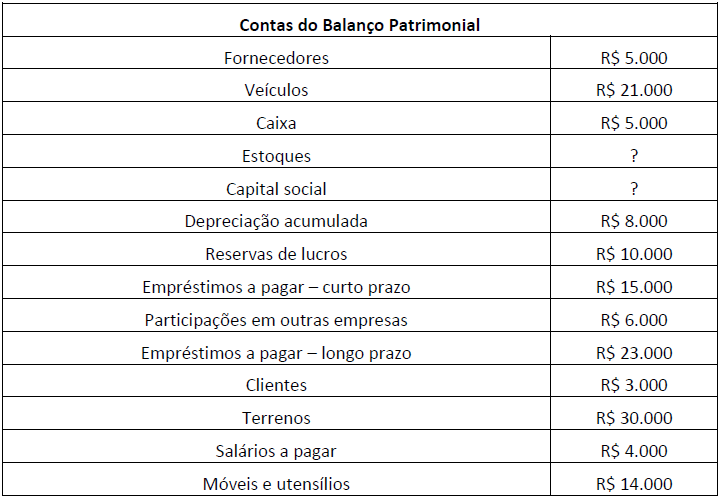
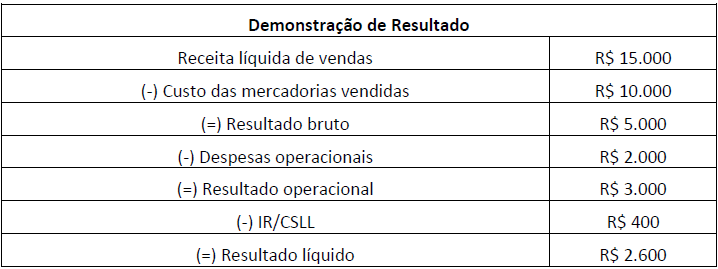
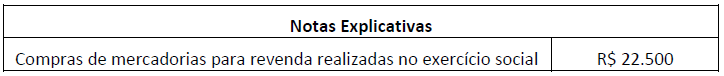
Aplicando a análise vertical nas contas do balanço patrimonial, pode-se afirmar que a representação percentual da conta capital social em relação ao valor total do patrimônio líquido é de:
38,46%
40,00%
60,00%
61,54%
80,00%
Assinale a opção que contempla apenas componentes do Patrimônio Líquido, descritos na Lei nº 6.404/76 e alterações posteriores.
Capital Social – Investimentos – Ações em Tesouraria.
Capital Social – Dividendos Obrigatórios a Pagar – Ajustes de Avaliação Patrimonial.
Reservas de Capital – Reservas de Lucros – Ações em Tesouraria.
Ajustes de Avaliação Patrimonial – Capital Social – Debêntures.
Um gestor público precisa acompanhar a execução do orçamento de sua entidade, garantindo que todas as etapas sejam cumpridas conforme a legislação vigente. No decorrer do exercício financeiro, ele se depara com diferentes situações que exigem a correta aplicação dos conceitos de estágios da receita e da despesa. Diante desse contexto, indique o item correto.
A classificação da receita pública é determinada exclusivamente pela origem dos recursos, não havendo distinção entre receita corrente e receita de capital na execução orçamentária.
O estágio da liquidação da despesa ocorre antes da fase de empenho e representa o momento em que a obrigação financeira é formalizada pelo ente público.
A receita orçamentária é reconhecida no momento da previsão inicial e se torna disponível para execução imediata, independentemente da realização do ingresso financeiro.
O pagamento da despesa só pode ocorrer após o estágio da liquidação, que consiste na verificação do direito adquirido pelo credor com base nos documentos comprobatórios do serviço prestado ou bem fornecido.
O estágio da arrecadação da receita é meramente contábil e não possui impacto na disponibilidade de recursos para execução orçamentária.
Conforme a legislação societária brasileira, especificamente no que se refere às sociedades anônimas, assinale a alternativa correta sobre a fixação do capital social:
Companhias abertas devem declarar o capital social apenas em ações, não sendo necessário informar valor monetário.
A lei permite que o capital social seja alterado por deliberação do conselho fiscal, desde que aprovado em ata.
É facultado à companhia omitir o valor do capital social no estatuto, desde que informe à CVM por meio de relatório anual.
O estatuto da companhia deve obrigatoriamente fixar o valor do capital social, expresso em moeda corrente nacional.
Quando integralizado por bens imóveis, o capital social não precisa ser declarado no estatuto.



