







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
– Qual é o Índice de Liquidez Geral da Cia em 31/12/2022?
0,49.
0,62.
0,69.
0,71.
0,79.
No cotidiano das entidades contábeis, é impossível ocorrer uma situação patrimonial expressa por ativos + | passivos | = patrimônio líquido, em que a simbologia | x | representa o valor absoluto de x.
Certo
Errado
Para medir a capacidade da empresa de cumprir suas obrigações, os índices mais relevantes são os que avaliam a estrutura de capital.
Certo
Errado
As alterações do capital social impactam diretamente a estrutura do patrimônio líquido, exigindo registros contábeis específicos conforme a natureza da modificação. De acordo com os preceitos legais e contábeis, assinale a alternativa correta.
A subscrição parcial de capital enseja obrigatoriamente a constituição de reserva de ágio, independentemente do valor da integralização.
O aumento de capital por capitalização de reservas não altera o valor total do patrimônio líquido e, por isso, dispensa registro contábil.
A integralização de capital social com bens móveis ou imóveis deve ser registrada pelo valor justo dos bens aportados, devidamente avaliado e aprovado nos termos da Lei nº 6.404/76.
A redução de capital social decorrente de reavaliação de ativos é permitida desde que aumente o valor patrimonial da entidade.
A categorização dos eventos contábeis, de acordo com sua essência patrimonial, é imperativa para a fiel representação da situação econômico-financeira das entidades, refletindo-se na qualidade da informação contábil. Considerando tal pressuposto, uma ilustração de fato contábil modificativo diminutivo é a:
Apropriação de despesa com depreciação do ativo imobilizado.
Transferência de numerário entre contas bancárias da mesma empresa.
Subscrição de capital social sem integralização imediata.
Compra de estoques mediante financiamento bancário.
Uma Sociedade por Ações apresentou, em 31.12.20x1, antes da apuração do resultado do exercício, o seguinte Patrimônio Líquido:
• Capital Social: R$ 90.000,00;
• Reserva Legal: R$ 16.000,00;
• Reserva Estatutária: R$ 2.000,00;
• Reserva de Capital: R$ 8.000,00;
• Lucro Líquido apurado no exercício: R$ 60.000,00.
De acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor a ser constituído da Reserva Legal e o Saldo Acumulado da aludida Reserva será de, respectivamente, (R$):
1.000,00; 17.000,00.
1.500,00; 17.500,00.
2.000,00; 18.000,00.
2.500,00; 18.500,00.
3.000,00; 19.000,00.
Uma sociedade empresária comprava estoques de matéria-prima com condição para pagamento a prazo.
Em 01/12/2024, a empresa adquiriu R$ 23.000 em estoque para pagamento em 180 dias. O valor é considerado relevante para a empresa. Caso o pagamento fosse realizado à vista, o valor da compra seria de R$ 21.000.
No momento da compra, a empresa reconheceu as seguintes modificações em seus elementos patrimoniais:
aumento de R$ 21.000 no ativo e de R$ 21.000 no patrimônio líquido.
aumento de R$ 21.000 no ativo e no passivo.
aumento de R$ 23.000 no ativo e no passivo.
aumento de R$ 23.000 no ativo, de R$ 21.000 no passivo e de R$ 2.000 no patrimônio líquido.
aumento de R$ 21.000 no ativo e de R$ 23.000 no passivo e diminuição de R$ 2.000 no patrimônio líquido.
No estudo da contabilidade, há alguns conceitos que fundamentam todo o trabalho e análise contábil.
Nesse sentido, assinale com V as afirmativas verdadeiras e com F as falas.
( ) Saídas de valores do patrimônio são controladas pelos registros anotados na conta Caixa da instituição.
( ) As bases para o controle analítico dos valores patrimoniais são os subtítulos do ativo e do passivo, denominados contas.
( ) As contas realizável a longo prazo (> 12 meses), duplicatas a receber (≤ 12 meses), estoques (almoxarifado) e imobilizado (não circulante) são todas contas do Ativo.
( ) No balanço patrimonial, a soma de todos os valores dos bens e direitos no ativo é a mesma da soma dos valores da coluna da esquerda, dos deveres e do patrimônio líquido somados.
Assinale a sequência correta.
F F V F
F V F F
V F F V
V V V V
Ao investimento inicial, feito pelos proprietários de uma empresa, é registrado pela contabilidade em uma conta contábil que recebe o nome de:
Capital Próprio.
Capital de Terceiros.
Capital Social.
Capital Total à Disposição da Empresa.
Ao comparar a Demonstração das Mutações do Patrimônio Líquido de uma sociedade empresária em 31/12/2023 e 31/12/2024, pôde-se perceber que houve um aumento no patrimônio líquido.
Assinale a opção que indica uma possível causa para esse aumento.
Subscrição e integralização de capital social.
Reversão de Reserva Estatutária para a conta de Lucros Acumulados.
Apropriação do lucro líquido do exercício para a formação de Reserva Legal.
Reversão de montante da Reserva de Lucros a Realizar para Dividendos a Pagar.
Transferência de montante de Outros Resultados Abrangentes para o resultado do exercício.
Considerando-se que o índice de endividamento revele quanto uma entidade utiliza de recursos de terceiros para cada unidade monetária de capital próprio, é correto afirmar que, na situação em que esse indicador seja de 0,90 e a entidade utilize R$ 900 mil em recursos de terceiros, os recursos próprios somarão R$ 1,0 milhão.
Certo
Errado
Leia o caso a seguir.
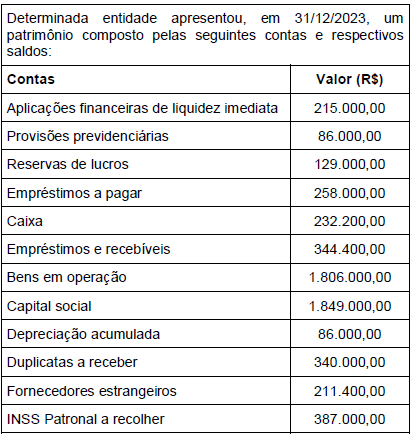
Considerando as informações apresentadas acima, quais os valores dos ativos da empresa e do capital de terceiros, respectivamente?
R$ 2.903.200,00 e R$ 873.600,00.
R$ 2.834.400,00 e R$ 1.892.000,00.
R$ 2.791.400,00 e R$ 1.978.000,00.
R$ 2.920.400,00 e R$ 942.400,00.
R$ 2.877.400,00 e R$ 1.960.800,00.
A empresa Alfa S.A. adquiriu, por R$ 1.300.000,00, no dia 01/01/2025, 80% do capital da empresa Beta S.A., adquirindo nessa data o seu controle.
Na data da aquisição:
1. o valor contábil do patrimônio líquido da empresa Beta S.A. era de R$ 1.000.000,00;
2. o valor líquido dos ativos identificáveis e dos passivos da empresa Beta S.A. correspondentes a 100% de seu capital social, mensurados a valor justo, era de R$ 1.500.000,00.
Com base exclusivamente nos dados apresentados e na NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, avalie as afirmativas abaixo, com relação à contabilização ocorrida na empresa Alfa S.A.:
I. Foi registrado um goodwill no valor de R$ 100.000,00.
II. Foi registrada uma compra vantajosa no valor de R$ 200.000,00.
III. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 400.000,00.
IV. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 500.000,00.
Estão corretas as afirmativas
I e III, apenas.
I e IV, apenas.
II e III, apenas.
II e IV, apenas.
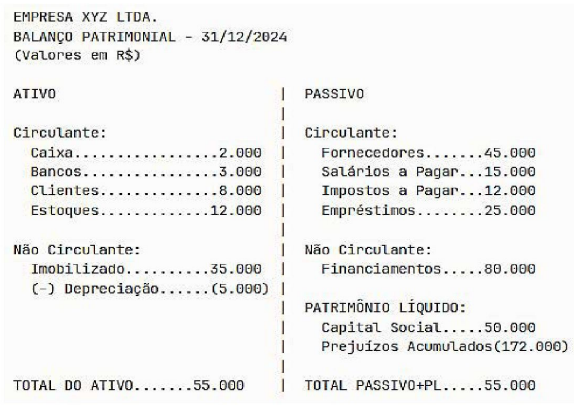
Considere o Balanço Patrimonial referente ao exercício encerrado em 31/12/2024. Em razão da situação líquida apresentada, em 31/1/2025, os sócios fizeram uma integralização de capital no montante de R$150.000,00.
Após a efetiva entrada dos recursos na empresa, é correto afirmar que
a empresa reduziu os prejuízos acumulados para R$ 22.000.
o patrimônio líquido passou de negativo (R$ 122.000) para positivo R$ 28.000.
o ativo total aumentou para R$ 83.000 (55.000 + 28.000).
capital social não se alterou, pois o valor integralizado foi menor que os prejuízos acumulados.
as obrigações exigíveis aumentaram R$ 150.000.
Além da contribuição em dinheiro, o capital social de uma companhia pode ser formado com contribuições efetuadas em qualquer espécie de bem passível de avaliação em dinheiro, devendo esta ser feita por três peritos ou por empresa especializada nomeados em assembleia-geral dos subscritores.
Certo
Errado
Em novembro de 2024, os saldos do ativo, do passivo e do patrimônio líquido de uma sociedade empresária permaneceram iguais.
O seguinte fato pode ter acontecido no referido mês:
pagamento dos salários do mês.
pagamento de empréstimo bancário.
pagamento de dividendos de 2023 aos sócios.
reconhecimento de provisão para contingências.
transferências de valores de Outros Resultados Abrangentes para o resultado do exercício.
A empresa S/A é constituída por um capital social no valor de R$ 7.500.000,00. A partir disso, devem adotar que a integralização do referido capital poderá ser efetuada
em moeda estrangeira monetária.
em moeda corrente no país e/ou em títulos adquiridos no mercado financeiro.
em dinheiro, bens móveis ou imóveis, suscetíveis de avaliação em dinheiro.
em moeda estrangeira e em moeda corrente no país.
Capital social é a diferença entre o total de investimentos e o total de fontes de recursos de terceiros aplicados nesses investimentos.
Certo
Errado
Uma empresa S.A. (adquirente) concluiu a aquisição de 100% da sociedade ABC Ltda (adquirida). A aquisição está em linha com a estratégia da companhia de ser mais relevante no dia a dia de seus clientes. Além disso, possibilitará a melhoria da experiência do consumidor, a expansão da categoria de mercado para novas localidades e a aceleração de soluções. O valor justo do preço de aquisição foi de R$ 20 milhões, sendo esse valor pago à vista. O valor do patrimônio líquido da adquirida era de R$ 5 milhões. A adquirente, através de avaliação de consultores externos, efetuou os estudos para determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
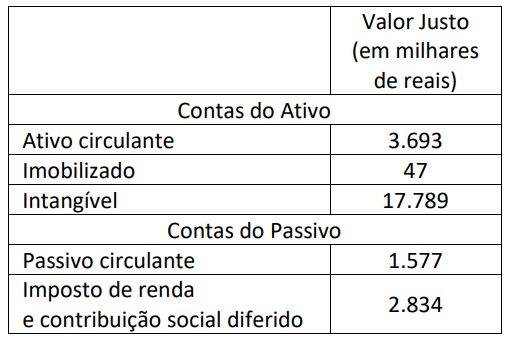
Também foram identificados pelos consultores passivos contingentes (não prováveis que sejam requeridas saídas de recursos para liquidar a obrigação) mensurados a valor justo com confiabilidade no valor de R$ 9.449 mil.
Considerando as informações apresentadas, a empresa adquirente contabilizou um(a):
mais valia de ativos líquidos de R$ 7.669 mil;
ágio por expectativa de rentabilidade futura de R$ 12.331 mil;
contraprestação fixa de R$ 15.000 mil;
valor justo dos ativos adquiridos e passivos assumidos de R$ 17.118 mil;
ganho por compra vantajosa de R$ 2.669 mil.
Sobre os conceitos de capital, assinale a alternativa correta.
O capital próprio refere-se exclusivamente ao capital social autorizado e ainda não integralizado pelos sócios.
O capital de terceiros compreende os recursos que a entidade recebeu de seus sócios e acionistas.
O capital a realizar é a parcela do capital social que ainda não foi integralizada pelos sócios ou acionistas.
O capital social ou nominal é o valor total das ações subscritas pelos acionistas e integralizadas.



