







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa FF Indústria de Válvulas S.A apresentou em dezembro de 2013, antes da absorção do prejuízo líquido de exercício, o Patrimônio Líquido registrado na tabela a seguir.
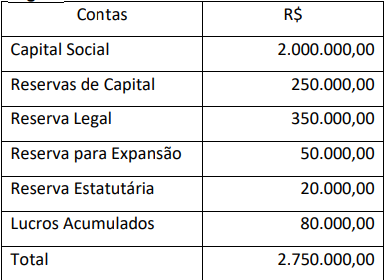
O prejuízo do exercício foi de R$ 180.000,00. Assinale a alternativa que apresenta a correta composição do Patrimônio Líquido da empresa, após a incorporação do prejuízo.
Capital R$ 2.000.000, Reserva de Capital R$ 250.000,00 e Reserva Legal R$ 320.000,00
Capital R$ 2.000.000,00, Reserva de Capital R$ 70.000,00, Reserva Legal R$ 350.000,00, Reserva para Expansão R$ 50.000,00, Reserva Estatutária R$ 20.000,00 e Lucros Acumulados R$ 80.000,00
Capital R$ 2.000.000,00, Reserva de Capital R$ 250.000,00, Reserva Legal R$ 170.000,00, Reserva para Expansão R$ 50.000,00, Reserva Estatutária R$ 20.000,00 e Lucros Acumulados R$ 80.000,00
Capital R$ 2.000.000,00, Reserva de Capital R$ 250.000,00, Reserva Legal R$ 250.000,00, Reserva para Expansão R$ 50.000,00 e Reserva Estatutária R$ 20.000,00
Assinale a alternativa correta quanto ao tratamento legal do capital social.
A expressão monetária do valor do capital social realizado será corrigida diariamente.
O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens, ainda que não suscetíveis de avaliação em dinheiro.
O estatuto da companhia fixará o valor do capital social, expresso em moeda nacional.
Os bens deverão ser incorporados ao patrimônio da companhia por valor acima do que lhes tiver dado o subscritor.
Se a assembleia não aprovar a avaliação, ou o subscritor não aceitar a avaliação aprovada, continuará com plenos efeitos o projeto de constituição da companhia.
Em 2024, os sócios de uma sociedade empresária decidiram aumentar o seu capital social. Na data, os sócios possuíam os seguintes elementos patrimoniais, que estavam dispostos a transferir para a sociedade empresária:
I. estoques.
II. terrenos.
III. títulos de crédito.
Para fins de aumento de capital, pode ser integralizado o que consta em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
Uma empresa S.A. adquiriu 100% do capital social de outra empresa S.A. por um valor de R$ 20 milhões. O valor patrimonial das ações da empresa adquirida no fechamento da transação era de R$ 12 milhões, e seu valor justo negociado, de R$ 15 milhões.
Considerando-se as informações apresentadas, verifica-se que a empresa adquirente pagou um(a)
ágio de R$ 5 milhões e deve ter seu valor contábil avaliado anualmente, independentemente de haver indícios de desvalorização.
ágio de R$ 8 milhões e deve ter seu valor contábil avaliado anualmente, independentemente de haver indícios de desvalorização.
ágio de R$ 3 milhões e deve ter seu valor contábil avaliado quando houver indícios de desvalorização.
mais-valia de R$ 5 milhões e deve ter seu valor contábil avaliado quando houver indícios de desvalorização.
mais-valia de R$ 8 milhões e deve ter seu valor contábil avaliado anualmente, independentemente de haver indícios de desvalorização.
Em 2023, uma sociedade empresária teve o seu capital social aumentado com a utilização de lucros e reservas. Em relação ao aumento, analise os impactos a seguir:
I. variação nas contas que formam o patrimônio líquido.
II. aumento ou diminuição do patrimônio líquido total.
III. aumento ou diminuição do resultado do exercício.
A transação trouxe o(s) seguinte(s) impacto(s) para a sociedade empresária:
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Com base no objeto da Contabilidade Aplicada ao Setor Público e na definição de patrimônio público, assinale a alternativa CORRETA sobre a estruturação do patrimônio público em seus grupos fundamentais.
Os passivos incluem obrigações da entidade pública, derivadas de ações passadas, que implicam a entrada de recursos financeiros futuros.
Os ativos representam os recursos controlados pela entidade pública, fruto de eventos passados, que geram benefícios sociais ou econômicos futuros.
Os ativos compreendem exclusivamente bens tangíveis adquiridos pela entidade pública para a prestação de serviços essenciais.
O patrimônio líquido refere-se à diferença entre o total dos ativos e o valor estimado de benefícios econômicos futuros da organização pública.
O patrimônio líquido é formado pelo montante de obrigações passadas, sendo representado como passivo líquido na contabilidade pública.
No âmbito contábil, a análise qualitativa do patrimônio, juntamente com os conceitos de substância e contra-substância, é essencial para a avaliação e interpretação das informações financeiras. Analise as afirmações abaixo sobre conceito de substância em relação ao patrimônio:
I.A substância refere-se apenas ao valor nominal dos ativos e passivos, sem considerar sua utilidade real para a empresa.
II.A substância abrange a essência econômica das transações, enfatizando a realidade dos fatos contábeis, independentemente da forma jurídica.
III.A substância se concentra na conformidade com normas e regulamentos, priorizando a apresentação adequada dos relatórios financeiros.
Assinale a alternativa que melhor define o conceito de substância em relação ao patrimônio.
Os itens I, II e III estão corretos.
Apenas os itens II e III estão corretos.
Apenas os itens I e II estão corretos.
Apenas o item II está correto.
Apenas os itens I e III estão corretos.
Uma sociedade empresária apresentou índice de liquidez corrente de 1,20 em 30/06/2024 e em 31/07/2024. Em julho, apenas uma transação foi realizada.
A seguinte transação pode ter acontecido na sociedade empresária no mês de julho:
compra à vista de estoque para ser vendido em 10 meses.
compra de ativo imobilizado para ser utilizado nos negócios da empresa para pagamento em seis meses.
aumento de capital social em dinheiro.
venda de estoque com lucro à prazo, com recebimento previsto para 9 meses.
Venda de estoque com prejuízo à prazo, com recebimento previsto para 15 meses.
Os valores recebidos por uma entidade para reforço de capital e que não transitam pelo resultado como receitas são contabilizados no patrimônio líquido como:
Reservas de Lucros.
Capital Social.
Reservas de Capital.
Ajustes de Avaliação Patrimonial.
Reservas de Incorporação.
Considere hipoteticamente que uma entidade tenha realizado a integralização de capital com lucros acumulados no valor de $ 70.000. Acerca do lançamento desse fato contábil, assinale a alternativa correta.
Provoca aumento do patrimônio líquido (PL).
Trata-se de fato contábil modificativo.
Envolve uma conta do ativo e uma conta do patrimônio líquido.
Debita a conta Lucros acumulados e credita a conta Capital a integralizar.
É um fato contábil quantitativo aumentativo.
Em 2022, os sócios de uma empresa aumentaram o capital social por meio da integralização de um terreno, que era avaliado em R$50.000.
No ano seguinte, a empresa vendeu o terreno para terceiros, a prazo, por R$50.000, sem auferir lucro ou prejuízo.
Assinale a opção que indica as variações nos saldos dos elementos patrimoniais, na data da venda.
Não há variação nos saldos.
Aumento no passivo; diminuição no ativo.
Aumento no passivo; diminuição no patrimônio líquido.
Diminuição no ativo; aumento no patrimônio líquido.
Diminuição no ativo; diminuição no patrimônio líquido.
Uma sociedade empresária foi constituída em 02/01/2024. Na data, os sócios integralizaram R$200.000 em capital social, em dinheiro. Em 10/02/2024, a sociedade empresária adquiriu terrenos para o seu funcionamento por R$120.000, para pagamento em 12 parcelas iguais, sendo a primeira em fevereiro. Assinale a opção que indica a(s) variação(ões) no balanço patrimonial da sociedade empresária em fevereiro de 2024.
Aumento no ativo: R$120.000.
Aumento no ativo: R$110.000; Aumento no Passivo: R$110.000.
Aumento no ativo: R$120.000; Aumento no Passivo: R$120.000.
Aumento no ativo: R$110.000; Aumento no Patrimônio Líquido: R$110.000.
Aumento no ativo: R$120.000; Aumento no Patrimônio Líquido: R$120.000.
Em empresas S.A., uma das reservas reflete as contribuições feitas pelos acionistas que estão diretamente relacionados à formação ou ao incremento do capital social e também os planos de incentivo de longo prazo.
Trata-se de reserva:
legal;
de lucros;
de capital;
de contingência;
estatutária de lucros para investimentos futuros.
Em 31/12/2023, uma sociedade empresária apresentava os seguintes indicadores:
Duas estratégias que podem ser adotadas com o objetivo de melhorar a saúde financeira da sociedade empresária são:
aumento de capital social em dinheiro e renegociação dos prazos para amortização da dívida.
compra de maior quantidade de estoque e realização de investimentos de longo prazo.
aumento de capital social em dinheiro e realização de investimentos de longo prazo.
compra de maior quantidade de estoque e aumento de capital social em dinheiro.
renegociação dos prazos para amortização da dívida e compra de maior quantidade de estoque.
O exemplo que corresponde a uma variação patrimonial aumentativa integrante da demonstração das variações patrimoniais é:
inscrição de créditos da dívida ativa
pagamento de despesas de exercícios anteriores
registro de despesas em restos a pagar processados
baixa de bens patrimoniais em virtude de obsolescência
As demonstrações contábeis evidenciam que todo recurso ingressado na empresa deve ser devidamente registrado e refletido em suas contas patrimoniais. Considerando essa premissa, qual das alternativas a seguir está correta?
Recursos obtidos pela empresa por meio de empréstimos de curto prazo podem ser registrados diretamente no Ativo, sem impacto no Passivo ou Patrimônio Líquido.
Os recursos de capital de terceiros ingressam na empresa sem registro no Passivo, pois são registrados diretamente no Ativo.
Nenhum recurso ingressa na empresa sem passar pelo Passivo ou Patrimônio Líquido.
Capital próprio investido pelos sócios não precisa ser registrado no Patrimônio Líquido e pode ser reconhecido diretamente nas contas de resultado.
Em caso de chamada, por órgão da administração da companhia, ao aporte de capital subscrito, o subscritor terá o prazo máximo de 30 dias para integralizar o capital.
Certo
Errado
Determinada sociedade empresária comercial iniciou suas atividades com capital totalmente integralizado pelos sócios no valor de R$ 100.000,00 em numerário. Após a constituição da empresa, houve as seguintes operações:
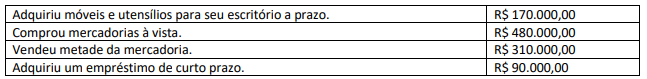
Com base somente nessas informações, considerando que não existem os impostos sobre as compras e as vendas, assinale a alternativa correta.
O passivo total é R$ 145.000,00.
O ativo circulante é R$ 100.000,00.
O patrimônio líquido é R$ 100.000,00.
O ativo não circulante é R$ 155.000,00.
O resultado do período foi lucro de R$ 10.000,00.
É correto afirmar que o valor dos capitais de terceiros, ao fim do exercício social, será de 1.750.000.
Certo
Errado
Assinale a alternativa que contém, somente, Capitais Próprios.
Duplicatas a Receber e Impostos a Pagar.
Duplicatas a Pagar e Lucros Acumulados.
Capital Social e Duplicatas a Pagar.
Despesas e Duplicatas a Pagar.
Capital Social e Lucros Acumulados.



