







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As principais demonstrações contábeis, considerando o uso mais habitual delas, pelos diversos usuários, são o balanço patrimonial e a demonstração do resultado do exercício. Considerando as demonstrações citadas, assinale a alternativa que contém três contas de resultado e duas contas de patrimônio.
Custo com mercadoria vendida, Obrigações a pagar, Reserva de lucro, Reserva legal, Caixa.
Receita com venda de imobilizado, Despesa comercial, Salários a pagar, Impostos a recuperar, Compensação ativa.
Despesas administrativas, Custos com Mercadorias, Receita com vendas de bens, Despesas antecipadas e Dividendos a pagar.
Duplicatas a receber, Intangível, investimento em ouro, Reserva de lucro e Despesas comerciais.
Despesa com água, Despesa com luz, Despesa com telefone, Custo com serviços prestados e Receita financeira.
Tratando-se das contas de resultado é correto afirmar que:
São utilizadas para o registro de elementos representativos de bens, direitos e obrigações, bem como para aqueles que compõem o Patrimônio Líquido.
Destinam-se ao registro das despesas, dos custos e das receitas. As contas, que são abertas na escrituração contábil no inicio do exercício social e encerradas no final dele, não fazem parte do Balanço Patrimonial, porém possibilitam a apuração e o conhecimento do custo de fabricação, bem como do resultado econômico da gestão do patrimônio, que poderá ser lucro ou prejuízo.
Destinam-se ao registro das despesas, dos custos e das receitas. As contas, que são abertas na escrituração contábil no final do exercício social e encerradas, fazem parte do Balanço Patrimonial, porém não possibilitam a apuração e o conhecimento do custo de fabricação, bem como do resultado econômico da gestão do patrimônio, que poderá ser lucro ou prejuízo.
Destinam-se ao registro das despesas, dos custos e das receitas. As contas, que são abertas na escrituração contábil no começo do exercício social e apuradas no final dele, não fazem parte do Balanço Patrimonial, portanto, não possibilitam a apuração e o conhecimento do custo de fabricação, bem como do resultado econômico da gestão do patrimônio, que poderá ser lucro ou prejuízo.
Empresa na fase pré-operacional pagou salário de funcionários. A contabilidade desse fato, a partir de 2008, é em conta de(do)
intangível.
diferido.
resultado de exercício futuros.
resultado, como despesa.
despesa antecipada.
A conta abaixo, por ser uma conta de resultado ou diferencial. Para zerar o saldo no final do período, terá que ser debitada
Comissões de vendas recebidas.
Despesas do exercício seguinte.
Depreciação acumulada.
Devedores duvidosos.
Provisão para 13º salário.
Todas as contas utilizadas pela contabilidade podem ser classificadas em:
Contas patrimoniais e do patrimônio e do patrimônio líquido.
Patrimoniais e de despesas.
Patrimoniais e de receitas.
Patrimoniais e de resultados.
Todas as alternativas estão incorretas.
O resultado bruto apurado é igual a R$ 132.361,00.
No encerramento do exercício de uma empresa comercial, apuraram-se, entre outros, os saldos a seguir.
Com base nesses dados, é correto afirmar que a receita líquida de vendas, nos termos das legislações comercial e tributária, é de
R$ 522.750,00.
R$ 532.100,00.
R$ 426.350,00.
R$ 482.100,00.
As contas de resultado são
contas de receitas, custos e despesas.
contas de ativo, receitas e despesas.
contas de despesa, patrimônio líquido e passivo.
contas de passivo, receitas e patrimônio líquido.
contas de ativo, passivo e patrimônio líquido.
Assinale a alternativa correta com base na classificação das contas a seguir: Capital social, Duplicatas a receber, Financiamento bancário, Terrenos, Reserva legal, Devolução de Compras, Aluguéis, Receita de Serviços e Caixa.
Duas contas no passivo circulante e uma conta no patrimônio líquido.
Seis contas patrimoniais e três contas de resultados .
Três contas no ativo circulante e seis contas no passivo circulante.
Duas contas de receitas e uma conta de despesas.
Quatro contas patrimoniais e cinco contas de resultados.
O saldo da conta de resultados acumulados é credor em R$ 11.930,00.
O saldo do disponível no final do período será de R$ 18.280,00
São contas de resultado:
Depósitos para Garantias a Termo.
Prêmios de Seguros Antecipados.
Depósitos Restituíveis.
Gastos Pré-Operacionais.
Variações Monetárias de Obrigações e Créditos.
Indique a alínea que contenha exclusivamente contas de resultado.
Mercadorias – ICMS a Recolher – Vendas.
Despesa Administrativa – Depreciação Acumulada – Despesa Comercial.
Despesas Gerais – Salários a Pagar – Despesas Bancárias.
Despesas Comerciais – Vendas – Despesas Financeiras.
Clientes – Despesas Comerciais – Despesas com Publicidade.
As contas de resultado
apresentam saldo credor quando representam despesas.
apresentam saldo devedor quando representam receitas.
não influenciam no valor do patrimônio líquido da entidade.
Algumas provisões figuram no Balanço Patrimonial do lado do Ativo, como redutoras das contas com base nas quais foram constituídas. Em caso de reversão de determinada provisão retificadora no período de apuração seguinte ao da constituição da mesma, a empresa deve:
Considere os seguintes dados, relativos à única mercadoria que a empresa revende.
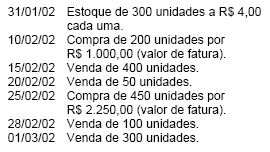
Considerando que
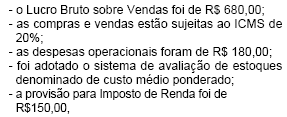
podemos afirmar que, no Balanço de 28.02.2002,
a Receita Bruta de Vendas foi de R$ 5.100,00.
o Custo de Mercadorias Vendidas foi de R$ 2.880,00.
o Custo de Mercadorias Vendidas foi de R$ 3.400,00.
a Receita Bruta de Vendas foi de R$ 3.600,00.
o Custo de Mercadorias Vendidas foi igual ao Lucro Bruto sobre Venda, isto é, de R$ 680,00.
O lucro líquido, caso a empresa Y operasse sem capital de terceiros e despesas financeiras, seria de R$ 47.550 mil, considerando uma alíquota de IR e CSLL de 34%.
Certo
Errado



