







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ainda no que concerne à situação apresentada no texto 15A1, em relação ao uso de fontes de recursos onerosas no financiamento dos investimentos, constata-se, no período analisado, uma variação
inferior a 3%.
superior a 3% e inferior a 6%.
superior a 6% e inferior a 9%.
superior a 9% e inferior a 12%.
superior a 12%.
Analise o balanço patrimonial a seguir e responda as questões de 32 a 35:
Contas | Saldo em Reais (R$) |
Ativo Total | 303.000,00 |
Passivo Circulante | 154.000,00 |
Passivo não circulante | 109.000,00 |
Patrimônio Líquido | 40.000,00 |
Receitas de vendas | 180.000,00 |
Custo das Mercadorias Vendidas | 65.000,00 |
Calcule o Índice de Endividamento Geral (EG) da empresa:
0,65.
0,78.
0,97.
0,86.
0,73.
A qualidade do endividamento da entidade piorou no período.
Certo
Errado
Conforme a NBC TG nº 20 (R2) – Custos de Empréstimos, na eventualidade de interrupção prolongada das atividades de desenvolvimento de um ativo qualificável, a entidade deve:
Manter a capitalização dos custos no ativo qualificável, visto que se configuram eventos distintos.
Realizar a reversão da parcela dos custos de empréstimos já capitalizada no ativo qualificável.
Suspender a capitalização dos custos de empréstimos no ativo qualificável durante o período de interrupção.
Suspender os pagamentos dos juros do empréstimo realizado.
O uso de capitais de terceiros de curto prazo cresceu mais de 15% ao longo do período em análise.
Certo
Errado
A Empresa Ômega possui um Grau de Alavancagem Operacional (GAO) de 2,5 e um Grau de Alavancagem Financeira (GAF) de 1,6, resultando em um Grau de Alavancagem Total (GAT) de 4,0. A análise de sua estrutura de custos revela uma alta proporção de custos fixos, e sua estrutura de capital indica um uso significativo de capital de terceiros. Em um cenário projetado de queda de 10% no nível de vendas, qual é a implicação mais crítica para o risco da Empresa Ômega, do ponto de vista da análise das demonstrações contábeis?
O risco operacional (GAO 2,5) é o fator mais preocupante, pois a presença de custos fixos elevados amplifica a queda do Lucro Operacional.
A alta proporção de custos fixos (GAO 2,5) mitigará o impacto da queda de vendas, pois esses custos não variam, o que estabiliza a Margem de Contribuição e, consequentemente, o Lucro Bruto.
O risco total é irrelevante, pois a queda nas vendas afeta primeiramente o Lucro Operacional, sendo o GAF o único responsável pela magnitude da variação no Lucro Líquido.
O Lucro por Ação (LPA) da empresa é esperado diminuir em 40%, devido ao efeito multiplicador do GAT (4,0), o que confirma um elevado risco sistêmico potencializado por custos fixos e dívidas.
O risco financeiro (GAF 1,6) é o fator mais preocupante, pois as despesas de juros serão fixas, mas o Lucro Operacional, usado para cobri-las, cairá apenas 10%.
A empresa Gigulefere S.A. adota o custo padrão e verificou, em abril de 2025, alguns dados para analisar a variação ocorrida (realizado x orçado).
Abaixo estão apresentados os dados apurados pelo contador:
• a mão de obra direta efetivamente consumida foi 50 horas superior ao padrão estabelecido de 1.500 horas.
• o custo incorrido com a mão de obra direta, por unidade de tempo, ficou R$ 7,00 abaixo do valor previsto de R$ 150,00 por hora.
Com base exclusivamente nos dados apresentados pelo contador, as variações de taxa e eficiência, respectivamente, ocorridas no mês de abril de 2025, foram
350 desfavorável e 225.000 favorável.
10.500 favorável e 7.500 desfavorável.
75.000 desfavorável e 225.000 favorável.
1.050 favorável e 75.000 desfavorável.
Em 01/01/2022, uma sociedade empresária realizou uma captação de recursos no mercado financeiro, via debêntures, no valor de R$100.000. Na data, os custos da captação foram de R$15.000 e os investidores pagaram um prêmio de R$8.000.
O resgate da debênture será realizado ao final de quatro anos em um único pagamento, de R$190.000.
Assinale a opção que indica o montante das despesas financeiras relacionadas à transação.
R$67.000.
R$83.000.
R$90.000.
R$97.000.
R$103.000.
Em 02/01/2024, uma sociedade empresária que presta serviços de consultoria contraiu um empréstimo para pagamento em dois anos para a compra de um terreno e construção de um imóvel que será destinado ao aluguel, considerado, por ela, um ativo qualificável, de acordo com os requerimentos da NBC TG 20 (R2) – Custos de Empréstimo.
Os custos do empréstimo diretamente atribuíveis à aquisição foram de R$ 50.000.
Em janeiro não houve atividades de preparação para o terreno. Já em fevereiro foram realizados trabalhos técnicos e administrativos anteriores ao início da construção física, como obtenção de permissões para o início da construção física. Em março, foram iniciadas as atividades de preparação do terreno e desenvolvimento do projeto, enquanto as obras efetivamente começaram em maio.
Os custos relacionados ao empréstimo começaram a ser reconhecidos como ativo no mês de
Janeiro.
Fevereiro.
Março.
Abril.
Maio.
Determinada câmara resolveu fazer uma reforma no seu imóvel em 2023. Assinou um contrato de prestação de serviços com a empreiteira de R$ 60.000,00 e fez o empenho global da reforma. As medições de engenharia apresentadas em 2023, auferidas e liquidadas totalizaram o montante de R$ 50.000,00. Das medições de engenharia liquidadas a câmara pagou, em até 31/12/2023, apenas, R$ 45.000,00. Considerando que a câmara deixou em 31/12/2023 um saldo de R$ 20.000,00 de disponibilidade financeira para cobrir os restos a pagar. Apure o valor dos restos a pagar não processados da reforma da câmara.
R$ 10.000,00.
R$ 5.000,00.
R$ 15.000,00.
R$ 20.000,00.
R$ 50.000,00.
A compreensão das informações contábeis além dos números brutos divulgados nas demonstrações financeiras é fundamental. À vista disso, a análise horizontal define uma tendência e ajuda a observar as mudanças nas variáveis financeiras, ao longo dos anos.
Nesse sentido, uma instituição financeira está avaliando a evolução dos empréstimos de uma empresa, para fins de análise de concessão de novos recursos, com base nas seguintes informações:
• Ativo Total de 2021 de R$ 13.000.000,00;
• Ativo Total de 2022 de R$ 14.000.000,00;
• Ativo Total de 2023 de R$ 10.000.000,00;
• Empréstimos a pagar de 2021 de R$ 6.000.000,00;
• Empréstimos a pagar de 2022 de R$ 5.000.000,00; e
• Empréstimos a pagar de 2023 de R$ 7.000.000,00.
A evolução dos empréstimos dessa empresa em análise, em 2023, foi de
- 28,57%
-16%
7,69%
16,66%
40%
ATENÇÃO! Para resolução das próximas OITO questões (números 40 a 47), considere as informações adiante.
A Company Ltda. é uma empresa que atua na revenda de materiais de escritório. O quadro a seguir contém a relação de contas e saldos em 31/12/2023, após incorporado o resultado do exercício:
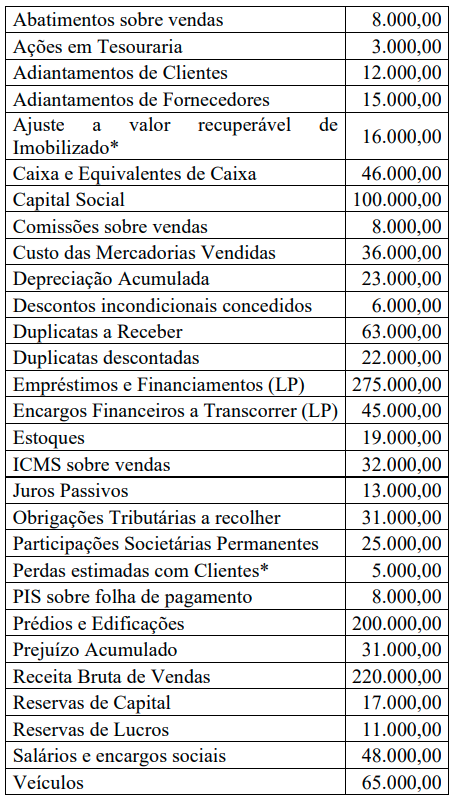
O Índice de Endividamento Geral da Company Ltda. ao fim do exercício de 2023 é de, aproximadamente:
65,7%.
62,0%.
79,9%.
72,4%.
75,8%.
O índice de endividamento corresponde a:
59,86%
61,78%
62,15%
67,43%
71,34%
Os custos dos empréstimos são os juros e outros custos em que a entidade incorre relacionados com o empréstimo de recursos.
Esses custos podem incluir o que se afirma a seguir, exceto
a amortização de descontos ou prêmios relacionados com empréstimos obtidos.
os juros de empréstimos obtidos em curto e longo prazos e de saldo bancário a descoberto.
os encargos financeiros relativos a arrendamentos mercantis financeiros e contratos de concessão de serviços públicos.
os gastos com a equipe da administração financeira e com a empresa que atua diretamente na captação de novos empréstimos e financiamentos.
as variações cambiais decorrentes de empréstimos em moeda estrangeira, na extensão em que elas sejam consideradas como ajuste do custo dos juros.
À luz do pronunciamento CPC 20 (R1) – custos de empréstimos –, é correto afirmar que os custos de empréstimos que são diretamente atribuíveis à aquisição, construção ou produção de um ativo qualificável
devem ser reconhecidos como despesa financeira.
devem ser mantidos no passivo.
devem ser reconhecidos como redutor do respectivo ativo.
fazem parte do custo de tal ativo.
devem ser contabilizados como despesa comercial.
Segundo a Norma de Contabilidade NBC TSP 14/2018: “A entidade deve ___________ a capitalização dos custos de empréstimos durante períodos extensos nos quais as atividades de desenvolvimento do ativo qualificável são suspensas e deve reconhecê-los como _____________”.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
desconsiderar – benefício fiscal
interromper – despesa
interromper – custo
suspender – despesa
suspender – custo
Considere hipoteticamente que determinada organização esteja avaliando a viabilidade econômica de destacar parte de sua estrutura física como centro de treinamento para seus afiliados e funcionários. A área tem um custo fixo total de $ 104.480. O custo variável por aluno estimado é de $ 30,60 e a despesa variável é $ 8,20. A demanda estimada para o preço de venda de $ 300 por curso é de 500 alunos. Tendo em conta somente tais elementos, o ponto de equilíbrio (quantitativo de cursos) e o lucro ($) na quantidade de mandada seriam de, respectivamente,
348 cursos e $ 45.520.
388 cursos e $ 30.220.
400 cursos e $ 26.120.
300 cursos e $ 104.480.
500 cursos e $ 130.600.
A Cia Cultura S.A. assinou um contrato para construir um museu em um estádio de um clube de futebol. De acordo com o contrato, todos os custos e despesas seriam de responsabilidade da Cia Cultura S.A. Além disso, 60% do resultado do museu seria destinado à empresa, enquanto o restante seria repassado ao clube proprietário do estádio.
O museu foi inaugurado em 01/01/2024. O preço do ingresso ao museu era de R$100.
A Cia Cultura administra o museu e controla as receitas, que são faturadas em seu nome. No mês seguinte ao do fato gerador, após um processo de conferência dos valores, remete a parcela devida para o clube.
Em agosto de 2024, foram vendidos 600 ingressos. Além disso, foram distribuídos gratuitamente 150 ingressos para jornalistas e influenciadores.
Assinale a opção que indica a receita bruta reconhecida pelo museu em sua Demonstração do Resultado do Exercício mensal, em 31/08/2024.
R$36.000.
R$39.000.
R$45.000.
R$60.000.
R$75.000.
O custo de aquisição, prorrogação ou modificação de contratos e direitos de qualquer natureza, inclusive de exploração de fundos de comércio, é sujeito a quotas de
amortização.
depreciação.
exaustão.
ativação.
Uma pessoa comprou uma geladeira no valor de R$ 5000,00 que será paga em 10 prestações mensais seguidas, sendo a primeira 30 dias após a compra. A pessoa optou pelo financiamento oferecido pela loja, em que as prestações são calculadas pelo SAC (Sistemas de Amortizações Constantes) segundo uma taxa de juros de 5% ao mês.
Nessas condições, o valor a ser pago pela segunda prestação é
R$ 750
R$ 725
R$ 700
R$ 685
R$ 670



