




Questões de Concurso sobre Demonstração do Resultado Abrangente - DRA


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
131 questões encontradas
Questões por página
20
Mais recentes
 

Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
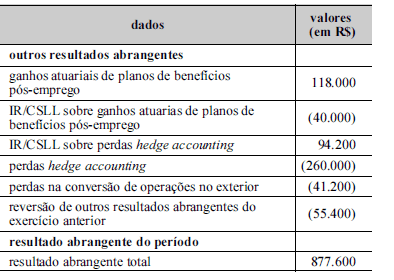
Imagem associada para resolução da questão


C
Certo

E
Errado

A empresa Exportação S.A. tem seu fluxo de caixa garantido por contratos de hedge. A proteção alcançada pelo instrumento é de 90% de efetividade. A empresa tem como procedimento adotar a contabilidade de hedge. Fundamentado nas normas, deve a empresa:


A

reconhecer o ganho ou a perda efetiva do hedge como resultado abrangente e a não efetividade no resultado.


B

contabilizar o ganho de efetividade do hedge como resultado abrangente e a perda efetiva do hedge como despesas no resultado.


C

registrar a perda efetiva como resultado abrangente e o ganho como outras receitas operacionais.


D

lançar os ganhos e perdas no resultado do exercício, visto que a efetividade não alcançou os 100% exigidos para adoção do procedimento de contabilidade de hedge.


E

escriturar o ganho ou perda total do hedge como resultado abrangente, garantindo o confronto da despesa com a receita.

Aevidenciação que inclui as Mutações do Patrimônio Líquido que não representam receitas e despesas realizadas, as alterações que poderão afetar o resultado do período futuramente ou que poderão permanecer sem o trânsito pelo resultado é a Demonstração:

A
do Valor Adicionado.

B
do Resultado do Exercício.

C
das Origens e Aplicações de Recursos.

D
do Resultado Abrangente.

E
dos Fluxos de Caixa.

Uma sociedade empresária apresentou em 31.12.2012 as seguintes informações:
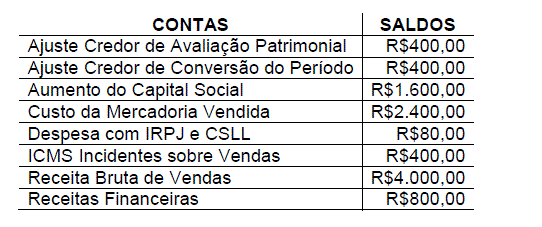
Imagem associada para resolução da questão


Com base nessas informações, assinale a opção que apresenta o Resultado Abrangente Total do Período.

A

R$4.320,00.


B

R$3.520,00.


C

R$2.720,00.


D

R$2.320,00.

Outros resultados abrangentes incluem:


A

receitas extraoperacionais.


B

receitas e despesas extraoperacionais.


C

qualquer mutação patrimonial positiva.


D

as mutações do patrimônio líquido que representam receitas e despesas realizadas.


E

as mutações do patrimônio líquido que não representam receitas e despesas realizadas.

A Demonstração do Resultado Abrangente do Exercício apresenta as receitas, despesas e outras mutações que afetam o patrimônio líquido, mas que não são reconhecidas(ou foram reconhecidas ainda na Demonstração do Resultado do Exercício). São exemplos de tais receitas e despesas:

..

I. Variações na reserva de reavaliação quando permitidas legalmente.

II. Ajustes de avaliação patrimonial relativo à efetiva parcela de ganhos e perdas de instrumentos de hedge em hedge de fluxo de caixa.

III. Ganhos e perdas derivados de conversão de demonstrações contábeis de operações no exterior.

.

Estão corretas as afirmações:


A

Somente I.


B

Somente I e II


C

Somente II e III.


D

I, II, e III.


E

Somente I e III.

A demonstração do resultado abrangente é uma das peças contábeis previstas no ordenamento do Comitê de Pronunciamentos Contábeis (CPC 26). Em suma, essa demonstração abrangente deve conter corretamente o seguinte:


A

Todas as mutações do capital social que sejam representadas pelas operações entre os proprietários, agindo nessa condição de proprietários, e a entidade devem ser apresentadas separadamente do balanço patrimonial, em função das Normas Brasileiras de Contabilidade.


B

Algumas das mutações do patrimônio líquido que não sejam representadas pelas operações entre os proprietários, agindo nessa condição de proprietários, e a entidade não devem ser apresentadas separadamente da demonstração do resultado, em função da lei brasileira.


C

Todas as mutações do patrimônio líquido que não sejam representadas pelas operações entre os proprietários, agindo nessa condição de proprietários, e a entidade, devem ser apresentadas separadamente da demonstração do resultado, em função da lei brasileira.


D

Algumas das mutações da reserva de lucro que não sejam representadas pelas operações entre os proprietários, agindo nessa condição de proprietários, e a entidade devem ser apresentadas conjuntamente com a demonstração do resultado.


E

Todas as mutações do patrimônio (compreendido pelos bens, direitos e obrigações) que não sejam representadas pelas operações entre os proprietários, agindo nessa condição de proprietários, e a entidade devem ser apresentadas em conjunto no interior da demonstração do lucro acumulado, em função da lei brasileira.

Uma sociedade empresária apresentou os seguintes dados de um determinado período:
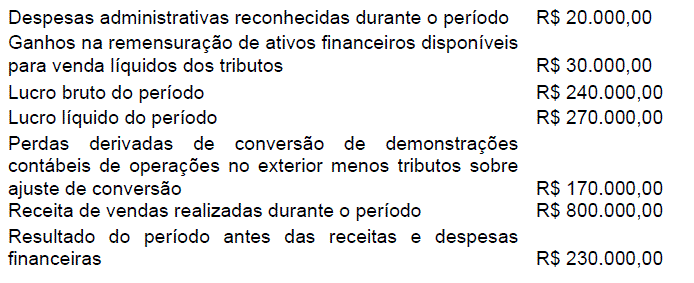

Imagem associada para resolução da questão


Na Demonstração do Resultado Abrangente, elaborada a partir dos dados fornecidos, o valor do Resultado Abrangente é igual a:


A

R$90.000,00.


B

R$100.000,00.


C

R$110.000,00.


D

R$130.000,00.

De acordo com as práticas contábeis em vigor, após o reconhecimento inicial, os ativos financeiros podem ser mensurados em quatro categorias: a) mensurados ao valor justo por meio do resultado; b) investimentos mantidos até o vencimento; c) empréstimos e recebíveis; e d) disponíveis para venda. Com isso, de acordo com a categoria, as variações no valor justo ocorridas com esses ativos serão diferentes. Sabendo-se disso, pode-se afirmar que a ocorrência de uma variação positiva no valor justo de um ativo financeiro classificado como disponível para venda implicará:


A

a redução do resultado do exercício, afetando a situação líquida da entidade;


B

o reconhecimento de um resultado abrangente, sem efeito na situação líquida da entidade;


C

o reconhecimento de um resultado abrangente, com efeito na situação líquida da entidade;


D

a redução do resultado do exercício, sem efeito na situação líquida da entidade;


E

o aumento do resultado do exercício, representando um ganho realizado.

Certas mutações que afetam o patrimônio líquido não são reconhecidas na demonstração do resultado do exercício e constituem outros resultados abrangentes, objeto de uma nova demonstração contábil. É o caso da realização da reserva de reavaliação, que deve ser transferida para reserva de retenção de lucros ou compensada com prejuízos acumulados.


C
Certo

E
Errado
   
Gerar simulado


