







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, em determinado exercício social, uma entidade não tenha incorrido em nenhum outro resultado abrangente além daqueles apresentados em sua demonstração do resultado do exercício. Apesar disso, nessa situação, a apresentação de uma demonstração zerada de outros resultados abrangentes é requerida.
Certo
Errado
Uma sociedade empresária elaborou a seguinte Demonstração do Resultado do Exercício:
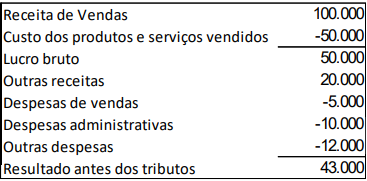
De acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a demonstração é elaborada de acordo com o método da
função da despesa e não é necessária divulgação adicional.
natureza da despesa e não é necessária divulgação adicional.
função da despesa e a sociedade empresária deve divulgar informação adicional sobre a natureza das despesas.
natureza da despesa e a sociedade empresária deve divulgar informação adicional sobre a função das despesas.
Na reclassificação de um ativo financeiro da categoria mensurado ao valor justo por meio de outros resultados abrangentes para a categoria mensurado ao valor justo no resultado, os ganhos ou as perdas acumulados antes da reclassificação devem ser transferidos para o resultado do período.
Certo
Errado
Resultados abrangentes que tenham impactado o patrimônio líquido de determinado exercício social são evidenciados na DRE.
Certo
Errado
Na demonstração do resultado abrangente, os resultados abrangentes sujeitos a reclassificação subsequente para o resultado do período quando atendidas determinadas condições específicas e os resultados abrangentes que não deverão ser subsequentemente reclassificados para o resultado do período devem ser apresentados em grupamentos distintos.
Certo
Errado
Coluna própria na demonstração das mutações do patrimônio líquido poderá conter a demonstração do resultado abrangente, a qual também deverá ser apresentada em demonstrativo próprio.
Certo
Errado
O CPC 26, amparado pelas determinações da Lei n. 6.404/1976, define a base para a apresentação das demonstrações contábeis, a fim de assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as demonstrações contábeis de outras entidades. Nesse cenário, esse Pronunciamento estabelece os requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo.
A partir dessas informações, analise as afirmativas a seguir em relação à demonstração do resultado do período e à demonstração do resultado abrangente do período.
I. A demonstração do resultado do período deve discriminar, entre outras, as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de fundos de previdência de empregados, que não se caracterizem como despesa.
II. A entidade deve apresentar na demonstração do resultado abrangente do período as rubricas ou os itens de receitas ou despesas como itens extraordinários, os quais também devem ser incluídos nas notas explicativas e conciliados com o resultado líquido apresentado na demonstração do resultado do período.
III. A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente do período ou nas notas explicativas.
IV. As despesas incorridas devem ser subclassificadas como forma de destaque dos componentes do desempenho que possam diferir em termos de frequência, potencial de ganho ou de perda e previsibilidade.
Está CORRETO apenas o que se afirma em:
I, II e III.
II e III.
II, III e IV.
III e IV.
Assinale a alternativa que contém exemplo de variação do patrimônio líquido de uma empresa, exceto em virtude de transações com os sócios e de desempenho contábil no período.
Ações em tesouraria em R$ 90.000,00.
Reserva de capital em R$ 110.000,00.
Reserva de lucros de R$ 20.000,00.
Resultado abrangente de R$ 23.500,00.
Resultado de exercícios anteriores de R$ 12.450,00.
Com relação à demonstração do resultado abrangente, tomando como base os preceitos da NBC TG Estrutura Conceitual e da NBC TG 26, analise as afirmativas a seguir.
I. A princípio, receitas e despesas incluídas na demonstração do resultado abrangente no período são reclassificadas da demonstração do resultado abrangente para a demonstração do resultado, em período futuro. Se isso resultar na demonstração do resultado, fornecer informações mais relevantes ou fornecer representação mais fidedigna do desempenho financeiro da entidade para esse período futuro.
II. A entidade deve divulgar o montante do efeito tributário relativo a cada componente de outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas. Nessa demonstração, os resultados devem ser apresentados líquidos dos seus respectivos efeitos tributários. Os efeitos devem figurar exclusivamente nas notas explicativas.
III. A demonstração do resultado e outros resultados abrangentes (demonstração do resultado abrangente) devem apresentar, além das seções da demonstração do resultado e de outros resultados abrangentes: o total do resultado (do período), o total de outros resultados abrangentes e o resultado abrangente do período, sendo o total do resultado e de outros resultados abrangentes.
Estão corretas as afirmativas
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
É a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não sejam derivados de transações com os sócios na sua qualidade de proprietários. Esse trecho apresenta o conceito de:
Resultado Abrangente.
Resultado do Exercício.
Mutações dos fluxos de caixa.
Valor Adicionado.
Integralização do Capital Social.
Os resultados abrangentes não incluídos na demonstração do resultado do exercício são apresentados na demonstração do resultado abrangente.
Certo
Errado
Uma sociedade empresária apresentou as seguintes informações no encerramento do exercício de 2022:
• Lucro líquido do exercício: R$ 20.000,00;
• Ajuste positivo no valor justo de instrumentos financeiros disponíveis para venda: R$ 2.500,00;
• Tributos sobre ajustes de instrumentos financeiros: 30%.
Considerando, unicamente, as informações apresentadas, a Demonstração do Resultado Abrangente (DRA) deverá evidenciar um resultado de:
R$ 1.750,00.
R$ 3.250,00.
R$ 15.750,00.
R$ 21.750,00.
Na demonstração do resultado abrangente, os ajustes de avaliação patrimonial devem ser contemplados no valor do resultado líquido do período.
Certo
Errado
Avalie se as empresas devem apresentar as mutações do patrimônio líquido reconhecidas em cada exercício que não representem transações entre a empresa e seus sócios, nas seguintes demonstrações contábeis:
I. Balanço Patrimonial.
II. Demonstração do Resultado do Exercício.
III. Demonstração do Resultado Abrangente.
Está correto o indicado em
I, apenas.
I e II, apenas.
II e III, apenas.
I e III, apenas.
I, I e III.
Na tabela a seguir, constam os eventos que alteraram o patrimônio líquido de uma entidade contábil em determinado exercício social.
evento | valor (R$) |
aumento do capital social pelos sócios | 20.000,00 |
prejuízo líquido do exercício | 18.000,00 |
perdas relativas a ajuste de avaliação patrimonial de instrumentos de hedge de fluxo de caixa | 35.000,00 |
ganhos atuariais em planos de pensão com benefício definido | 109.000,00 |
perdas por conversão de demonstrações contábeis de operações no exterior | 65.000,00 |
Sabendo-se que esses são os únicos dados relevantes a serem considerados, é correto inferir que o resultado abrangente total do período foi
negativo, com valor, em módulo, superior a R$ 10 mil.
negativo, com valor, em módulo, superior a R$ 0,00 e inferior ou igual a R$ 10 mil.
nulo.
positivo, com valor, em módulo, superior a R$ 0,00 e inferior ou igual a R$ 10 mil.
positivo, com valor, em módulo, superior a R$ 10 mil.
Considerando que Cia Bem reduziu R$ 5.000,00 de seu patrimônio líquido em virtude de desvalorização de um instrumento financeiro mensurado a valor justo para resultado do exercício, pode-se afirmar que a Cia Melhor deve registrar
redução de resultado abrangente de controladas no valor de R$ 4.500,00.
redução de resultado abrangente de controladas no valor de R$ 5.000,00.
receita de equivalência patrimonial líquida de R$ 400.500,00.
despesa de equivalência patrimonial de R$ 5.000,00.
despesa de equivalência patrimonial de R$ 4.500,00.
Na demonstração do resultado abrangente, itens que compõem o resultado podem ser apresentados pelo seu valor antes de serem deduzidos os efeitos tributários, desde que esses efeitos sejam apresentados separadamente para cada item.
Certo
Errado
De acordo com o texto da NBC TG 47 – Receita de Contrato com Cliente, uma entidade deve divulgar em notas explicativas, para o período de relatório, as receitas reconhecidas de contratos com clientes que são divulgadas de forma separada das outras fontes de receitas, a menos que esses valores, de acordo com outras normas, sejam apresentados separadamente, na(o)
balanço patrimonial.
demonstração dos fluxos de caixa.
demonstração do valor adicionado.
demonstração do resultado abrangente.
demonstração das mutações do patrimônio líquido.
Considere as seguintes informações, apresentadas pela Cia. Felix S/A. em 31/12/X2:
• lucro líquido do período: R$ 500.000,00;
• perdas atuariais em planos de pensão com benefício definido: R$ 100.000,00;
• aquisição de ações de emissão própria: R$ 50.000,00;
• ganhos de conversão de demonstrações contábeis de operações no exterior: R$ 50.000,00;
• perdas na alienação de ativos intangíveis: R$ 50.000,00;
• perda estimada de créditos de liquidação duvidosa: R$ 50.000,00;
• perdas com parcela efetiva de instrumentos de hedge em hedge de fluxo de caixa: R$ 50.000,00.
Com base nas informações apresentadas, é correto afirmar que, na demonstração do resultado abrangente, o valor apurado do resultado abrangente do período foi de
R$ 400.000,00.
R$ 450.000,00.
R$ 500.000,00.
R$ 550.000,00.
R$ 350.000,00.
Com base no disposto no CPC 26 e na Lei n.º 6.404/1976, julgue os itens seguintes, relativos à demonstração do resultado do exercício (DRE) e à demonstração do resultado abrangente (DRA).
I A DRE deve discriminar, entre outras, as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de fundos de previdência de empregados, que não se caracterizem como despesa.
II A entidade deve apresentar na DRA as rubricas ou os itens de receitas ou despesas como itens extraordinários, os quais também devem ser incluídos nas notas explicativas e conciliados com o resultado líquido apresentado na DRE.
III A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na DRA ou nas notas explicativas.
IV As despesas devem ser subclassificadas como forma de destaque dos componentes do desempenho que possam diferir em termos de frequência, potencial de ganho ou de perda e previsibilidade.
Estão certos apenas os itens
I e III.
I e IV.
II e IV.
I, II e III.
II, III e IV.



