







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Há uma demonstração contábil elaborada quando existirem despesas e receitas que não foram computadas na demonstração do resultado do exercício, em razão de determinação das normas contábeis. Essa demonstração começa a partir da última linha da demonstração do resultado do exercício, sendo complementada pelas receitas e despesas que foram contabilizadas diretamente contra o patrimônio líquido, nas contas de lucros acumulados ou ajustes de avaliação patrimonial. Essa demonstração contábil é denominada:
do valor adicionado
do resultado abrangente
de equivalência patrimonial
de origens e aplicação de recursos
Resultados abrangentes são mutações que não afetam o patrimônio líquido, mas serão, obrigatoriamente, reconhecidos no resultado do exercício.
Certo
Errado
A demonstração do resultado abrangente deve incluir, no mínimo:
I as receitas e os rendimentos ganhos no período corrente ou período anterior, independentemente da sua realização em moeda.
II o resultado abrangente do período.
III o resultado líquido do período.
IV cada item dos outros resultados abrangentes classificados conforme sua natureza.
V a parcela dos outros resultados abrangentes de empresas investidas reconhecidas por meio do método de equivalência patrimonial.
Assinale a opção correta.
Apenas os itens I, II e III estão certos.
Apenas os itens I, III e V estão certos.
Apenas os itens I, IV e V estão certos.
Apenas os itens I, II, III e IV estão certos.
Apenas os itens II, III, IV e V estão certos.
A apresentação da DRA dentro da DMPL dispensa a apresentação em separado da DRA.
Certo
Errado
É vedada a reclassificação, para resultado do período, dos resultados oriundos da participação em outros resultados abrangentes de coligadas.
Certo
Errado
A técnica contábil que registra todos os eventos que afetam o Patrimônio, cronologicamente, no idioma e na moeda do País em que a entidade está instalada é denominada:
DRE.
DRA.
Auditoria.
Escrituração
Análise de Registros.
Leia o fragmento a seguir:
Resultado abrangente é a mutação que ocorre no _____ durante um período que resulta de transações e outros eventos que não sejam derivados de transações com os sócios na sua qualidade de proprietários.
Assinale a opção que completa corretamente a lacuna do fragmento.
ativo
passivo
resultado
patrimônio líquido
A mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não sejam derivados de transações com os sócios na sua qualidade de proprietários é classificado(a):
Ativo permanente.
Resultado abrangente.
Lucro líquido.
Despesas de pessoal.
Conforme orientação expressa no CPC 26, o resultado abrangente é informação apresentada no/na:
balanço patrimonial
demonstração dos fluxos de caixa
demonstração do valor adicionado
demonstração das mutações do patrimônio líquido
A demonstração do resultado abrangente inclui, além do lucro líquido, outras receitas e despesas que não passam pela demonstração do resultado do exercício.
Certo
Errado
A Cia. TUF apresentou as seguintes informações a respeito de eventos que alteraram o seu patrimônio em determinado exercício social:
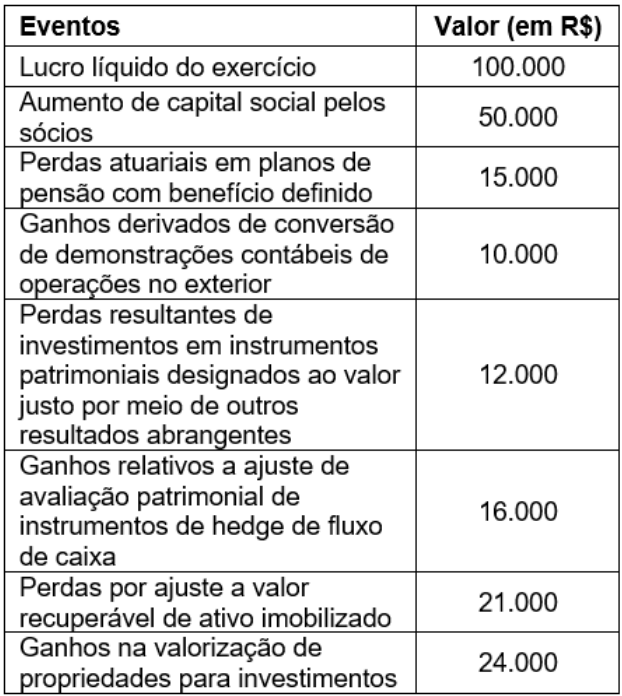
Com base nessas informações e no que estabelece o Pronunciamento Técnico CPC 26 (R1) – Apresentação das Demonstrações contábeis –, assinale a alternativa que apresenta corretamente o resultado abrangente total do período.
R$ 101.000.
R$ 100.000.
R$ 149.000.
R$ 99.000.
R$ 102.000.
Sobre a Demonstração do Resultado Abrangente, determine a alternativa correta.
Em termos práticos, o resultado abrangente visa apresentar os ajustes efetuados no Patrimônio Líquido como se fosse um lucro da empresa, por exemplo, a conta ajuste da avaliação patrimonial, registra as modificações de ativos e passivos a valor justo, que pelo princípio da competência não entram na DRE, no entanto, no lucro abrangente estas variações serão computadas, a fim de apresentar o lucro o mais próximo da realidade econômica da empresa.
É a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos diretamente derivados de transações com os sócios na sua qualidade de proprietários.
Segundo o pronunciamento do CPC, a apresentação do resultado abrangente deve ser feita separada da Demonstração do Resultado do Exercício - DRE e da Demonstração das Mutações do Patrimônio Líquido – DMPL.
Não há obrigatoriedade ou mesmo necessidade de a entidade divulgar em notas explicativas os ajustes de reclassificação relativos a componentes dos outros resultados abrangentes.
É uma importante ferramenta de análise gerencial, pois, respeitando o princípio de competência de exercícios, atualiza o capital próprio dos sócios, através do registro no resultado das receitas e despesas incorridas, porém de realização financeira “incerta”, uma vez que decorrem de investimentos de longo prazo, sem data prevista de resgate ou outra forma de alienação.
Os resultados abrangentes que afetaram o patrimônio líquido ao longo do exercício são apresentados tanto na demonstração do resultado do exercício quanto na demonstração dos resultados abrangentes.
Certo
Errado
Entre os outros resultados abrangentes devem ser evidenciados os ganhos e as perdas decorrentes de desreconhecimento de ativos financeiros avaliados pelo custo amortizado.
Certo
Errado
As variações na reserva de reavaliação, quando permitidas legalmente, constituem outros resultados abrangentes na demonstração do resultado abrangente do exercício.
Certo
Errado
Uma empresa comercial apresentou os seguintes saldos.
Descrição | Saldos (em R$) | |
Devedor | Credor | |
Caixa e equivalentes de caixa | 2.000 | |
Tributos a pagar (curto prazo) | 15.000 | |
Contas a receber (curto prazo) | 10.000 | |
Estoques | 20.000 | |
Reserva de lucros | 30.000 | |
Capital social | 100.000 | |
Tributos diferidos ativos | 7.000 | |
Ações em tesouraria | 25.000 | |
Outros resultados abrangentes | 10.000 | |
Imobilizado | 80.000 | |
Investimentos em controladas | 51.000 | |
Fornecedores (curto prazo) | 5.000 | |
Empréstimos e Financiamentos (longo prazo) | 30.000 | |
Tributos diferidos passivos | 5.000 | |
Considerando-se as informações apresentadas, o saldo do:
ativo circulante é de R$ 39.000;
passivo circulante é de R$ 25.000;
passivo não circulante é de R$ 30.000;
patrimônio líquido é de R$ 165.000;
ativo não circulante é de R$ 138.000.
A correta gestão financeira, incluindo a análise de DRE, Fluxo de Caixa e Balanço Patrimonial, permite à organização tomar decisões informadas e planejadas para melhorar seu desempenho financeiro e operacional.
Certo
Errado
Em relação ao conteúdo e à composição das Demonstrações Contábeis, assinale a alternativa que apresenta o conteúdo relacionado de forma adequada à Demonstração Contábil correspondente.
A demonstração das mutações do patrimônio líquido inclui o resultado abrangente do período, apresentando separadamente o montante atribuível aos proprietários e à participação de não controladores, bem como para cada componente do patrimônio líquido.
O balanço patrimonial deve apresentar os montantes e equivalentes de caixa, clientes e outros recebíveis, ativos financeiros, biológicos, imobilizados, intangíveis e de investimentos, obrigações financeiras e por contratos, capital integralizado e reservas, rubricas de receitas segregadas das de juros, despesas e custos atribuíveis.
A demonstração de resultado do exercício deve apresentar os montantes de caixa e equivalentes de caixa, ativos financeiros e permanentes, obrigações de curto e longo prazo e o capital social, segregando-se a participação dos minoritários.
A demonstração do resultado abrangente deve apresentar o total do resultado do período, o total de outros resultados abrangentes e os montantes adicionados aos empregados, aos acionistas minoritários e aos fornecedores.
As notas explicativas devem apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas e da base para avaliação da capacidade de a entidade gerar caixa e equivalentes de caixa.
A DRA evidencia ganhos e perdas não realizados que impactaram a posição dos acionistas ou sócios da sociedade em determinado exercício social.
Certo
Errado
Leia trecho do fato relevante divulgado pela Algar Telecom S.A. em 28 de março de 2024 aos seus acionistas:
Algar Telecom – Fato Relevante
ALGAR TELECOM S.A. (“Companhia” ou “Algar Telecom”) comunica aos seus acionistas e ao mercado em geral, nos termos da Resolução CVM n.º 44/22 e da Lei 6.404/76, que não será possível concluir e divulgar, até o dia 1 de abril de 2024, as demonstrações financeiras anuais completas da Companhia referentes ao exercício social encerrado em 31 de dezembro de 2023.
Tal fato é decorrente de uma apuração em andamento, conduzida pelo Comitê de Auditoria e Gestão de Riscos da Companhia, com a assessoria de terceiros externos independentes, para averiguar alguns lançamentos e baixas no ativo imobilizado da Algar Telecom. Isso, somado à análise de outros temas, culminou em um atraso na conclusão das demonstrações financeiras.
Disponível em: https://api.mziq.com/mzfilemanager/v2/d/7431e698-4a93-4948-b09e-ecd397b3cde8/4f9cc891-1e8b-6464-425f-e8d0da876e6f?origin=1
Ao atrasar a divulgação dos relatórios contábeis aos usuários externos da informação contábil, a companhia contraria a característica qualitativa de melhoria denominada de:
representação fidedigna.
compreensibilidade.
verificabilidade.
tempestividade.
relevância.



