







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Itens I, II, III, IV, VI, VII apenas
Itens I, II, III, VI, VII apenas
Itens I, II, III, IV, V, VI, VII
Itens I, II, III, IV, V, VI apenas
A mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não derivados de transações com os sócios na sua qualidade de proprietários é definida como
ajustes patrimoniais.
resultado abrangente.
ajuste por reclassificação.
resultado equivalente.
reserva patrimonial.
Determinada demonstração contábil caracteriza-se por informar todas as mutações do patrimônio líquido que não sejam representadas pelas operações entre os proprietários agindo nessa condição e a entidade. Identifique a demonstração para a qual se faz essa referência.
Resultado abrangente.
Origens e aplicações de recursos.
Valor adicionado.
Mutações do patrimônio líquido.
Fluxos de caixa.
A Cia. Só Papel realizou as seguintes transações em 30/11/2017:
− Aplicação financeira no valor de R$ 100.000,00 em títulos que rendem 3% ao mês (juros compostos). A Cia. classificou estes títulos como mensurados ao valor justo por meio de outros resultados abrangentes.
− Aquisição por R$ 300.000,00, à vista, de 40% de uma investida no exterior que possui como moeda funcional o Euro (€).
Em 31/12/2017, ao converter as demonstrações contábeis da coligada para Reais, a Cia. Só Papel verificou que o lucro líquido apurado pela investida era R$ 50.000,00 e que o valor dos ajustes acumulados de conversão era R$ 20.000,00 negativos. Na mesma data, o valor justo da aplicação financeira era R$ 101.000,00.
O impacto reconhecido pela Cia. Só Papel na Demonstração do Resultado Abrangente de 2017, exclusivamente em relação a essas duas transações, desconsiderando o lucro líquido do período e os possíveis efeitos tributários, foi, em reais,
1.000,00, positivos.
2.000,00, negativos.
7.000,00, negativos.
8.000,00, negativos.
10.000,00, negativos.
A tabela a seguir apresenta informações, com valores em reais, extraídas da contabilidade do exercício de 20XX de uma empresa.
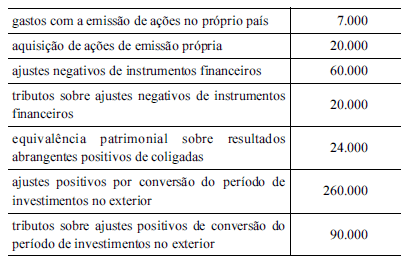
De acordo com os dados da tabela, e considerando que, no exercício de 20XX, a referida empresa apurou lucro líquido de R$ 120.000, então o valor, em reais, apurado pela empresa a título de outros resultados abrangentes no período foi de
De acordo com a NBC TG 26, resultado abrangente compreende todos os componentes da demonstração do resultado e da “demonstração dos outros resultados abrangentes. Com base nesta Norma, considere as afirmativas a seguir sobre demonstração do resultado e demonstração do resultado abrangente:
I. A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas.
II. Se a entidade apresenta a demonstração do resultado separada da demonstração do resultado abrangente, ela deve apresentar a demonstração do resultado incluída na demonstração do resultado abrangente.
III. Se a entidade apresentar a demonstração do resultado em demonstração separada, ela apresentará nessa demonstração, como alocação da demonstração do resultado, o resultado abrangente atribuível a participação de não controladores e sócios da controladora.
Somente as afirmativas I e II estão corretas.
Somente a afirmativa I está correta.
Somente as afirmativas I e III estão corretas.
Todas as afirmativas estão corretas.
"A mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos não derivados de transações com os sócios na qualidade de proprietário"** é conhecida como
** GELBECKE, E. R. et al. Manual de contabilidade societária: aplicável
a todas as sociedades de acordo com as normas internacionais e do CPC.
3. ed. São Paulo: Atlas, 2018
lucro líquido antes do imposto de renda.
lucro bruto.
resultado abrangente.
lajida.
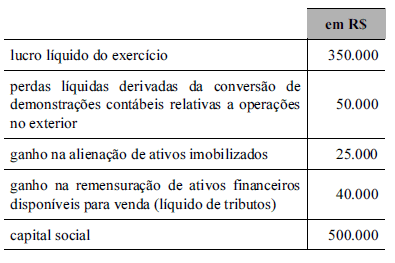
A partir das informações apresentadas na tabela precedente, é correto afirmar que, na demonstração do resultado abrangente, o valor do lucro abrangente é igual a
A demonstração do resultado abrangente deve incluir no mínimo as rubricas a seguir, EXCETO:
Resultado líquido do período.
Cada item dos outros resultados abrangentes classificados conforme sua natureza.
Parcela dos outros resultados abrangentes de empresas investidas reconhecida por meio do método de equivalência patrimonial.
Resultado abrangente do período.
Investimentos financeiros.
Entre as demonstrações contábeis, podemos citar a demonstração do resultado e a demonstração do resultado abrangente. A demonstração do resultado abrangente deve, no mínimo, incluir as seguintes rubricas, EXCETO:
Resultado líquido do período.
Despesas e receitas financeiras.
Resultado abrangente do período.
Parcela dos outros resultados abrangentes de empresas investidas reconhecida por meio do método de equivalência patrimonial.
Uma companhia apresentou, em reais, as seguintes informações no encerramento de seu exercício social:
Lucro líquido do período | 50.000,00 |
Ajustes de avaliação patrimonial | 5.000,00 |
Reclassificação do ajuste de avaliação patrimonial para o resultado | 2.000,00 |
Alíquota conjunta de IR e CSLL | 30% |
Considerando-se que o lucro líquido do período já inclui a reclassificação do ajuste de avaliação patrimonial, as informações recebidas e as determinações do CPC 26(R1), aprovado pela Deliberação CVM no 676/2011, elaborada a demonstração do resultado abrangente do período, o seu total, em reais, é
48.000,00
48.600,00
51.500,00
52.100,00
53.000,00
Em 01 de janeiro de 2014, a Cia. X adquiriu um título de dívida da Cia. Y por R$ 200.000,00, com a intenção de vendê-lo quando o valor de mercado tivesse 50% de valorização. Não havia certeza de quando a valorização poderia ocorrer.
Em 31 de dezembro de 2014, o valor do mercado do título era de R$ 220.000,00.
Assinale o correto reconhecimento da variação de R$ 20.000,00 nas demonstrações contábeis de 31 de dezembro de 2014.
Receita Operacional
Receita Financeira
Outros Resultados Abrangentes
Reserva de Lucros
Reserva de Capital
De acordo com o Pronunciamento Técnico CPC 26 – Apresentação das Demonstrações Contábeis, a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não derivados de transações com os sócios na sua qualidade de proprietários, é denominada:
resultado do período.
ajuste de reclassificação.
omissão material.
incorreção material.
resultado abrangente.
A Demonstração do Resultado Abrangente (DRA) é uma peça pertencente ao conjunto de demonstrativos obrigatórios instituídos pela NBC TG 26 — Demonstrativos Contábeis. Marque a opção que contém uma alternativa à apresentação da DRA em separado.
Conjugado com o Fluxo de caixa.
Como parte das Notas explicativas.
Junto com a Demonstração do resultado do período.
Junto com a Demonstração das origens e aplicações de recursos.
Como parte da Demonstração das mutações do patrimônio líquido.
Em relação à Demonstração do Resultado Abrangente, deve ser classificado como Outros Resultados Abrangentes apenas
o valor de mercado dos instrumentos financeiros disponíveis para venda.
o valor de mercado dos instrumentos financeiros mantidos para negociação.
o ganho proveniente da alteração no valor justo de um ativo classificado como propriedade para investimento.
o ganho com equivalência patrimonial sobre o resultado.
o efeito cambial sobre dívidas no exterior.
Na conversão das demonstrações contábeis, os ganhos ou perdas com as mudanças nas taxas de câmbio são reconhecidos como:
resultado do exercício na conta de variação monetária passiva;
resultado abrangente na conta de ajuste acumulado de conversão;
resultado do exercício na conta de ajuste acumulado de conversão;
resultado abrangente na conta de ajuste de avaliação patrimonial;
resultado não realizado na conta de variação monetária passiva.
Assinale a alternativa que apresenta a demonstração contábil exigida pelo CPC 26 (Apresentação das Demonstrações Contábeis), mas que não está prevista na Lei 6.404/76.
Demonstração do Valor Adicionado.
Demonstração do Fluxo de Caixa.
Balanço Patrimonial.
Demonstração do Resultado Abrangente.
Demonstração do Lucro ou Prejuízos Acumulados.
Com relação às Demonstrações Financeiras de uma entidade, os itens de receita e despesa (incluindo ajustes de reclassificação) que não são reconhecidos na demonstração do resultado como requerido ou permitido pelos Pronunciamentos, Interpretações e Orientações emitidos pelo CPC, são classificados como:
demonstrações contábeis de propósito geral.
notas explicativas.
outros resultados abrangentes. CPC 26.7 - Apresentação das Demonstrações Contábeis.
omissão ou incorreção material.
aplicação impraticável.



