







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Pronunciamento Técnico CPC 26(R1), apresenta a demonstrações contábeis, aprovada pelo CVM nº 676/11. É a Demonstração apresentada de forma dedutiva definindo o lucro ou prejuízo – Demonstração que evidencia a mutação do patrimônio Líquido em termos globais – Demonstração que visa mostrar como ocorrem as movimentações de disponibilidades – Demonstração que tem por objetivo informar o valor da riqueza criada pela empresa e a forma de sua distribuição - Respectivamente as definições são de quais demonstrações:
DRE, DMPL, DFC e DVA.
DMPL, DFC, DRE e DVA.
DRE, DMPL, DVA e DFC.
DFC, DVA, DRE e DMPL.
DMPL, DFC, DVA e DRE.
Uma empresa que usa o sistema de inventário periódico apresentou, em seu estoque de mercadorias, o saldo de R$ 10.000,00 no final do ano X0. Durante o ano X1, ocorreram os seguintes fatos:
Com base nesse caso hipotético, o valor do lucro bruto sobre vendas ao final de X1 será
menor que R$ 1.800,00.
maior ou igual a R$ 1.800,00 e menor que R$ 1.900,00.
maior ou igual a R$ 1.900,00 e menor que R$ 2.000,00.
maior ou igual a R$ 2.000,00 e menor que R$ 2.100,00.
maior ou igual a R$ 2.100,00.
Ao tentar apurar o resultado do exercício o Contador encontrou no balancete os seguintes saldos nas contas de resultados no exercício X1 do Sescoop Piauí.
Receita Fundecoop – 1.300.000,00
Receita com Juros de Título de Renda – 65.000,00
Despesas com Pessoal – 300.000,00
Despesas Administrativas – 350.000,00
Despesas Institucionais – 100.000,00
Despesas com Serviços Contratados – 300.000,00
Despesas Tributárias – 5.000,00
Depreciações – 22.000,00
A despesa bancárias foi na ordem de R$ 5.000,00
Assim o resultado financeiro líquido e o superávit do exercício foram respectivamente:
R$ 223.000,00 e R$ 283.000,00
R$ 283.000,00 e R$ 65.000,00
R$ 60.000,00 e 223.000,00
R$ 60.000,00 e 283.000,00
Ao ser creditada, a seguinte conta provoca aumento de seu saldo e também contribui para aumento do resultado do exercício:
Receitas antecipadas.
Vendas.
Estoques.
Custo das Mercadorias Vendidas.
Impostos a Pagar.
Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Certo
Errado
Em 31/12/2014 uma empresa apresentava os seguintes saldos: Vendas de Produtos: R$ 70.000,00; ICMS sobre vendas: 13.000; ICMS a recuperar R$ 6.000,00; Devoluções e abatimentos sobre vendas: R$ 8.000; COFINS sobre vendas: R$ 2.000,00; Contribuição social: 15.000.
Considerando apenas esses fatos, o valor das vendas líquidas na Demonstração do Resultado do Exercício da empresa, em 31/12/2014, era de
A Demonstração do Resultado do ano de 2013 da empresa comercial Tudo para Você S.A. é composta dos seguintes valores em reais:
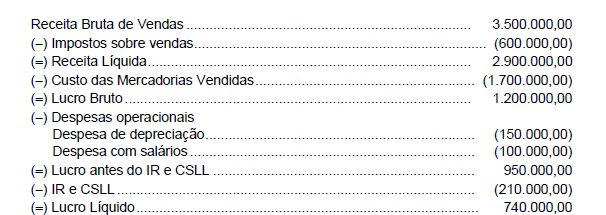
No valor pago pela compra das mercadorias que foram comercializadas no ano de 2013 estavam incluídos tributos recuperáveis no valor de R$ 175.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela Tudo para Você S.A. no ano de 2013 foi, em reais:
Uma empresa realizou uma aplicação em títulos no dia 01/12/2014 e classificou-os como Disponível para Venda Futura (available for sale). O valor aplicado foi R$ 1.000.000,00, a data de vencimento dos títulos é 01/12/2018 e a taxa de juros compostos contratada foi 1,5% ao mês. Sabe-se que estes títulos estavam sendo negociados no mercado, em 31/12/2014, pelo valor de R$ 1.020.000,00.
Em relação a esta aplicação financeira, os valores que deveriam ser evidenciados pela empresa como ativo no Balanço Patrimonial de 31/12/2014 e como receita na Demonstração do Resultado de 2014 são, respectivamente, em reais,
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2012 foi, em reais,
108.000 (positivo).
116.000 (negativo).
52.000 (negativo).
116.000 (positivo).
108.000 (negativo).



