Questões de Concurso sobre Demonstração do Resultado do Exercício (DRE)


Disciplina 1
Assunto 19
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
2.622 questões encontradas
Questões por página
20
Mais recentes
 
A Cia. Comerciante adquiriu, em 01/07/2013, mercadorias para serem revendidas. As mercadorias foram adquiridas, à vista, por R$ 150.000,00, sendo que neste valor estavam inclusos os tributos recuperáveis de R$ 22.000,00 e os tributos não recuperáveis de R$ 15.000,00. Adicionalmente, a Cia. Comerciante contratou e pagou frete e seguro, para transporte das mercadorias adquiridas até a empresa, no valor de R$ 5.000,00, sendo que neste valor estavam inclusos tributos recuperáveis de R$ 600,00. Em 31/07/2013, a empresa Comerciante revendeu todas estas mercadorias por R$ 300.000,00, à vista. Sobre o valor da venda houve incidência de ICMS − Imposto sobre Circulação de Mercadorias e Prestação de Serviços no valor de R$ 45.000,00 e pagamento de comissão para os vendedores no valor de R$ 9.000,00. Com base nestas informações, o valor do lucro bruto apurado pela Cia. Comerciante no mês de julho de 2013 foi

A
R$ 113.600,00.

B
R$ 150.000,00.

C
R$ 127.000,00.

D
R$ 100.000,00.

E
R$ 122.600,00.

Considerando as informações apresentadas, é correto afirmar que, após a contabilização dos fatos contábeis, o saldo da conta apuração do resultado do exercício totalizou


A

$ 320 devedor.


B

$ 490 credor.


C

$ 490 devedor.


D

$ 680 devedor.


E

$ 3.200 credor.

Imagem associada para resolução da questão

A
54.000,00 (positivo) e 32.000,00 (positivo).

B
58.000,00 (negativo) e 32.000,00 (negativo).

C
54.000,00 (negativo) e 32.000,00 (negativo).

D
58.000,00 (negativo) e 48.000,00 (negativo).

E
54.000,00 (negativo) e 48.000,00 (negativo).

A Cia. Comércio Futebol Clube realizou uma venda em março de 2014, cujo valor foi recebido 20% em abril de 2014, 50% em maio de 2014 e 30% em junho de 2014. A receita decorrente desta venda deverá ser reconhecida na Demonstração do Resultado,


A

no mês de março de 2014, quando ocorre a venda.


B

no mês de abril de 2014, quando a empresa recebe a 1a parcela.


C

no mês de maio de 2014, quando a empresa recebe a 2a parcela e o risco de perder a venda é mínimo.


D

no mês de junho de 2014, quando o cliente terminar de pagar o valor da venda.


E

nos meses de abril, maio e junho de 2014, pelos valores recebidos em cada mês.

O Balancete de Verificação de uma empresa, em 31/12/2013, apresentava o saldo das seguintes contas:
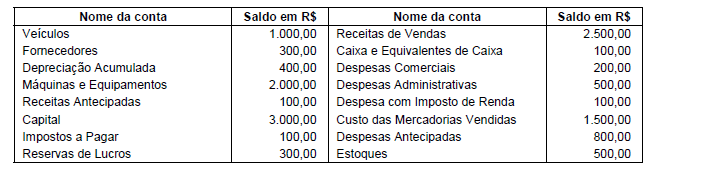
Imagem associada para resolução da questão

Os valores correspondentes ao Lucro Bruto e Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,



A
R$ 300,00 (positivo) e R$ 200,00 (positivo).

B
R$ 1.000,00 (positivo) e R$ 600,00 (negativo).

C
R$ 1.000,00 (positivo) e R$ 300,00 (positivo).

D
R$ 400,00 (positivo) e R$ 500,00 (negativo).

E
R$ 1.000,00 (positivo) e R$ 200,00 (positivo).

Entre as demonstrações contábeis das entidades, definidas no campo da Contabilidade Aplicada ao Setor Público, não se inclui


A

o Balanço Patrimonial.


B

o Balanço Financeiro.


C

o Balanço Orçamentário.


D

a Demonstração do Resultado do Exercício.


E

a Demonstração dos Fluxos de Caixa.

Na DRE de uma empresa comercial, para a apuração do lucro bruto operacional, as deduções das vendas e o custo das mercadorias vendidas são subtraídos diretamente da receita bruta de vendas.

C
Certo

E
Errado

Receitas de vendas

47.000

Receitas de serviços

11.000

Receitas financeiras

2.600

Custo das mercadorias vendidas

26.100

Despesas operacionais

17.800

Salários

6.800

Encargos sociais

4.200

Despesas administrativas

2.900

Despesas com vendas

3.900

Despesas financeiras

3.100


Ao efetuar o encerramento das contas de Resultado do quadro apresentado, a conta Apuração do Resultado do Exercício indicou saldo de


A

$ 4.200 devedor.


B

$ 13.600 credor.


C

$ 13.600 devedor.


D

$ 14.100 credor.


E

$ 14.100 devedor.

Conforme a opção do Pronunciamento CPC 26‐ Apresentação das Demonstrações Contábeis, a Cia B irá apresentar sua Demonstração do Resultado do Exercício pelo método da natureza da despesa.

Assinale a opção que inclui apenas gastos por natureza é


A

despesa de transporte, despesa de depreciação e despesas operacionais.


B

materiais consumidos, despesas comerciais e despesa com benefícios para os empregados.


C

despesa de depreciação, materiais consumidos e despesas de propaganda.


D

custo dos produtos vendidos, despesas administrativas e despesas de transporte.


E

materiais consumidos, custos dos produtos vendidos e imposto de renda e contribuição social.

Em 31/12/2013, uma empresa apresentou os seguintes saldos:


Compra de ativo imobilizado:

R$ 60.000,00

Receita de Vendas:

R$ 500.000,00

Custo das mercadorias vendidas:

R$ 270.000,00

Despesas Financeiras:

R$ 100.000,00

Despesas Administrativas:

R$ 80.000,00

Dividendos:

R$ 30.000,00

Reserva de Contingências:

R$ 70.000,00

Receitas Financeiras:

R$ 60.000,00

Reversão para Créditos de Liquidação Duvidosa:

R$ 4.000,00

Parcela dos resultados de empresas investidas reconhecidas por meio do método de equivalência patrimonial:

R$ 120.000,00

Com base apenas nas informações acima, o lucro líquido, antes do imposto de renda e contribuição social na Demonstração do Resultado do Exercício de 31/12/2013, era de


A

R$ 114.000,00.


B

R$ 204.000,00.


C

R$ 226.000,00.


D

R$ 234.000,00.


E

R$ 314.000,00.

 
Ir para a página:
OK
 
Gerar simulado