







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Beira Mar Gril S/A apurou no exercício de 2013 como Resultado Líquido do Exercício um lucro no valor de R$ 150.000,00 e rateou da seguinte maneira:
5% para constituição de reserva legal;
10% para constituição de reserva estatutária;
10% para participação estatutária de administradores;
25% para provisão para o Imposto de Renda;
50% para dividendos obrigatórios; e
O restante para reservas de lucro.
Na destinação de resultados feita da maneira acima, podemos concluir que para constituição da reserva legal, coube o valor de:
R$ 1.375,00.
R$ 3.702,50.
R$ 5.062,50.
R$ 7.504,50.
R$ 2.500,00.
Sobre a demonstração do resultado do exercício é correto afirmar que ela discriminara:
I. A receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.
II. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
III. As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
IV. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
V. O resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
Estão corretas as alternativas:
I, II e III.
I, III, e IV.
II, III, IV e V.
I, IV e V.
Todas estão corretas.
Por ocasião do encerramento do exercício, a conta-resultado do exercício é debitada no valor do saldo:
das contas redutoras.
das receitas.
do prejuízo do exercício.
das contas patrimoniais.
das despesas.
Uma Receita deve ser reconhecida na demonstração do resultado quando:
Resultar em redução nos benefícios econômicos futuros relacionados com aumento de ativo ou de passivo, mesmo que possa ser mensurada com confiabilidade.
Resultar em aumento nos benefícios econômicos passados relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
Resultar em redução nos benefícios econômicos futuros relacionados com aumento de ativo ou diminuição de passivo, mesmo que possa ser mensurada com confiabilidade.
Resultar em aumento nos prejuízos econômicos futuros relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
Resultar em aumento nos benefícios econômicos futuros relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
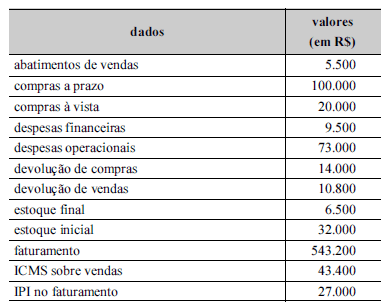
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.
Em 31/12/2012, a Cia. Paulista possuía influência significativa na administração da Cia. Mineira por possuir 30% das ações desta empresa. O saldo contábil referente a esta investida, em 31/12/2012, era R$ 2.1000.000,00. Em 31/12/2012, a Cia. Paulista vendeu 2/3 (dois terços) de sua participação na Cia. Mineira por R$ 2.600.000,00 à vista e a participação remanescente nesta Cia., ou seja, 1/3 (um terço), passou a ser considerada um ativo financeiro, uma vez que a Cia. Paulista perdeu a influência significativa na investida. O valor justo avaliado da participação remanescente na data da venda foi R$ 1.300.000,00.
Com base nestas informações, o resultado que a Cia. Paulista reconheceu em sua Demonstração de Resultados, com a alienação de parte do investimento e a perda de influência significativa sobre o saldo remanescente, consideradas em conjunto, foi
Uma indústria vendeu, a prazo, e entregou, em 2.1.2014, produtos, no montante de R$645.000,00. No dia 31.1.2014, recebeu 50% e o restante, no dia 28.2.2014.
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
R$148.500,00 em cada um dos meses, pois os efeitos das transações são reconhecidos em janeiro e fevereiro, de acordo com os recebimentos.
R$297.000,00 em fevereiro, pois os efeitos das transações são reconhecidos em fevereiro e acompanham o registro do último recebimento.
R$471.000,00 em janeiro, pois os efeitos das transações da receita são reconhecidos em janeiro, e as despesas são reconhecidas de acordo com os recebimentos.
R$297.000,00 em janeiro, pois os efeitos das transações são reconhecidos em janeiro, independentemente do recebimento.
Uma sociedade empresária firmou, em junho de 2013, um contrato de prestação de serviços. Pelo serviço contratado, pactuou o preço de R$220.000,00. Para a execução do serviço, foi orçado um custo de R$150.000,00. A empresa recebeu 50% do preço pactuado na assinatura do contrato e receberá o restante ao final do contrato, em junho de 2014.
No final de 2013, a receita associada à transação será reconhecida, tomando por base o estágio de execução do serviço ao término do período de reporte, uma vez que a conclusão do contrato pode ser estimada com confiabilidade.
O estágio de execução dos serviços será calculado com base na proporção entre os custos incorridos até a data e os custos totais estimados. Em 2013, foram realizados os seguintes gastos: Custos Incorridos com Mão de Obra R$ 80.000,00 Materiais consumidos R$ 10.000,00 Materiais adquiridos para utilização em 2014 R$ 15.000,00
A previsão dos custos totais está mantida em R$150.000,00.
Considerando os dados informados, o valor da Receita com Prestação de Serviços, no ano de 2013, é igual a:
R$154.000,00.
R$132.000,00.
R$110.000,00.
R$105.000,00.
A empresa Robalo S.A. realizou a venda de um automóvel utilizado pela sua diretoria. A venda foi realizada com lucro. Dessa forma, esse evento deve ser apresentado, na Demonstração do Resultado de Exercícios, em
Receitas Não Operacionais.
Receitas Operacionais.
Receitas Financeiras.
Outras Receitas Operacionais.
Resultado Não Operacional.



